





Mimo niezwykłego rajdu analitycy Bank of America podnieśli rekomendację dla akcji Soitec SA do kupuj i widzą jeszcze ok. 90% potencjału wzrostu.
Mało znana francuska firma z branży półprzewodników stała się w 2026 roku jednym z największych giełdowych beneficjentów boomu na sztuczną inteligencję w Europie. Zawdzięcza to technologii, którą potrafi wytwarzać niewielu konkurentów.
 REKLAMA
Akcje Soitec SA podrożały w tym roku niemal siedmiokrotnie – z około 23 euro na początku stycznia do mniej więcej 154 euro w poniedziałek po południu w Paryżu.
Mimo to spółka wykazała w ubiegłym roku obrotowym 34‑proc. spadek rocznych przychodów.
Tymczasem Bank of America uważa, że kurs może niemal ponownie się podwoić.
W piątek amerykański bank podniósł rekomendację dla Soitec z „neutralnej” na „kupuj” i zwiększył cenę docelową z 152 do 300 euro, co oznacza potencjał wzrostu przekraczający 90 proc.
Co napędza ten rajd i w jakim stopniu opiera się on na jednym produkcie?
Francuska spółka z kluczową technologią dla sztucznej inteligencji
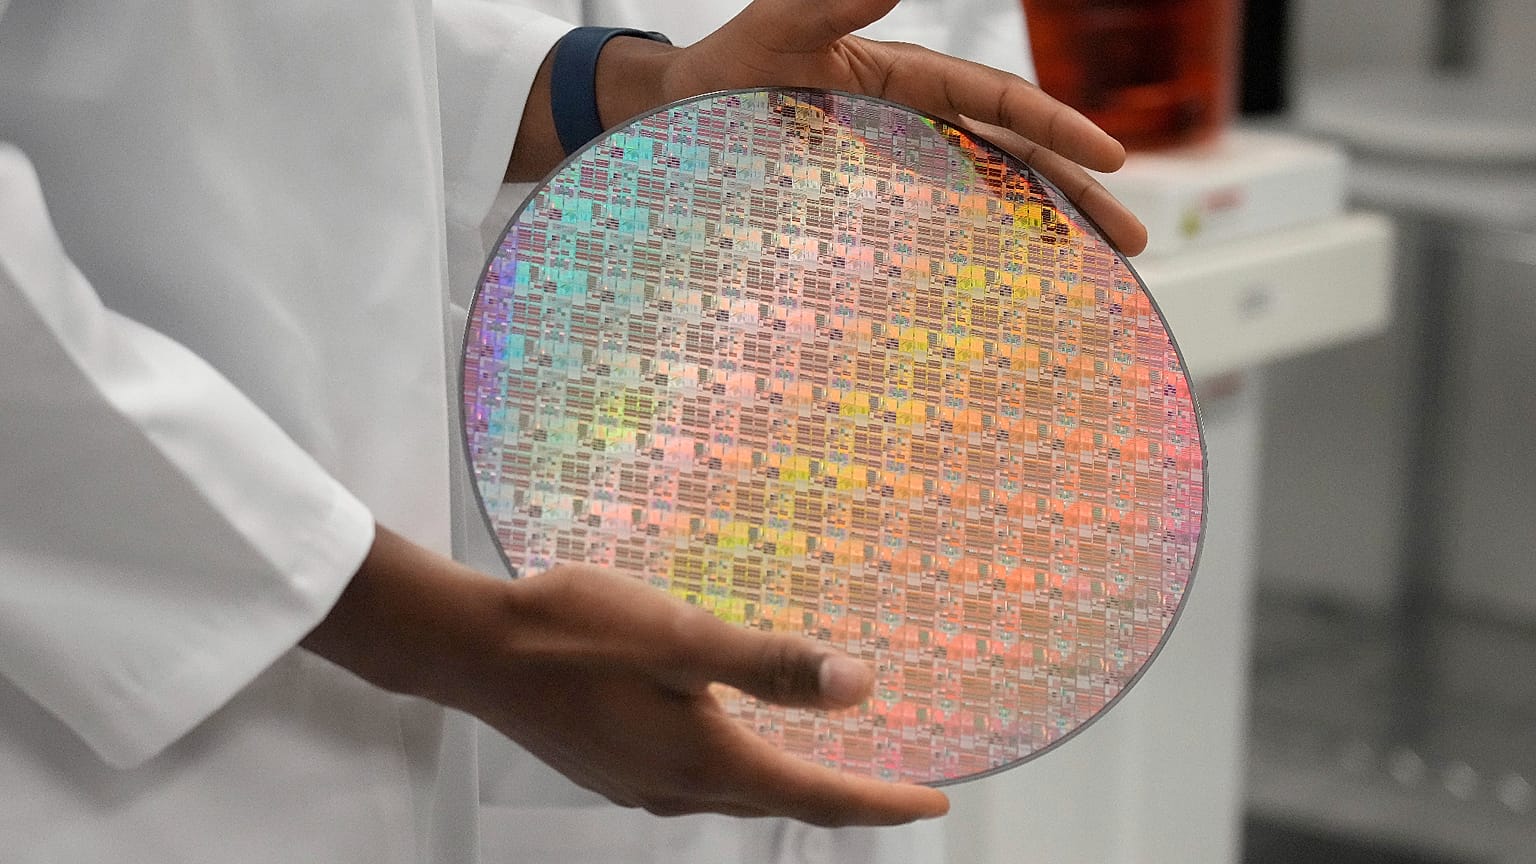
Soitec nie produkuje procesorów szkolących modele sztucznej inteligencji. Wytwarza projektowane podłoża krzemowe, na których inni producenci półprzewodników budują swoje układy.
Siedziba firmy mieści się w Bernin koło Grenoble. Spółka została wydzielona w 1992 roku z francuskiego instytutu badawczego CEA-Leti.
Zatrudnia ponad 2 tys. osób i ma w portfelu ponad 4,7 tys. patentów.
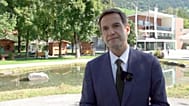
Na początku miesiąca zakłady produkcyjne Soitec odwiedziła dziennikarka Euronews, Valérie Gauriat, przygotowując materiał do cyklu Made in Europe.
W sterylnych pomieszczeniach podłoża krzemowe przechodzą dziesiątki etapów obróbki, dzięki czemu firma może manipulować niezwykle cienkimi warstwami materiału.
„Naszym zadaniem jest biec szybciej niż konkurencja” – powiedział w rozmowie z Euronews dyrektor ds. technologii, Christophe Maleville.
Ta wiedza technologiczna zyskuje na znaczeniu, gdy centra danych obsługujące AI muszą przesyłać między procesorami olbrzymie ilości informacji.
Fotonika krzemowa oferuje szybszą i bardziej energooszczędną alternatywę dla tradycyjnych połączeń miedzianych, wykorzystując światło zamiast sygnałów elektrycznych.
Soitec dostarcza specjalistyczne podłoża krzemowe używane do produkcji takich układów optycznych, dzięki czemu odgrywa kluczową rolę na rosnącym rynku infrastruktury dla AI.
Dlaczego Bank of America widzi niemal monopol w fotonice dla AI
„Szacujemy, że Soitec ma obecnie około 95 proc. udziału w rynku dostaw podłoży Photonics‑SOI” – napisali analityk Bank of America Oliver Wong wraz ze współautorami raportu.
Rywale, w tym tajwańska GlobalWafers, próbują wejść na ten rynek.
Bank spodziewa się jednak, że przewaga technologiczna Soitec i dekady doświadczenia produkcyjnego pozwolą firmie utrzymać dominującą pozycję.
Ta przewaga może być coraz cenniejsza, gdy centra danych AI rosną i potrzebują coraz większej liczby połączeń optycznych między procesorami.
Bank of America szacuje, że łączna powierzchnia podłoży potrzebnych do produkcji układów fotonicznych będzie rosła średnio o około 60 proc. rocznie w latach 2026–2030.
Innymi słowy, popyt na materiały Soitec może rosnąć znacznie szybciej niż liczba samych procesorów AI.
Najnowsze prognozy spółki już wskazują na silne przyspieszenie.
We wrześniu Soitec prognozował, że w roku obrotowym zakończonym w marcu 2027 r. przychody z fotoniki sięgną od 2,5 do 3 razy poziomu z poprzedniego roku.
Spółka zapowiedziała też około 50‑proc. wzrost łącznych przychodów w kwartale zakończonym we wrześniu.
Równocześnie Soitec liczy na zawarcie wieloletnich umów dotyczących mocy produkcyjnych z ośmioma spośród około dziesięciu największych klientów w segmencie fotoniki.
Takie kontrakty mogłyby uczynić przyszły popyt bardziej przewidywalnym i ułatwić decyzje o inwestycjach w nowe moce produkcyjne.
Jak AI może odmienić rentowność Soitec
Jeszcze niedawno Soitec był silnie uzależniony od rynku smartfonów, który w ostatnim roku obrotowym odpowiadał za około połowę przychodów.
Tymczasem w kwartale zakończonym w czerwcu szerszy segment Edge & Cloud AI wygenerował już 57 proc. sprzedaży.
Bank of America spodziewa się, że ta zmiana jeszcze przyspieszy.
Według prognoz banku przychody z fotoniki wzrosną z 92 mln euro w roku obrotowym 2026 do około 680 mln euro w 2029 r.
Oznaczałoby to niemal połowę prognozowanych przychodów całej grupy, sięgających 1,43 mld euro, wobec zaledwie 16 proc. w ostatnim roku obrotowym.
Co ważniejsze, rentowność może rosnąć jeszcze szybciej niż sprzedaż.
Bank szacuje, że po odjęciu kosztów surowców na podłożach fotonicznych pozostaje ok. 80 centów z każdego euro przychodów, podczas gdy w przypadku pozostałych produktów Soitec jest to 56 centów.
Wraz ze wzrostem udziału fotoniki w biznesie Bank of America oczekuje, że marża brutto spółki zwiększy się z 16 do 44 proc. do roku obrotowego 2029.
„Uważamy, że marża brutto na poziomie 16 proc. w roku obrotowym 2026 była dla Soitec dołkiem” – napisali Wong i jego współpracownicy.
Oczekiwane odbicie jest podstawą ich prognozy zysku na akcję na 2029 r. w wysokości 10,62 euro, czyli o ok. 71 proc. wyższej od konsensusu analityków Visible Alpha.
Dlaczego nawet blisko 600‑proc. rajd wciąż wiąże się z dużym ryzykiem
Przemiana Soitec jest jednak daleka od zakończenia.
W roku obrotowym 2026 roczne przychody spadły o 34 proc., do 592 mln euro, a sprzedaż w segmencie łączności mobilnej załamała się o 43 proc.
Dział smartfonów skurczył się w kwartale zakończonym w czerwcu o kolejne 10 proc., bo klienci nadal ograniczali zapasy.
Bank of America zakłada, że w tym roku obrotowym biznes mobilny osiągnie swoje dno, ale poprawa nie jest przesądzona.
Zaspokojenie rosnącego popytu na fotonikę będzie też wymagało znacznych inwestycji.
Bank spodziewa się, że w nadchodzących miesiącach Soitec ogłosi rozbudowę fabryki w Singapurze, co może kosztować ok. 700 mln euro.
Kolejnym wyzwaniem jest wycena spółki.
Przy kursie około 154 euro za akcję Soitec jest wyceniany na blisko 96‑krotność prognozowanego przez Bank of America zysku za rok obrotowy zakończony w marcu 2027 r.
Tak wysoka wycena sprawia, że inwestorzy są szczególnie narażeni, jeśli wydatki na infrastrukturę dla AI wyhamują lub na znaczeniu zyskają technologie konkurencyjne.
Soitec opublikuje wyniki za pierwsze półrocze 18 listopada, co będzie kolejnym sprawdzianem dla ambitnych prognoz wzrostu.
Na początku 2026 r. inwestorzy koncentrowali się na malejącej sprzedaży smartfonów i pogarszających się wynikach.
Dziś spółka jest coraz częściej postrzegana jako kluczowy dostawca dla globalnego sektora AI.
Pytanie brzmi, czy segment fotoniki zdoła rosnąć na tyle szybko, by uzasadnić kurs akcji, który być może już zdyskontował nadzwyczajną przemianę spółki.
Ten artykuł ma charakter wyłącznie informacyjny i edukacyjny i nie stanowi porady finansowej ani inwestycyjnej, ani rekomendacji kupna bądź sprzedaży jakichkolwiek instrumentów finansowych. Przed podjęciem decyzji inwestycyjnych czytelnicy powinni przeprowadzić własną analizę i skonsultować się z wykwalifikowanym doradcą finansowym. Inwestowanie wiąże się z ryzykiem, w tym z możliwością utraty kapitału. Wyniki osiągnięte w przeszłości nie stanowią gwarancji ani wiarygodnej wskazówki co do rezultatów w przyszłości.