


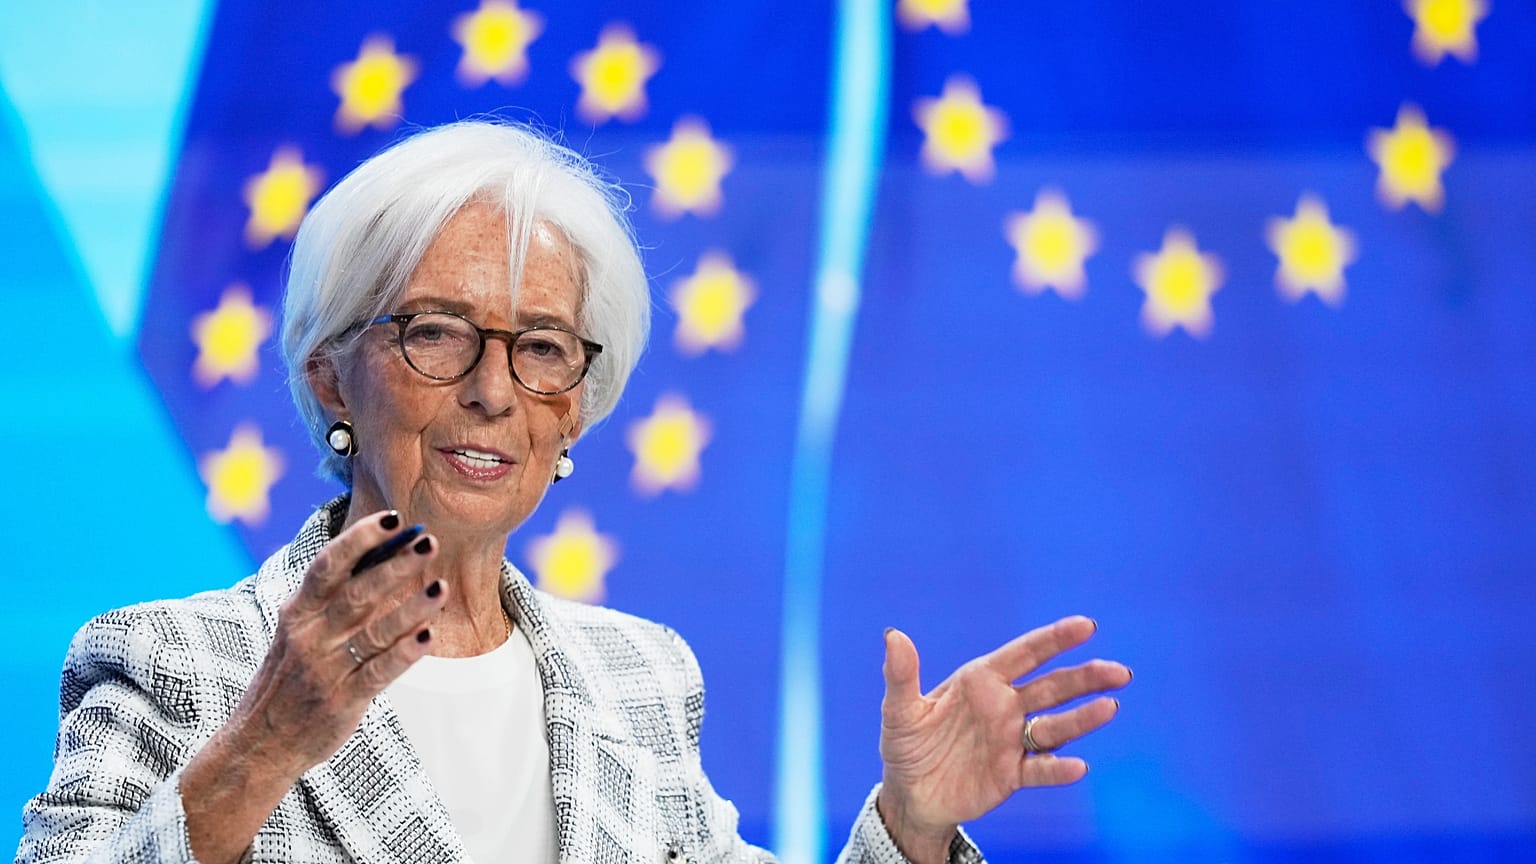



Lagarde mówi, że odejdzie z EBC wcześniej, bo nie może już pozostać neutralna. Ujawniła też, że w EBC dyskutowano podwyżkę i zasugerowała krok w grudniu.
Christine Lagarde odejdzie z Europejskiego Banku Centralnego (EBC) przed końcem kadencji, bo nie chce już milczeć.
 REKLAMA
Prezydent EBC, która zrezygnuje ze stanowiska 7 lutego 2027 roku, około dziewięć miesięcy przed wygaśnięciem mandatu, powiedziała w czwartek, że oczekiwana od bankierów centralnych neutralność, którą określiła jako „cenę ich niezależności”, nie jest już czymś, co może akceptować.
„Nie sądzę, że mogę pozostać neutralna” – powiedziała dziennikarzom we Frankfurcie.
„Interesuje mnie prawda i widzę, że prawda bardzo często jest naruszana, podważana przez przekłamania” – dodała.
To nie była jedyna niespodzianka tego popołudnia.
Kilka chwil po tym, jak EBC pozostawił podstawowe stopy procentowe bez zmian, ze stopą depozytową na poziomie 2,5%, Lagarde ujawniła, że decydenci poważnie rozważali ich podwyższenie.
Decyzja o pozostawieniu stóp była jednogłośna – powiedziała. Jej przesłanie dla rynków było jednak jasne: ta pauza może potrwać jedynie do grudnia.
Dlaczego EBC był blisko podwyżki stóp procentowych?
Lagarde wyjaśniła, że od ostatnich prognoz EBC we wrześniu zmieniły się dwie rzeczy.
Pierwsza dotyczy energii.
Ceny benzyny, diesla i gazu nadal rosną, a marże rafineryjne pozostają wysokie. Inflacja w strefie euro wzrosła we wrześniu do 3,8%, przy cenach energii wyższych o 18,9% niż rok wcześniej.
Druga kwestia to koszt długoterminowego finansowania.
Lagarde powiedziała, że średnia rentowność 10‑letnich obligacji rządowych w strefie euro wzrosła o około 35 punktów bazowych od daty odcięcia dla wrześniowych projekcji.
Ten wzrost ma znaczenie, bo wykonuje część pracy banku centralnego. Gdy rządy i firmy płacą więcej za pożyczanie pieniędzy na dziesięć lat, drożeją też kredyty hipoteczne i firmowe, a wydatki hamują. Oprocentowanie kredytów hipotecznych wzrosło już w sierpniu do 3,8% z 3,5% w lipcu, a banki zaostrzyły standardy kredytowe dla przedsiębiorstw w trzecim kwartale.
„Jeśli połączy się te dwa czynniki, Rada Prezesów faktycznie dyskutowała, czy podwyżka byłaby odpowiednia” – powiedziała Lagarde.
Ostatecznie rada uznała, że na tym etapie jest „wystarczająco dobrze usytuowana, by utrzymać obecny poziom” i że wciąż właściwe pozostaje „wyważone podejście”.
Czy w grudniu możliwa jest podwyżka stóp?
Lagarde powtórzyła standardową formułę EBC, że decyzje zapadają „spotkanie po spotkaniu” i że bank nie zobowiązuje się z góry do żadnej ścieżki.
Tym razem poszła jednak dalej niż zwykle.
Wymieniła dane, które bank otrzyma przed grudniowym posiedzeniem, od dwóch kolejnych odczytów inflacji po wzrost gospodarczy i informacje o płacach za trzeci kwartał, oraz zapowiedziała, że zostaną one porównane z dzisiejszą oceną sytuacji.
„Jeśli nie dojdzie do poważnych zmian, kierunek działań jest dla nas wszystkich dość jasny” – powiedziała.
Dodała, że szczególną wagę będzie miała inflacja bazowa, która wyłącza z wyliczeń zmienne komponenty, takie jak energia i żywność.
Co Lagarde powiedziała o rosnącej rentowności francuskich obligacji?
Francja była niewypowiedzianym wprost tematem.
Rentowność 10‑letnich obligacji skarbowych Francji po raz pierwszy od 2002 roku przekroczyła w zeszłym tygodniu 5%, a różnica względem niemieckich Bundów gwałtownie się powiększyła.
W czwartek po południu rentowność francuskich 10‑latek złagodniała do około 4,88%, co oznaczało dzienny spadek o około 3,5 punktu bazowego. Nadal była jednak mniej więcej 154 punkty bazowe powyżej poziomu niemieckiego i około 40 punktów bazowych powyżej włoskiego, kraju od dawna postrzeganego jako najsłabsze ogniwo strefy euro pod względem długu publicznego.
Mimo to Lagarde unikała wyraźnego wymienienia Francji.
Powiedziała, że wzrost rentowności długoterminowych obligacji ma charakter globalny i wynika z oczekiwań inflacyjnych, przewidywanej ścieżki stóp procentowych oraz fali emisji obligacji przez duże firmy technologiczne, które zaciągają dług, aby budować centra danych.
Jasno jednak stwierdziła, że kraje z wysokim zadłużeniem stoją przed szczególnym wyzwaniem.
Muszą zakładać, że stopy procentowe „prawdopodobnie pozostaną wyższe przez pewien czas” – powiedziała, i utrzymywać swoje budżety w ramach europejskich reguł fiskalnych.
Zapytana, czy EBC monitoruje ryzyko rozlania się napięć na inne kraje, Lagarde zabrzmiała bardziej stanowczo.
„Jeśli rozwój sytuacji na rynkach zagrozi płynnej transmisji naszej polityki pieniężnej, także poprzez nieuzasadnione i chaotyczne ruchy rynkowe, mamy do dyspozycji instrumenty, żeby zareagować” – powiedziała.
Innymi słowy, EBC jest gotów wkroczyć, jeśli zawirowania na rynku obligacji skarbowych będą na tyle poważne, że uniemożliwią dotarcie decyzji o stopach procentowych do gospodarstw domowych i firm zgodnie z zamiarem banku.
Gdy inny dziennikarz porównał obecną sytuację do nowego kryzysu euro, Lagarde nie podjęła tego wątku. „Oczywiście będą się działy różne rzeczy, ale to nas nie powstrzyma” – stwierdziła.
EBC interweniował już wcześniej, kupując obligacje państw borykających się z problemami w strefie euro podczas kryzysu zadłużenia, który rozpoczął się w 2010 roku, a później w czasie pandemii, podczas gdy jego Transmission Protection Instrument z 2022 roku nigdy nie został użyty.
Firma analityczna Oxford Economics nie spodziewa się, by miał zostać uruchomiony w najbliższym czasie.
W scenariuszu bazowym tej firmy różnica rentowności między Francją a Niemcami ma zbliżyć się do 200 punktów bazowych do czasu przyszłorocznych wiosennych wyborów prezydenckich.
Starszy ekonomista tej firmy, Leo Barincou, napisał w nocie, że istnieje „prawdopodobnie pewien margines” między tym scenariuszem „a faktycznym kryzysem zadłużenia”.
Co dalej?
Lagarde powiedziała, że jej mandat i tak zakończyłby się w październiku 2027 roku.
Wyjaśniła, że odejście w lutym da jej z powrotem swobodę wypowiadania się i działania w sprawach wykraczających poza politykę pieniężną.
Dodała, że po ponad 20 latach pracy w MFW i EBC są kwestie, w których czuje, że powinna zabrać głos. „Czy ludzie będą słuchać, czy nie, to już inna historia.”
Nie chciała powiedzieć, czy poprze któregoś z kandydatów w przyszłorocznych wyborach prezydenckich we Francji ani jakie będzie jej kolejne zajęcie.
Zapewniała, że w kwestii następstwa nastąpi „pełna ciągłość działania”.
„Instytucja jest solidna, mocna jak skała” – powiedziała.
Nie wszyscy jednak tak spokojnie podchodzą do terminu jej odejścia.
„Termin nie jest dla EBC wcale idealny” – napisał w komentarzu przesłanym e‑mailem Matthew Ryan, szef strategii rynkowej w firmie usług finansowych Ebury, wskazując na inflację znacznie powyżej celu oraz na różnicę rentowności między Francją a Niemcami, największą od 2011 roku.
Ryan uważa, że faworytami są były szef banku centralnego Holandii Klaas Knot oraz szef Banku Rozrachunków Międzynarodowych Pablo Hernández de Cos.
„Bank zdecydował się na razie tylko odłożyć problem, ale podwyżka o ćwierć punktu procentowego wydaje się coraz bardziej prawdopodobna na grudniowym posiedzeniu” – ocenił Joe Nellis, szef badań ekonomicznych w firmie doradczej i audytorskiej MHA.
Lagarde poprowadzi jeszcze dwa posiedzenia EBC, w grudniu i w lutym. Pierwsze z nich może przynieść podwyżkę, o której bank dyskutował w tym tygodniu.
To, co stanie się później, jest znacznie mniej oczywiste, bo wciąż nie wiadomo, kto przejmie stery po jej odejściu.
Dopóki nie pojawi się nazwisko następcy, ta niepewność będzie ciążyć także na rynkach. Inwestorzy „będą teraz częściowo handlować w oparciu o plotki na temat nowego kierownictwa EBC w przyszłym roku, obok danych z gospodarki” – napisał w nocie Claus Vistesen z Pantheon Macroeconomics.