




Ubezpieczenia społeczne kończą 2025 r. z deficytem 0,4% PKB; państwo dopłaca 47,8 mld euro, Fedea widzi deficyt 4,15%: system emerytalny nie bankrutuje, lecz rośnie jego zależność od budżetu.
5 października Pedro Sánchez ogłosił wybory parlamentarne na 29 listopada, a emerytury ponownie znalazły się w centrum uwagi, jak przy każdych wyborach. Jedno z najczęściej zadawanych pytań brzmi: czy system emerytalny jest niewypłacalny? Same liczby nie pozwalają udzielić jednoznacznej odpowiedzi.
 REKLAMA
W tym roku Hiszpania pobiła rekord najwyższej miesięcznej kwoty wypłat z systemu emerytalnego – to niemal 14 500 mln euro. Księgowy deficyt hiszpańskiej Seguridad Social jest również najniższy od 2011 roku i wynosi 0,4% PKB. Jednak ponad 20% dochodów systemu zabezpieczenia społecznego pochodzi z budżetu państwa, zadłużenie wobec Skarbu Państwa przekracza 136 mld euro, a masowe przechodzenie na emeryturę pokolenia „baby boom” dopiero się zaczęło.
Czy repartycyjny system emerytalny może zbankrutować?
Hiszpański system emerytalny oparty jest na repartycji, czyli bieżące składki finansują bieżące emerytury. Nie istnieje osobne konto przypisane do każdego pracownika ani „skrzynka”, z której można po prostu wyczerpać środki. Konstytucja, konkretnie artykuł 50, nakłada na państwo obowiązek zapewnienia odpowiednio wysokich emerytur i ich okresowej waloryzacji. Gdy środki są niewystarczające, państwo musi pokryć brak poprzez pożyczkę lub transfer z budżetu.
Bankructwo nie jest właściwym słowem w tym kontekście. Systemy repartycyjne nie upadają jak zwykłe przedsiębiorstwa. Dopóki stoi za nimi kraj (państwo), emerytury są wypłacane. Problem pojawia się wtedy, gdy koszt systemu rośnie szybciej niż gospodarka, która go utrzymuje. Ostatecznie ktoś musi zdecydować, kto pokryje ten koszt.
Santiago Calvo, profesor ekonomii ilościowej i finansów publicznych oraz zastępca dyrektora Centrum Ruth Richardson, wychodzi z tego samego założenia. Jak wyjaśnia, Seguridad Social nie może zbankrutować jak firma, bo za jej zobowiązaniami stoi zdolność państwa do ściągania podatków i emisji długu.
Problem w tym, że w ten sposób ryzyko przenosi się na samo państwo. W książce „El elefante en la habitación”, napisanej wspólnie z Danielem Fernándezem, autorzy opisują scenariusz bankructwa „na sposób grecki”. Calvo przedstawia go jako sytuację, w której po latach finansowania dziury długiem recesja lub nagły wzrost stóp procentowych podbijają premię za ryzyko, a Hiszpania traci możliwość zadłużania się po rozsądnym koszcie.
„W tym momencie o dostosowaniu nie decyduje już Kongres”, lecz jest ono ustalane z wierzycielami jako warunek udzielenia wsparcia, a największa pozycja w budżecie jest pierwszą, której się dotyka – ostrzega. W Grecji, przypomina, cięcia objęły także osoby już na emeryturze, a przeciętne świadczenie spadło z ok. 1 350 euro w 2009 roku do 833 euro kilka lat później. Kolejne liczby pokazują sedno debaty.
Oficjalne dane: deficyt na poziomie 0,4% PKB
Według Ministerstwa ds. Włączenia Społecznego, Zabezpieczenia Społecznego i Migracji sytuacja wydaje się stosunkowo spokojna. W 2025 roku Seguridad Social zakończyła rok z deficytem w wysokości 7 387 mln euro, co oznacza wyraźną poprawę względem 2024 roku, gdy deficyt wyniósł 9 834 mln euro.
Deficyt na koniec 2025 roku odpowiadał 0,4% PKB – to najniższy poziom od 2011 roku i duża poprawa względem 1,7% PKB odnotowanych w 2016 roku. Składki wzrosły w 2025 roku o 6,9%, do 176 918 mln euro, a do sierpnia 2026 roku sięgnęły 126 032 mln euro, czyli o 7,5% więcej niż rok wcześniej. Rekordowy wzrost zatrudnienia był jednym z głównych czynników wzrostu wpływów ze składek, obok rosnącej liczby pracowników objętych systemem.
Lipiec 2026 zakończył się liczbą 22 509 200 osób objętych ubezpieczeniem, po raz pierwszy w historii Hiszpanii powyżej 22,5 mln. Pracownicy zagraniczni stanowili 15,6% wszystkich ubezpieczonych, a w czerwcu na jednego emeryta przypadało 2,37 pracownika – to kluczowy wskaźnik w systemie repartycyjnym. W czerwcu Baleary miały 3,48 płatnika składek na jednego emeryta, podczas gdy w Ourense wskaźnik ten wynosił zaledwie 1,14.
Transfery z budżetu państwa: 20% dochodów
Kluczem do zrozumienia dynamiki hiszpańskiego systemu zabezpieczenia społecznego są szczegóły bilansu. Z 232 782 mln euro zebranych przez Seguridad Social w 2025 roku 47 815 mln pochodziło w formie transferów z budżetu państwa – o 11% więcej niż rok wcześniej.
Udział środków pochodzących z budżetu centralnego w całości dochodów wzrósł więc do 20,5%. Jak tłumaczy ministerstwo, znaczna część tej kwoty wynika z Paktu z Toledo (źródło w Hiszpański), który przewiduje finansowanie określonych wydatków z podatków. Tak samo jest w przypadku świadczenia z tytułu minimalnego dochodu gwarantowanego oraz dodatków do najniższych emerytur.
Fedea stosuje szerszą definicję przy ocenie sytuacji finansowej systemu zabezpieczenia społecznego. Zgodnie z analizą Fedea obejmującą lata 2005–2025 transfery państwa do rozszerzonego systemu osiągnęły w 2025 roku 61 342 mln euro.
Gdy uwzględni się te transfery w rachunkach, całkowity bilans wykazuje deficyt rzędu 8 400 mln euro, zbliżony skalą do 7 387 mln euro, o których mówi ministerstwo. Bez nich podstawowy deficyt sięga 69 783 mln euro, czyli 4,15% PKB – osiem razy więcej.
Obie liczby są poprawne, bo odnoszą się do różnych zjawisk. Część transferów finansuje świadczenia, co do których nikt nie kwestionuje, że powinny być opłacane z podatków. W 2024 roku z 58 301 mln euro transferów 12 951 mln trafiło na świadczenia niekontrybucyjne, a 15 234 mln na emerytury urzędników państwowych.
Największy blok, 27 505 mln euro, poszedł na pokrycie świadczeń kontrybucyjnych. Badanie Fedea traktuje tę część jako deficyt systemu, podczas gdy księgi ministerstwa zapisują ją po stronie dodatkowych dochodów.
Nie chodzi więc o pomyłkę między 7 000 mln a 70 000 mln euro, lecz o pytanie, jaką część kosztów powinny pokrywać składki, a jaką podatki. Obie interpretacje zgadzają się, że niezależnie od tego, czy liczyć transfery, czy nie, rachunki są na minusie.
Calvo przyznaje, że oba wskaźniki „są poprawne, ale odpowiadają na różne pytania”. Dane ministerstwa pokazują, ile brakuje Seguridad Social po otrzymaniu z budżetu państwa niemal 53 000 mln euro transferów, a ich poziom zależy przede wszystkim od tego, ile Ministerstwo Finansów postanowi dołożyć w danym roku.
Z kolei liczba Fedea porównuje własne dochody systemu z jego wydatkami – „to jest pytanie kluczowe, gdy mowa o trwałości finansowej”. Według ekonomisty deficyt kontrybucyjny liczony przez Fedea, czyli różnica między świadczeniami kontrybucyjnymi a składkami, które je finansują, wynosi około 63 700 mln euro, czyli ok. 3,8% PKB.
Oficjalny wskaźnik ma jego zdaniem jeszcze „problem z interpretacją”. W 2025 roku księgowy deficyt spadł o ok. 2 450 mln euro, podczas gdy transfery z budżetu państwa wzrosły o ok. 4 860 mln euro – „więc bez tego dodatkowego zastrzyku z budżetu saldo by się pogorszyło”. A ponieważ cały sektor instytucji publicznych wciąż jest na minusie, w praktyce pieniądze te pochodzą z nowego zadłużenia.
Transfery nie są jedynym kanałem finansowania. Państwo udziela też Seguridad Social pożyczek. Pod koniec 2024 roku instytucja ta była winna państwu 135 253 mln euro, a pożyczki długoterminowe stanowiły 7,9% PKB – wynika z raportu Trybunału Obrachunkowego o zadłużeniu Seguridad Social wobec państwa za 2024 rok.
Pakt z Toledo wyznaczył rok 2023 jako granicę dla korzystania z pożyczek. Mimo to w przedłużonym budżecie na 2023 rok przewidziano jeszcze dwie pożyczki po 10 004 mln euro każda, do wypłaty w 2024 i 2025 roku.
Od grudnia 2022 do grudnia 2025 zadłużenie wzrosło o 30 001 mln euro, przekraczając 136 000 mln. To więcej niż dwukrotność kwoty, która wpłynęła do funduszu rezerwowego emerytur w tym samym okresie. Wraz ze wzrostem funduszu rezerwowego dług rośnie jeszcze szybciej.
Zaliczone ledwie na styk
29 maja Niezależna Rada Odpowiedzialności Fiskalnej (AIReF) oceniła, czy wydatki na emerytury mieszczą się w regule uzgodnionej z Brukselą (średnio nie więcej niż 13,3% PKB w latach 2022–2050, po odliczeniu nowych źródeł dochodów). Ustaliła, że wskaźnik wynosi 13,0%, a więc o trzy dziesiętne poniżej progu.
Surowe wydatki sięgały 14,6% PKB, a nowe źródła dochodów obniżały je o 1,6 pkt proc. Reforma składek dla osób samozatrudnionych była głównym powodem poprawy względem poprzedniej oceny. Przy takim wyniku nie uruchamia się klauzula zamknięcia – mechanizm, który w razie odchylenia i braku porozumienia co do jego korekty automatycznie podnosi składkę w ramach Mechanizmu Międzypokoleniowej Sprawiedliwości (MEI).
Mniej komfortowa interpretacja tych danych mówi, że bez dodatkowych dochodów surowe wydatki przekroczyłyby limit o 1,3 pkt proc. PKB. Reguła jest dotrzymana, bo zdecydowano się więcej ściągać. Ten sam raport przewiduje, że bez zmian w polityce fiskalnej dług publiczny ponownie zacznie rosnąć od 2035 roku, by w 2050 sięgnąć 123% PKB.
Co więcej, transfery do systemu emerytalnego musiałyby w tym roku wzrosnąć do 3% PKB, a trzy z każdych czterech euro dodatkowych wydatków wyszłyby z administracji centralnej. Zmuszałoby ją to do cięcia innych polityk lub dalszego zadłużania się. Spełnienie reguły wydatkowej i utrzymanie długu pod kontrolą to, jak pokazują te dane, dwa różne cele.
Ministerstwo ds. Włączenia Społecznego, Zabezpieczenia Społecznego i Migracji przedstawiło swój model projekcji INTegraSS (źródło w Hiszpański) 9 kwietnia. Według komunikatu, przeciętny poziom wydatków na emerytury utrzyma się w okolicach 14% PKB do 2050 roku.
To mniej niż ostatnie szacunki AIReF, które przewidują średnio surowe wydatki na poziomie 14,6% PKB, a więc o sześć dziesiętnych więcej. Różnica wynika z odmiennych założeń – co do rozwoju rynku pracy, dzietności i poziomu imigracji.
Zdaniem Calvo podatność kraju „z roku na rok rośnie”. Hiszpania utrzymuje dług publiczny w okolicach 100% PKB, transfery do Seguridad Social zbliżają się już do 4 pkt proc. PKB, a wydatki na emerytury będą rosły wraz z przechodzeniem na emeryturę pokolenia „baby boom” do 16,4% PKB w 2050 roku – według AIReF.
Woli nie wskazywać konkretnej daty potencjalnego kryzysu na wzór grecki, bo zależy on od impulsu, którego nikt nie jest w stanie przewidzieć, ale za okres największego ryzyka uznaje najbliższe dwie dekady. „Tym, co dziś odróżnia Hiszpanię od Grecji, jest możliwość przeprowadzenia reformy z wyprzedzeniem i z własnej woli – reformy, która w przeciwnym razie zostałaby narzucona z zewnątrz” – podkreśla.
Reforma z 2023 roku wprowadziła MEI, składkę celową, która zaczynała się od 0,6% wynagrodzeń, ma rosnąć co roku do 1,2% w 2029 roku i obowiązywać także później. Wpływy trafiają do Funduszu Rezerwowego i nie mogą zostać wykorzystane do 2033 roku. Do tej pory przyniosły 10 976 mln euro, a oficjalne szacunki przewidują kolejne 5 298 mln euro w 2026 roku.
Fundusz Rezerwowy Emerytur najwyższy od dekady
Na 31 marca 2026 roku Fundusz Rezerwowy dysponował 15 267 mln euro – to najwyższy poziom od dziesięciu lat. Porównanie z miesięczną wypłatą świadczeń pokazuje właściwy kontekst. We wrześniu sama zwykła miesięczna rata kosztowała 14 498 mln euro, co oznacza, że fundusz pokryłby nieco ponad miesiąc wypłat emerytur.
Pod koniec 2011 roku, gdy osiągnął maksimum, sięgał 66 815 mln euro, czyli 6,22% PKB. Potem stopniowo go wyczerpywano, by finansować wypłaty emerytur, a w samym 2025 roku urósł o ok. 4 700 mln euro – zaledwie tyle, by pokryć około dziesięć dni wypłat.
Fundusz Rezerwowy miał służyć do pokrywania chwilowych różnic między dochodami a wydatkami. Fakt, że dziś jest na najwyższym poziomie od dekady, mówi więcej o tym, jak nisko spadł wcześniej, niż o jego obecnej sile.
Pokolenie „baby boom” już wchodzi do systemu wypłat
Obciążenie systemu emerytalnego już dziś widać w comiesięcznych wypłatach, a prognozy na kolejne lata są jeszcze bardziej niepokojące. We wrześniu Seguridad Social wypłaciła 10 547 417 świadczeń 9 529 386 osobom. Wartość wypłat wzrosła rok do roku o 6,3%, podczas gdy liczba świadczeń zwiększyła się tylko o 1,6%.
Nieco ponad połowa tego wzrostu wynika z większej liczby emerytur. Reszta – z wyższej kwoty każdej z nich. W tym roku emerytury kontrybucyjne wzrosły o 2,7%, a emerytury minimalne o ponad 7%. Do tego dochodzi efekt substytucji: nowi emeryci otrzymują o ok. 500 euro miesięcznie więcej niż osoby, których świadczenie właśnie wygasa. Przeciętna emerytura z tytułu wieku wzrosła rok do roku o 4,5%, do 1 576,1 euro we wrześniu.
Rok 2025 był rekordowy pod względem liczby nowych emerytur – było ich 375 324. Liczba emerytur wcześniejszych nadal rośnie i według wstępnych danych z pierwszych czterech miesięcy 2026 roku stanowią one 31% wszystkich nowych emerytur, wobec 27,9% w 2025 roku.
Najbardziej stromy odcinek tej krzywej dopiero przed nami. Osoby urodzone między końcówką lat 50. a połową lat 70. (pokolenie „baby boom”) będą przechodzić na emeryturę w ciągu najbliższych 20 lat.
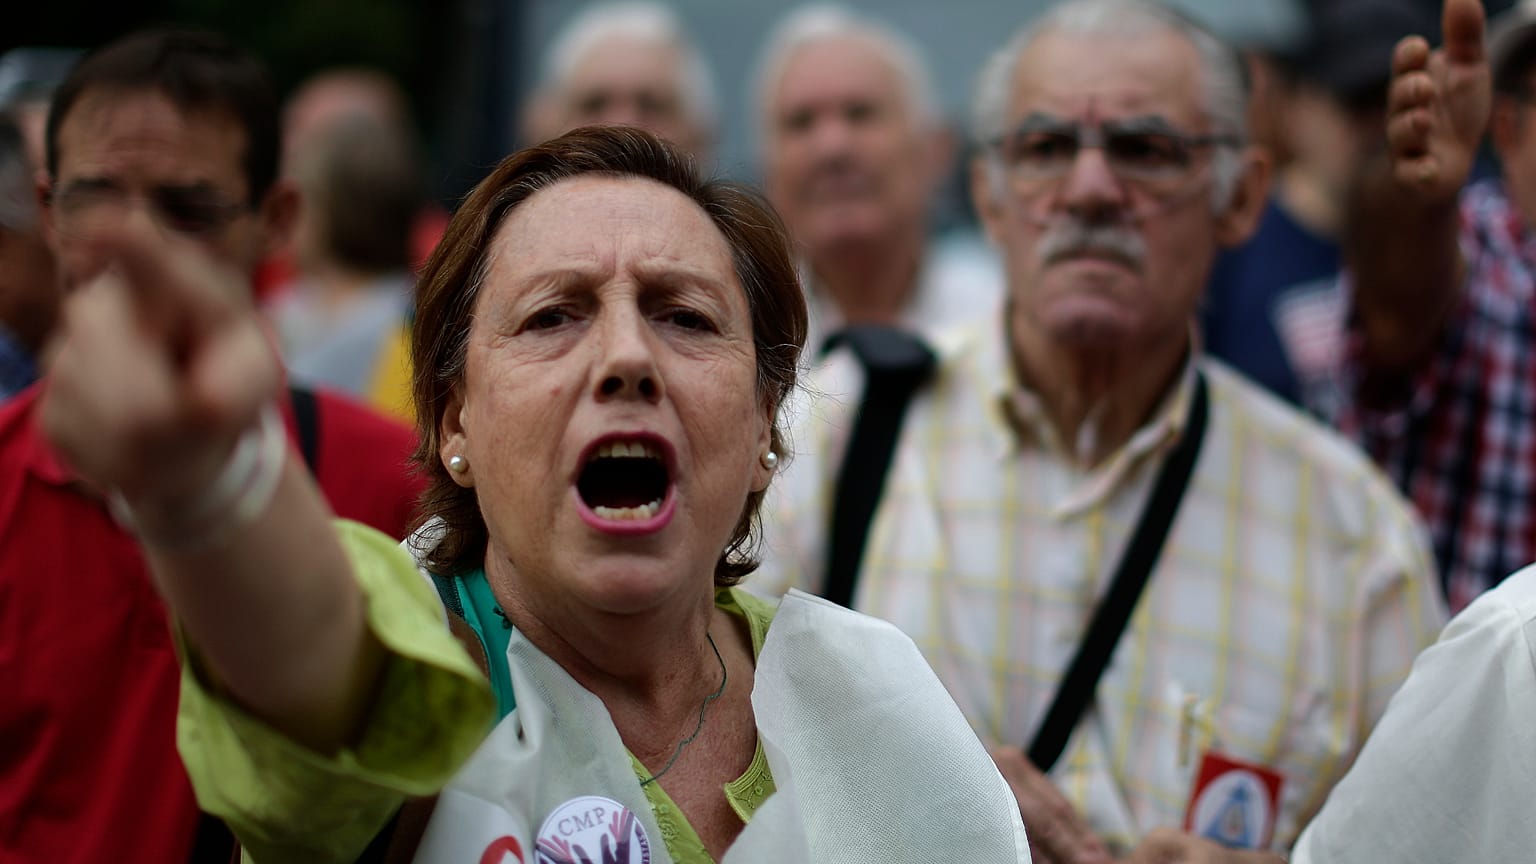
Manifestant krzyczy podczas demonstracji w obronie emerytur w Madrycie, w sobotę 13 listopada 2021 roku.Manifestant krzyczy podczas demonstracji w obronie emerytur w Madrycie, w sobotę 13 listopada 2021 roku.
Według prognoz opublikowanych przez INE w czerwcu odsetek osób powyżej 65. roku życia, który dziś wynosi 21,1% populacji, wzrośnie do 30,9% w 2076 roku. Te przewidywania zakładają dodatnie saldo migracji na poziomie 6,3 mln osób do 2040 roku. Bez tej imigracji presja na system składek byłaby jeszcze większa.
Calvo zwraca uwagę na to, co oznacza to dla osób dopiero wchodzących na rynek pracy. Prognozy, jak przypomina, już dziś przewidują, że emerytura pokryje mniejszą część ostatniego wynagrodzenia – stopa zastąpienia ma spaść z 77% do 65% w 2050 roku – „i opierają się na założeniach, które sama Fedea uważa za optymistyczne”. Kto ma dziś 30 lat, przejdzie na emeryturę około 2063 roku, w kraju z dużo większą liczbą emerytów przypadających na jednego płatnika składek.
Podwyżka emerytur w 2027 roku: około 3,5%
Do równania trzeba dodać inflację. Według pierwszych szacunków podwyżka emerytur w przyszłym roku wyniesie ok. 3,5% – najwięcej od 2024 roku. Ostateczny wskaźnik zależy od wstępnego odczytu inflacji CPI za listopad, który zostanie opublikowany 27 listopada i będzie ostatnią daną przed zastosowaniem podwyżki.
Podwyżkę trzeba będzie zatwierdzić ponownie bez nowych budżetów, bo Hiszpania wejdzie w 2027 rok z przedłużonym budżetem na 2023 rok. W styczniu pierwszy dekret z tegorocznymi środkami został odrzucony w Kongresie Deputowanych i rząd musiał 3 lutego przyjąć nowy. Pierwsze posiedzenie nowego parlamentu zaplanowano na 23 grudnia, o ile rząd powstanie w pierwszym podejściu, a podwyżkę emerytur trzeba będzie zastosować od 1 stycznia 2027 roku.
Przytoczone dane prowadzą do pytania politycznego: kto ma pokryć rosnące koszty systemu emerytalnego? Możliwości jest niewiele i żadna nie jest bezkosztowa. Pierwsza opcja to większe wpływy.
Reforma z lat 2021–2023 poszła tą drogą, wprowadzając Mechanizm Międzypokoleniowej Sprawiedliwości, który będzie podnosił składki do 2029 roku, a także nowe zasady składek dla osób samozatrudnionych. Niespełnienie reguły wydatkowej uruchomiłoby automatyczny wzrost składki MEI poprzez klauzulę zamknięcia. Drugą opcją jest niższy przeciętny koszt pojedynczej emerytury.
Można to osiągnąć, przesuwając w górę faktyczny wiek przechodzenia na emeryturę lub zmieniając sposób wyliczania wysokości pierwszej emerytury. Wspomniane 31% wcześniejszych emerytur pokazuje lukę między ustawowym a rzeczywistym wiekiem zakończenia aktywności zawodowej.
Trzecia możliwość to dalsze odwoływanie się do państwa po dodatkowe transfery lub pożyczki, co w praktyce oznacza wyższe podatki albo większy dług publiczny. To już się dzieje, a zadłużenie wobec państwa przekracza 136 000 mln euro. Czwarta opcja to większa liczba płatników składek, czyli wzrost zatrudnienia i produktywności oraz większa liczba osób w wieku produkcyjnym, która w dużej mierze zależy od imigracji i jest uwzględniona w projekcjach INE.
Calvo opowiada się za zmianą samej formuły. Proponuje przejście do systemu kont nominalnych, w którym każdy otrzymuje to, co wpłacił, zwaloryzowane zgodnie z tempem wzrostu gospodarki, oraz dodanie filaru kapitałowego. Obliczenia Devesy, Doménecha i Meneu dla Fedea, na które się powołuje, wskazują, że różnica między emeryturą otrzymywaną dziś przez nowych emerytów a tą, która przysługiwałaby im w takim modelu, wynosi od 12% do 25%.
Wariant 12% opiera się na założeniu, że PKB będzie rósł tak jak w ostatnich czterech dekadach, a 25% – na bardziej ostrożnych projekcjach Komisji Europejskiej. Ta różnica, jak podkreśla, pokazuje „część obecnej obietnicy, której system nie jest w stanie opłacić z własnych zasobów, a którą ktoś już finansuje transferami i długiem”.
Mężczyzna przemawia podczas demonstracji emerytów w Pampelunie, Nawarra, 1 października 2018 roku.Mężczyzna przemawia podczas demonstracji emerytów w Pampelunie, Nawarra, 1 października 2018 roku.
Jego propozycja zakłada poszanowanie już wypłacanych emerytur i wprowadzenie zmian pokoleniami, na wzór Szwecji. Osoby urodzone w 1970 roku wyliczałyby 5% swojej emerytury według nowej formuły, urodzeni w 1971 roku – 10%, i tak dalej aż do rocznika 1989, który przechodziłby na emeryturę w pełni w systemie kont nominalnych. Żadne pokolenie nie doświadczyłoby gwałtownego skoku względem poprzedniego, a każdy pracownik znałby z wieloletnim wyprzedzeniem zasady, które go obejmą. Według Calvo osoby o niskich podstawach wymiaru, z długimi karierami oraz samozatrudnieni wyszliby na tym lepiej „w systemie, który liczy każde euro składki”.
Przyznaje, że filar kapitałowy wymaga szczególnej ostrożności, bo przekierowanie części składek na indywidualne konta pozostawiłoby bez finansowania bieżące emerytury. Dlatego proponuje zacząć od MEI, który w 2025 roku zebrał niemal 5 000 mln euro przeznaczonych na Fundusz Rezerwowy inwestowany w dług publiczny, i przekierować te środki na konta kapitałowe z dywersyfikowanymi portfelami.
Później, gdy konta nominalne zrównoważą system, można byłoby stopniowo przenieść trzy–cztery punkty procentowe składki. Na pytanie, kto ma ponieść ciężar dostosowania, odpowiada, że obecny system już to robi – obciąża młodych i przyszłych podatników „nie mówiąc im tego wprost”. Reforma, jak przekonuje, uczyniłaby ten podział jawnym i rozłożyła ciężar między wszystkie pokolenia, które wciąż pracują.
Gdyby miał wskazać jedną priorytetową decyzję dla rządu wyłonionego 29 listopada, Calvo zaproponowałby przyjęcie w pierwszym roku ustawy ustanawiającej przejście do systemu kont nominalnych z harmonogramem dla poszczególnych roczników „ustalonym od pierwszego dnia”.
Taka ustawa zobowiązywałaby ponadto Seguridad Social do przesyłania co roku wszystkim płatnikom składek wyciągu z informacją o zgromadzonym kapitale i szacunkowej wysokości emerytury. Taki obowiązek wpisano już do reformy z 2011 roku, jak przypomina, lecz żaden rząd go dotąd nie zrealizował. Jego zdaniem to właśnie w pierwszym roku kadencji rząd ma najwięcej kapitału politycznego na reformę tej skali, a stopniowy kalendarz pozwala ją przyjąć bez wpływu na emerytów w pierwszych latach.
Jeśli ktoś w wieku 30 lat pyta, czy w ogóle otrzyma emeryturę, Calvo odpowiada: „tak – bo to wydatek z najsilniejszym poparciem politycznym w kraju i żaden rząd nie przestanie go finansować”. Dodaje, że niepewność dotyczy wysokości świadczenia w relacji do pensji oraz wieku, w którym będzie można przejść na emeryturę.
Radzi, by już teraz zacząć odkładać samodzielnie, choćby niewielkie kwoty, skorzystać z zakładowego planu emerytalnego, jeśli firma go oferuje, i uważnie śledzić debatę, w której to jego pokolenie ma najwięcej do stracenia. „Ich najlepszą gwarancją jest to, że system zostanie zreformowany, dopóki mają jeszcze czas się dostosować”.
Każda z opcji ma innych przegranych i różne horyzonty czasowe, a kalendarz polityczny przyspiesza. 27 listopada poznamy, o ile wzrosną emerytury od stycznia. 29 listopada odbędą się wybory parlamentarne. Emerytury wciąż będą wypłacane. Zwycięzca zdecyduje, kto ma ponieść koszt, który według AIReF wymagałby w 2050 roku zwiększenia transferów z budżetu państwa o 3% PKB.