






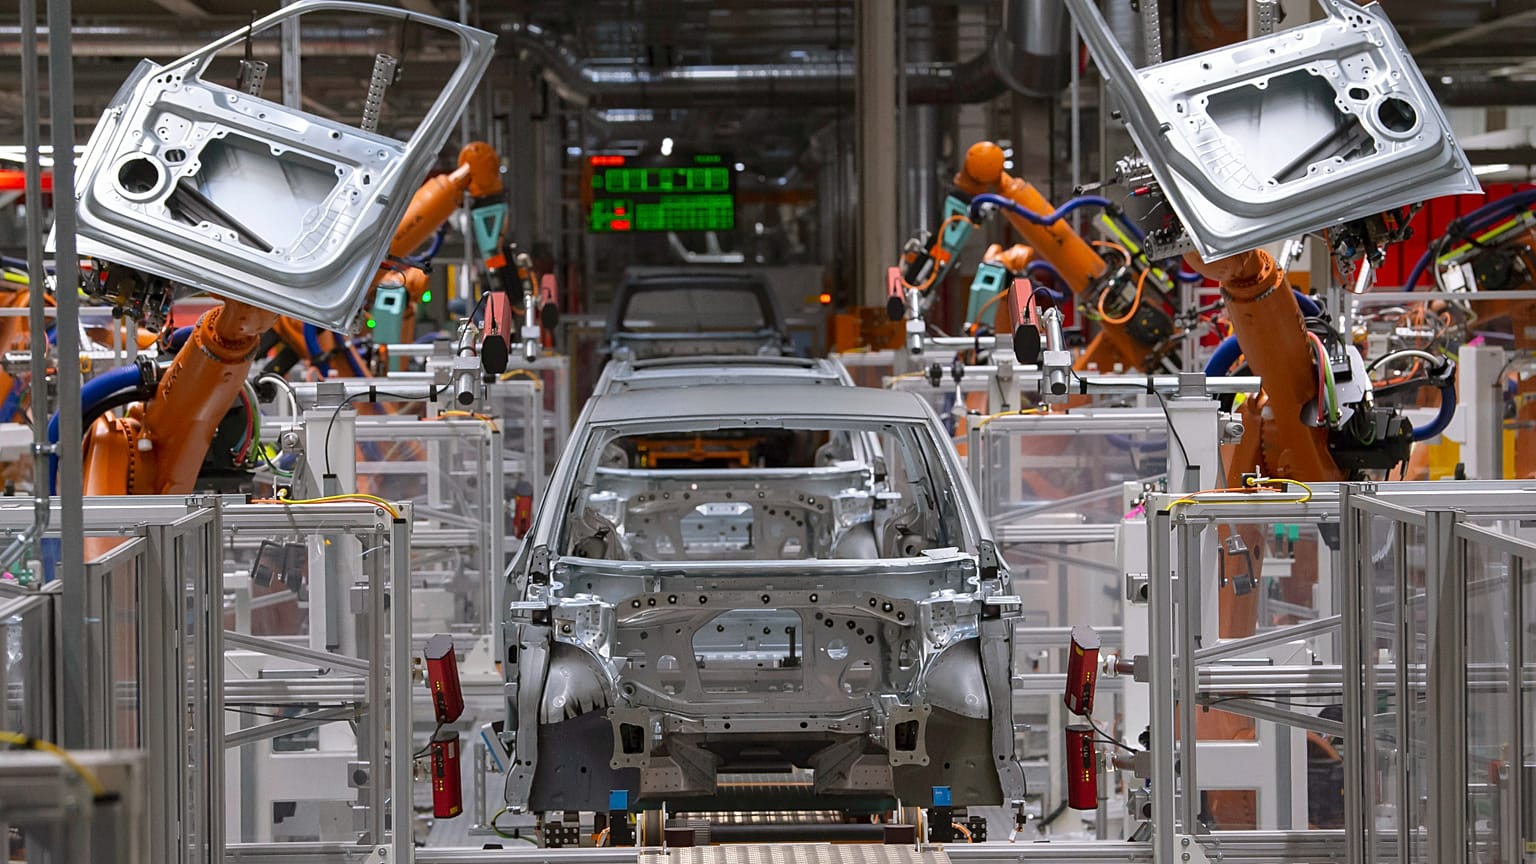


Według nowego raportu europejski sektor motoryzacyjny jest szczególnie narażony, bo opiera się na kilku krajach jako źródle czipów i kluczowych surowców; elektryfikacja aut nasila konkurencję z branżą AI i centrami danych o te same dostawy.
Europejscy producenci samochodów polegają na wąskiej grupie państw, dostawców i centrów przetwórczych, które zaopatrują ich w czipy, magnesy i metale potrzebne do produkcji pojazdów. Według najnowszego badania ta zależność jest dziś największym ryzykiem w łańcuchach dostaw dla branży motoryzacyjnej w Unii.
 REKLAMA
Analizę przeprowadziły czeski i niemiecki oddział firmy doradczej EY na zlecenie Europejskiego Stowarzyszenia Producentów Samochodów (ACEA). Opublikowany we wtorek raport ocenił dziesięć kluczowych materiałów i komponentów pod kątem sześciu czynników, które mogą ograniczać ich dostępność.
Najwyżej oceniono koncentrację dostaw – na 4,6 w pięciostopniowej skali.
Za najbardziej narażone uznano pięć kategorii: półprzewodniki, krzem, wolfram, magnesy neodymowo-żelazowo-borowe stosowane w silnikach elektrycznych oraz wiązki przewodów, czyli zestawy kabli łączących instalacje elektryczne w samochodzie.
Branża już wcześniej odczuła skutki takiej zależności.
Chińskie ograniczenia eksportu metali ziem rzadkich w ubiegłym roku doprowadziły do zatrzymania kilku linii produkcyjnych w Europie – podaje stowarzyszenie dostawców CLEPA, z kolei kryzys zaopatrzeniowy w fabrykach czipów firmy Nexperia skłonił ACEA w październiku do ostrzeżenia przed możliwym „poważnym zakłóceniem produkcji pojazdów w Europie”.
W przypadku sześciu z dziesięciu analizowanych surowców najwięcej ryzyka dotyczy nie wydobycia, lecz ich rafinacji i przetwarzania.
Chiny dominują w rafinacji metali ziem rzadkich i produkcji magnesów oraz w przerobie galu i germanu, natomiast Tajwan i Korea Południowa są kluczowymi ośrodkami produkcji czipów.
„Głównym wyzwaniem Europy nie jest wyłącznie dostęp do surowców. Jeszcze poważniejszy problem to niedobór mocy przerobowych, wykwalifikowanych dostawców i wyspecjalizowanej wiedzy” – powiedział Zdeněk Dušek, partner w dziale doradztwa dla branży motoryzacyjnej EY w Czechach.
„Takich kompetencji nie da się zbudować w rok czy dwa” – dodał Dušek.
Konkurencja ze sztuczną inteligencją
Elektryfikacja motoryzacji dodatkowo zaostrza ten problem.
Samochody elektryczne wymagają mniej tradycyjnych części, ale znacznie więcej półprzewodników, elektroniki mocy i krytycznych surowców. To stawia producentów aut w konkurencji o te same dostawy z sektorem sztucznej inteligencji, centrami danych, obronnością i energetyką odnawialną.
Według autorów badania przejście na pojazdy elektryczne zwiększa konkurencję z innymi branżami o te kluczowe materiały i komponenty o ok. 15%.
Producenci samochodów często są w tych segmentach stosunkowo małymi odbiorcami: odpowiadają za ok. 17% popytu końcowego na półprzewodniki i tylko 3% na gal, metal wykorzystywany w elektronice mocy i radarach.
Rosnąca konkurencja i silnie skoncentrowane łańcuchy dostaw windują ceny. Przykładowo cena galu od 2016 roku wzrosła ponad jedenastokrotnie – z ok. 197 do ok. 2269 dolarów za kilogram – wraz ze wzrostem popytu napędzanym m.in. rozwojem technologii AI.
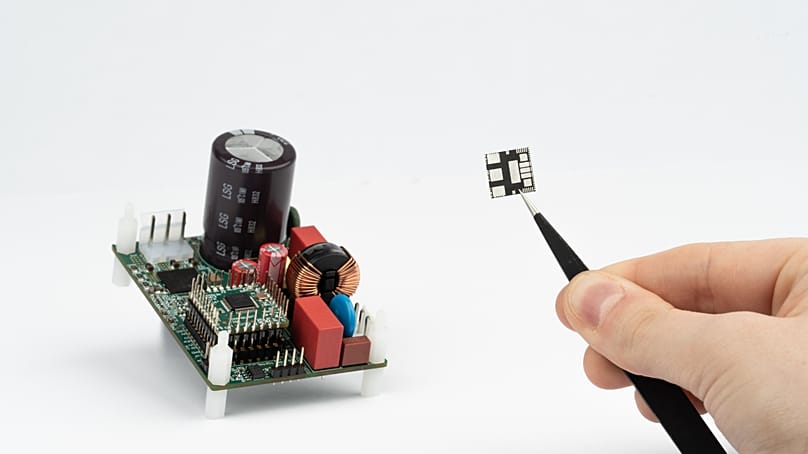
„Producenci samochodów coraz częściej konkurują o te dostawy z innymi sektorami, na przykład z producentami czipów dla sztucznej inteligencji” – powiedziała Martina Nimčová, menedżerka w dziale doradztwa biznesowego EY w Czechach.
Dodatkową presję przynoszą ambicje związane z autonomiczną jazdą. Funkcje samosterujące jeszcze bardziej uzależniają branżę od czipów, sensorów oraz galu i germanu – zauważają autorzy raportu.
Przykładem jest współpraca Volkswagena z Uberem przy wdrożeniu floty autonomicznych, w pełni elektrycznych mikrosamochodów „ID. Buzz AD”. Przejazdy w ramach platformy Uber mają ruszyć w Los Angeles pod koniec 2026 roku, a następnie zostać rozszerzone do tysięcy pojazdów.
Tymczasem koncern Stellantis planuje od 2028 roku produkować dla Ubera robotaksówki wykorzystujące technologię autonomicznej jazdy firmy Nvidia.
Brak szybkiego rozwiązania
Autorzy badania opisują cztery scenariusze, w których zakłócenia na świecie mogłyby pozbawić europejskich producentów aut kluczowych dostaw: przerwanie dostaw elektroniki z Tajwanu, surowcowy nacjonalizm w Azji, napięcia w korytarzach handlowych obu Ameryk oraz niestabilność na szlakach eksportu surowców z Afryki.
Wspólnym mianownikiem jest logistyka. Nawet krótkie przerwy potrafią zatrzymać linie produkcyjne pracujące w systemie just-in-time, co pokazały niedobory czipów w latach 2021–2022.
„Rozbudowa mocy dla najbardziej krytycznych surowców i komponentów często zajmuje ponad pięć lat” – wyjaśnił Dušek, dodając, że przewagę zyskują „nie ci, którzy mają najlepszą strategię na papierze, lecz ci, którzy działają wcześniej i potrafią szybciej zwiększać moce produkcyjne”.
Badanie konkluduje, że pełna samowystarczalność Europy w tym obszarze nie jest realistyczna.
Zamiast tego autorzy apelują, by Europa przyspieszyła procesy wydawania pozwoleń i certyfikacji, kierowała inwestycje w najbardziej dotkliwe wąskie gardła, dywersyfikowała dostawców i szlaki logistyczne, dokładniej monitorowała łańcuchy dostaw oraz zapewniła inwestorom prywatnym większą pewność długoterminowego popytu.
„To nie jest tylko zarządzanie ryzykiem. Chodzi o ochronę siły przemysłowej Europy” – podkreśliła Sigrid de Vries, dyrektor generalna ACEA.
Ponieważ budowa nowych mocy produkcyjnych liczy się w latach, przesłanie raportu brzmi: działać trzeba przed kolejnym kryzysem zaopatrzeniowym, a nie w jego trakcie.