





EU Inc, obietnica Komisji wzmocnienia rynku startupów w UE i zahamowania ich odpływu za granicę, napotyka przeszkody; wdrożenie do 2026 r. pozostaje niepewne. Przetrwanie 28. reżimu stoi pod znakiem zapytania.
Komisja Prawna (JURI) Parlamentu Europejskiego nie zdołała 19 października przeprowadzić głosowania nad projektem sprawozdania w sprawie EU Inc.
 REKLAMA
EU Inc, nazywana „28. reżimem”, ma wprowadzić jednolite zasady dla spółek, aby ograniczyć rozdrobnienie między 27 systemami prawnymi UE, co ma przyspieszyć i potanić zakładanie oraz rozwijanie firm. Dawałaby startupom jeden ogólnoeuropejski, cyfrowy typ spółki, bez zmian w krajowych przepisach o spółkach, rezydencji podatkowej ani systemie zabezpieczenia społecznego.
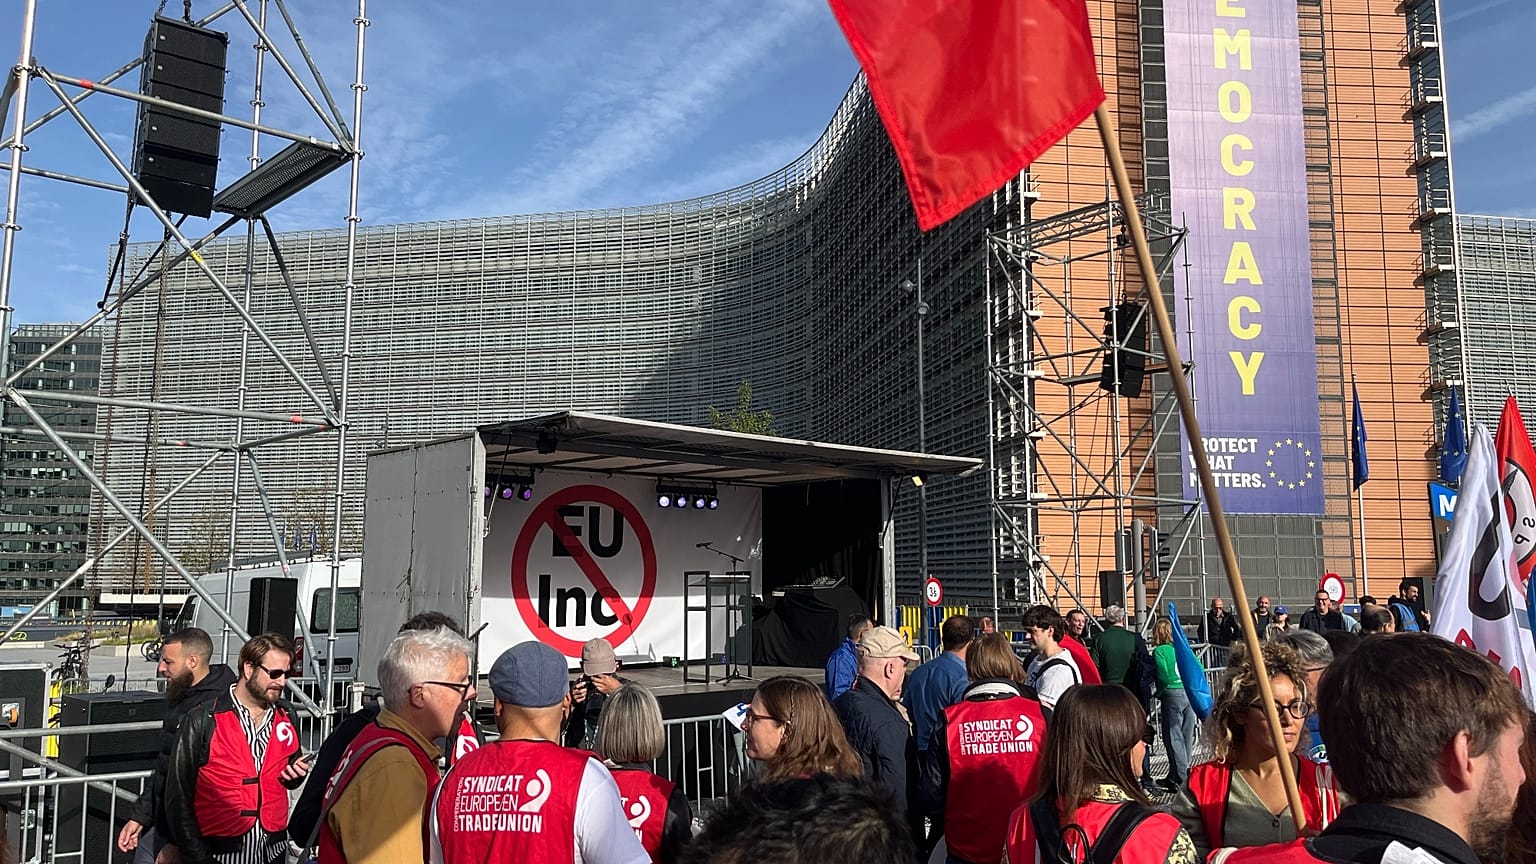
Plan budzi jednak silny sprzeciw. Europejska Konfederacja Związków Zawodowych (ETUC) ostrzega, że luki w obecnym projekcie mogą wywołać wyścig w dół, jeśli chodzi o płace i ochronę pracowników, a założyciele EU Inc twierdzą, że miesiące negocjacji rozwadniają istotę reformy.
Co obiecuje EU Inc
EU Inc ma być typem spółki obowiązującym w całej Unii, z jednym, ujednoliconym zbiorem zasad. Byłby dobrowolny i uzupełniałby krajowe formy prawne, dając założycielom jeszcze jedną możliwość przy zakładaniu firmy.
Zgodnie z tym reżimem firmy mogłyby zarejestrować się w jednym państwie członkowskim za pośrednictwem centralnego interfejsu UE, a procedura trwałaby 48 godzin. Minimalny kapitał wynosi 1 euro, nie byłby wymagany żaden depozyt przy otwarciu. Wszystkie procedury – założenie spółki, składanie dokumentów, ład korporacyjny, emisja udziałów i likwidacja – byłyby w pełni cyfrowe i wolne od opłat notarialnych oraz opłat w izbach handlowych. Przewidziano szybki, całkowicie cyfrowy dostęp do postępowań upadłościowych. Istniejące spółki mogłyby przekształcić się w EU Inc bez konieczności ich rozwiązania i ponownej rejestracji.
Dzięki ujednoliceniu europejskich pracowniczych opcji na akcje EU Inc zmieniłaby sposób, w jaki działa wynagradzanie w udziałach. Pracownicy otrzymywaliby opcje na tych samych zasadach i według tych samych reguł podatkowych, niezależnie od kraju zamieszkania.
Niektóre elementy pozostałyby bez zmian. Umowy o pracę, czas pracy, ochrona przed zwolnieniem, układy zbiorowe i rady pracowników nadal regulowałoby państwo, w którym pracownik wykonuje pracę. O zabezpieczeniu społecznym wciąż decydowałoby miejsce faktycznego świadczenia pracy. Projekt nie tworzy nowego systemu podatkowego ani nie zmienia zasad rezydencji podatkowej – firmy nadal byłyby opodatkowane tam, gdzie znajduje się ich faktyczne centrum zarządzania.
Prawa pracowników blokują porozumienie
Komisja przedstawiła swój wniosek 18 marca 2026 r. i liczy na osiągnięcie porozumienia do końca roku.
Rada przyjęła swoje stanowisko 23 października. Popiera cele projektu, jednocześnie upraszczając ramy, porządkując przepisy dotyczące cyfryzacji i pracowniczych opcji na akcje, wzmacniając zabezpieczenia oraz dostosowując całość do swobód jednolitego rynku UE.
Negocjacje w Parlamencie utknęły, odkąd komisji JURI już dwukrotnie nie udało się zdobyć większości dla projektu sprawozdania przygotowanego przez sprawozdawcę, René Repasiego (S&D). Repasi nie wskazał konkretnych punktów spornych, ale wszystko wskazuje na to, że największym problemem są prawa pracowników.
„Zrobiliśmy postępy, ale wciąż musimy znaleźć właściwą równowagę, aby dojść do ostatecznego porozumienia” – powiedział Repasi. „Aby EU Inc było «znakiem jakości», potrzebuje pewności prawa i zabezpieczeń dla pracowników przed nadużyciami, których – jak podkreślił – «w projekcie Komisji całkowicie brakuje»”.
„Jeśli EU Inc stanie się «narzędziem obchodzenia prawa pracy zamiast motorem innowacji wysokiej jakości», projekt nie spełni swojej obietnicy” – dodał sprawozdawca.
24 września i 20 października ETUC protestowała przeciw brakowi zabezpieczeń w projekcie, organizując akcje w Brukseli i Strasburgu. Zastępczyni sekretarza generalnego ETUC, Isabelle Schömann, ostrzega, że EU Inc może zachęcać do «zakupów reżimów prawnych». Firmy mogłyby rejestrować się w państwach ze słabszą ochroną pracy i słabszymi układami zbiorowymi, a następnie działać gdzie indziej, aby ominąć ostrzejsze przepisy oraz umożliwić dumping socjalny i fiskalny.
ETUC podkreśla, że projekt pozwala firmom unikać informowania i konsultowania pracowników. Ponieważ udział pracowników w organach spółek różni się w zależności od kraju i zależy od miejsca rejestracji spółki, przedsiębiorstwa mogłyby wybrać jurysdykcję, w której takie przedstawicielstwo nie istnieje, i w ten sposób wykluczyć pracowników z procesu decyzyjnego.
Jak zwraca uwagę Schömann, firmy mogłyby zastępować wynagrodzenia lub umowy o pracę opcjami na akcje, bo brak jednoznacznego zakazu wypłacania pensji w formie udziałów albo uzupełniania niskich płac udziałami. Zdaniem Repasiego takie opcje są cennym narzędziem przyciągania i zatrzymywania talentów, ale ostrzega, że „tego typu programy nigdy nie powinny zastępować godziwych wynagrodzeń, emerytur ani składek na ubezpieczenie społeczne”.
Spółki EU Inc mogłyby korzystać z przyspieszonej procedury likwidacji, nawet jeśli mają zaległe zobowiązania. Według analizy prawnej ETUC oznaczałoby to niewypłacone pensje, odprawy czy składki na ubezpieczenie społeczne dla zwalnianych pracowników, podczas gdy organy ubezpieczeniowe miałyby tylko ograniczony czas na kontrolę i zgłoszenie sprzeciwu.
„Szybsze procedury mogą ograniczyć zbędne obciążenia administracyjne, ale tempo nie może odbywać się kosztem praw wierzycieli, roszczeń pracowników ani skutecznego egzekwowania zobowiązań prawnych” – ostrzegł Repasi.
Negocjatorzy chcą dojść do porozumienia do końca roku. Uzależniają to jednak – jak mówi Repasi – od „gotowości wszystkich stron do konstruktywnej pracy”, jednocześnie wzywając Komisję, by była „uczciwym pośrednikiem”. „Musi zadbać o uczciwy proces i pomóc obu współprawodawcom znaleźć wspólne stanowisko, nie faworyzując żadnej ze stron” – powiedział Repasi Euronews.
Zdaniem Schömann negocjatorzy pomijają jeden kluczowy element.
Jak podkreśla, największą barierą dla startupów i szybko rosnących firm jest dostęp do kapitału – to on decyduje, czy pozostaną w Europie. „Nie widzimy jednak, skąd te nowe przedsiębiorstwa miałyby uzyskać dostęp do inwestycji w ramach reformy EU Inc” – dodała.
Czy EU Inc wciąż spełnia obietnice?
Mimo że związki zawodowe domagają się mocniejszej ochrony pracowników, założyciele EU Inc ostrzegają, że wielomiesięczne negocjacje stopniowo rozmywają główny sens reformy. 15 października 2026 r. kampania EU‑INC wystosowała pilne ostrzeżenie do europejskich przywódców, oskarżając decydentów o osłabienie projektu w wyniku wielomiesięcznych rozmów.
Akcję popiera ponad 26 tys. założycieli, inwestorów i przedsiębiorców z całej Europy, w tym osoby związane z firmami Stripe, Klarna, Mistral AI i Atomico. W oświadczeniu kampania stwierdziła: „EU Inc, której broniliście – mająca umożliwić Europie konkurowanie na dużą skalę – już nie istnieje”.
Simon Schaefer, współinicjator kampanii EU‑INC, powiedział Euronews, że pierwotnym celem było stworzenie prawdziwie europejskich ram prawnych, niezależnych od sądów krajowych. „Tymczasem Komisja wybrała wersję, w której za rozstrzyganie sporów odpowiadają sądy państw członkowskich. Już to samo sprawia, że projekt nie jest tym wielkim skokiem, o który pierwotnie prosiliśmy, bo w praktyce oznacza 27 wersji tego samego systemu” – ocenił.
Zdaniem kampanii możliwość wprowadzania przez państwa członkowskie krajowych odstępstw i dodatkowych wymogów grozi powstaniem 27 odmian tego samego systemu. Schaefer uważa, że jeśli w pełni jednolity europejski model nie jest już realny, startupy powinny przynajmniej móc wybrać państwo oferujące dla nich najbardziej odpowiednie ramy korporacyjne.
„Prawo spółek, prawo pracy, przepisy podatkowe – wszystko jest ze sobą tak powiązane i tak złożone, że naszym zdaniem najlepszym możliwym skutkiem obecnego wniosku Komisji byłoby to, aby jedno, dwa lub trzy państwa członkowskie w Europie zbudowały odpowiednie ramy dla startupów” – stwierdził.
Jednym z głównych punktów spornych jest projekt centralnego europejskiego rejestru spółek, który zniknął z wstępnego kompromisowego tekstu Rady. Założyciele przekonują, że jeden rejestr ze znormalizowanymi informacjami o spółkach jest kluczowy, by uprościć procedury bankowe, inwestycyjne oraz związane z przestrzeganiem przepisów ponad granicami.
Sprzeciwiają się też ograniczeniom dotyczącym pracowniczych opcji na akcje, w tym limitom powiązanym z wielkością firmy i obrotami. Takie bariery mogłyby uniemożliwić rosnącym przedsiębiorstwom pełne skorzystanie z nowych zasad.
Wątpliwości budzi też to, kto właściwie ma korzystać z EU Inc. Choć projekt Komisji powstał głównie z myślą o startupach, nie przewiduje ogólnych ograniczeń co do wielkości ani wieku spółki. Z rozwiązań EU Inc mogłyby więc korzystać także duże, ugruntowane przedsiębiorstwa, co rodzi pytanie, czy uproszczone zasady, projektowane dla młodych firm, nie stałyby się narzędziem dla korporacji szukających korzystniejszych modeli zarządzania.
Projekt zawiera też zasadniczą sprzeczność: firmy mogłyby zarejestrować się w jednym państwie członkowskim, a być zarządzane z innego. Ponieważ rezydencja podatkowa nadal podlega prawu krajowemu, spółka zarejestrowana w Irlandii, ale faktycznie zarządzana z Niemiec, mogłaby nadal podlegać niemieckim obowiązkom podatkowym i złożonym wymogom transgranicznego rozliczania.
Dla Schaefera to jednak jedna z najważniejszych zalet projektu: „Swobodny wybór administracyjnej siedziby głównej uczyniłby to możliwym w obrębie Europy. Moglibyście zarejestrować firmę w dowolnym kraju członkowskim, a jednocześnie fizycznie działać w innym państwie i tam płacić podatki”.
Jednolita procedura rejestracji nie oznaczałaby jednak automatycznie jednolitego otoczenia prawnego. Luki w europejskich przepisach nadal wypełniałyby prawa krajowe, co mogłoby utrzymać różnice między państwami, nawet jeśli zasady zakładania spółek zostaną ujednolicone.
Kolejny problem to podstawa prawna. Komisja opiera projekt na artykule 114 Traktatów UE, który pozwala na zbliżanie przepisów krajowych w celu usprawnienia funkcjonowania jednolitego rynku. Grupa European Company Law Experts kwestionuje jednak, czy ten przepis może legalnie uzasadniać stworzenie odrębnej, fakultatywnej formy spółki.
Dochodzi do tego kwestia szybkiej, cyfrowej rejestracji, która budzi obawy o zapobieganie oszustwom. Projekt pozostawia pewne kontrole administracyjne, sądowe lub notarialne, ale Federalna Izba Notariuszy Niemiec uważa, że weryfikacja tożsamości i zabezpieczenia prawne są niewystarczające, co może zwiększyć ryzyko tworzenia firm‑wydmuszek, oszustw i prania pieniędzy. Komisja utrzymuje jednak, że mechanizmy chroniące przed nadużyciami nadal będą obowiązywać.
Odpowiadając na obawy związków, że EU Inc może osłabić prawa pracowników, Schaefer przekonywał, iż zabezpieczenia powinny bezpośrednio uderzać w nadużycia – na przykład uniemożliwiać firmom wykorzystywanie opcji na akcje do obchodzenia przepisów o płacy minimalnej.
„Jesteśmy gotowi, chętni i zainteresowani tym, by zaprojektować właściwe narzędzia do zapobiegania oszustwom. Zgadzamy się ze związkami zawodowymi, że nie chcemy naruszania praw pracowników. To nigdy nie powinno się zdarzyć” – powiedział Schaefer.
Kampania EU‑INC chce, by przywódcy UE przywrócili pięć kluczowych elementów: swobodę rejestracji w dowolnym państwie członkowskim, dostępność dla firm każdej wielkości i z różnych sektorów, jeden europejski rejestr spółek, ujednolicone zasady dotyczące opcji na akcje opodatkowanych dopiero przy sprzedaży udziałów oraz powiązanie krajowych obowiązków podatkowych i pracowniczych z rzeczywistą działalnością gospodarczą.
Jeśli jednak negocjacje zbyt mocno okroją te postulaty, kampania może dążyć do opóźnienia prac nad ustawą zamiast godzić się na rozwodnioną wersję, ostrzega Schaefer.
„Jeśli zobaczymy sygnały, że tak się nie stanie albo że kompromisów będzie za dużo, spróbujemy znaleźć sposób, by opóźnić proces i zrobić to porządnie. Dla nas tempo nie jest najważniejszym kryterium. Ważniejsze od szybkości jest dziś to, żeby projekt był właściwie przygotowany”