


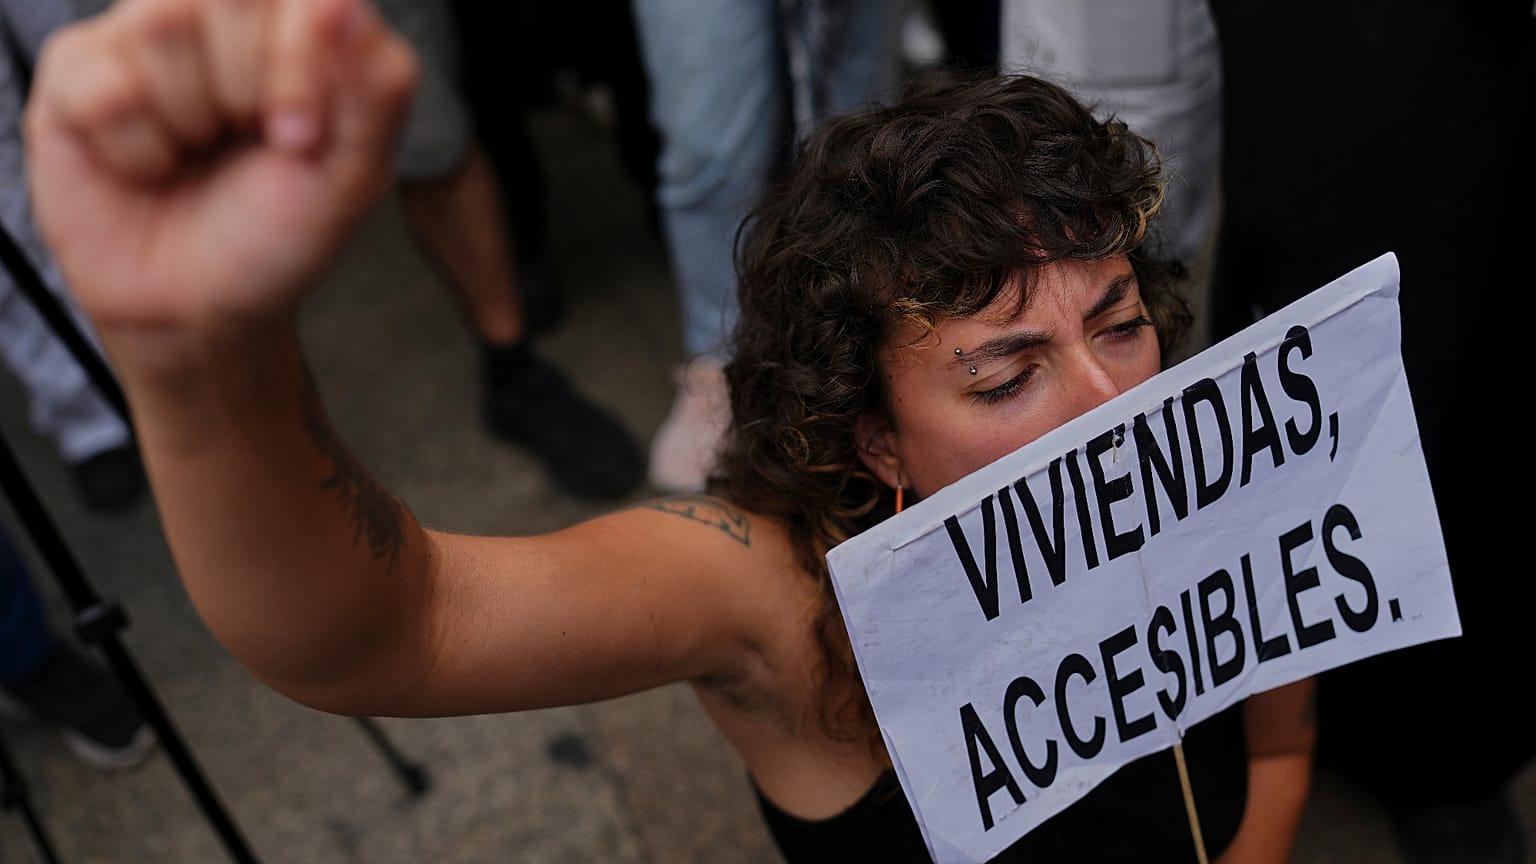


Ceny mieszkań wzrosły w latach 2015–2025 o 84,6%, pensje tylko o 27,85%. Drogi wynajem i brak tanich lokali pogłębiają kryzys, eksperci mówią o koniecznej reformie strukturalnej.
W Hiszpanii, posiadanie pracy nie gwarantuje już możliwości zdobycia mieszkania. Wzrost cen nieruchomości i czynszów w ostatnich latach, znacznie szybszy niż wzrost płac, utrudnia zarówno spłatę kredytu hipotecznego, jak i odkładanie pieniędzy na zapłatę wkładu własnego.
 REKLAMA
Chodzi o przepaść, która dotyka przede wszystkim – choć nie wyłącznie – ludzi młodych oraz gospodarstwa domowe o niskich i średnich dochodach. W ostatnich tygodniach sprawiła ona, że dostęp do mieszkania znalazł się w centrum debaty społecznej i politycznej. Do tego stopnia, że premier Hiszpanii Pedro Sánchez zdecydował się przyspieszyć wybory parlamentarne, ponieważ w Kongresie Deputowanych nie udało się przyjąć pakietu pilnych działań mających odpowiedzieć na niezadowolenie widoczne na ulicach.
„Problem ma przede wszystkim charakter strukturalny” – podkreśla w rozmowie z „Euronews” Rafael Pampillón, profesor ekonomii stosowanej na Uniwersytecie San Pablo-CEU w Madrycie. Przyznaje, że obecna przepaść między płacami a wysokimi kosztami najmu i kredytów hipotecznych «utrudnia dostęp do mieszkania» i zwraca uwagę, że «posiadanie pieniędzy na wkład własny nie wystarcza».
Jak wynika z danych (źródło w Hiszpański) Krajowego Instytutu Statystycznego (INE), ceny mieszkań wzrosły o 84,6% w latach 2015–2025, podczas gdy średnie roczne wynagrodzenie brutto zwiększyło się o 27,85% między 2015 a 2024 rokiem, do 29 540 euro. Wynagrodzenia uzgadniane w układach zbiorowych wzrosły w tym samym okresie o ok. 27%.
Różnica utrzymuje się także dziś. Ceny mieszkań zwiększyły się o 12,2% rok do roku w drugim kwartale 2026, podczas gdy średnie podwyżki płac wynosiły według danych Ministerstwa Pracy od 3% do 4%. Ceny mieszkań rosną w tempie, za którym zarobki z pracy nie nadążają.
Najnowszy raport (źródło w Hiszpański) Oxfam Intermón, zaprezentowany w ubiegłym tygodniu, ostrzega, że wydatki na mieszkanie podbiły wskaźnik ubóstwa pracujących do 15,49%, czyli ok. 770 tys. osób w całym kraju. Z dokumentu wynika, że jedna na trzy osoby pracujące, które wynajmują mieszkanie po cenach rynkowych, po opłaceniu czynszu żyje w ubóstwie. Odsetek ten sięga 34,08%, wobec 10,22% wśród osób spłacających kredyt hipoteczny i 7,95% wśród tych, które mają mieszkanie bez kredytu.
„Eksmisje są najbardziej skrajnym obliczem kryzysu mieszkaniowego, ale nie jedynym” – mówi Alejandro García‑Gil (źródło w Hiszpański), odpowiedzialny za mieszkalnictwo, zatrudnienie i politykę społeczną w Oxfam Intermón. „Istnieje też mniej widoczna rzeczywistość: osoby, które pracują i z trudem co miesiąc opłacają mieszkanie, ale po zapłaceniu czynszu nie mają już wystarczających dochodów, by prowadzić godne życie”.
Czynsz, który utrudnia zakup mieszkania
Problem nie sprowadza się wyłącznie do ceny zakupu. Zgodnie z najnowszym raportem (źródło w Hiszpański) rocznym Banku Hiszpanii cztery na dziesięć gospodarstw domowych wynajmujących mieszkanie ponoszą nadmierne obciążenie finansowe, bo na czynsz przeznaczają ponad 40% swoich dochodów. W dużych miastach i regionach najmocniej dotkniętych przez turystykę presja na ceny dodatkowo pogłębia trudności.
„Do tych problemów z dostępnością przyczynia się fakt, że ceny mieszkań rosły szybciej niż dochody gospodarstw domowych, co zwiększyło wymagany wysiłek i zaostrzyło warunki zakupu mieszkania w Hiszpanii w większym stopniu niż w innych dużych gospodarkach europejskich” – czytamy w raporcie.
Najem również staje się barierą dla osób, które chciałyby kupić mieszkanie. Choć w niektórych przypadkach rata kredytu hipotecznego byłaby niższa niż miesięczny czynsz, zgromadzenie kwoty potrzebnej do uzyskania kredytu staje się coraz trudniejsze, gdy znaczną część pensji pochłania opłata za wynajem – wyjaśnia Pampillón, podkreślając, że «posiadanie pieniędzy na wkład własny nie wystarcza».
„Pensja pozwala regulować miesięczne zobowiązania, ale zakup mieszkania wymaga wysokiego wkładu własnego, a więc znacznych oszczędności” – tłumaczy ekonomista, który jest także doktorem nauk ekonomicznych i biznesu na Uniwersytecie w Barcelonie oraz absolwentem MBA w IESE. „Im więcej czasu potrzeba na zgromadzenie wkładu, tym dłużej trzeba płacić czynsz”.
Przy średniej cenie mieszkania na poziomie ok. 200 tys. euro kupujący potrzebuje mniej więcej 60 tys. euro, by pokryć wkład własny i koszty związane z transakcją. Jak zauważa Pampillón, bez możliwości oszczędzania pomoc rodziny często jest jedynym sposobem, by «przerwać ten krąg». „Ci, którzy takiej pomocy nie mają, muszą przejść znacznie dłuższą drogę. W efekcie majątek rodzinny – w połączeniu z wysokimi emeryturami – odgrywa coraz większą rolę w życiowych szansach dzieci” – ubolewa.
W tym kontekście trudności z usamodzielnieniem się pokazują narastające nierówności między tymi, którzy mogą sięgnąć po zasoby rodziny, a tymi, którzy polegają wyłącznie na swoich pensjach. Od 2008 roku odsetek gospodarstw domowych niemających własnego mieszkania wzrósł o 45% – wynika z Badania Warunków Życia (źródło w Hiszpański) INE.
Problem strukturalny wykraczający poza kwestię płac
Spadek wynagrodzeń w czasie kryzysu, wolniejsze odbicie płac oraz wejście funduszy inwestycyjnych na rynek nieruchomości dodatkowo powiększyły tę lukę. Do tego dochodzi niedobór podaży: w latach 2021–2025 skumulował się szacowany deficyt ok. 750 tys. mieszkań – podaje Bank Hiszpanii. W samym 2025 roku powstało ok. 225 tys. nowych gospodarstw domowych, podczas gdy ukończono zaledwie 92 tys. nowych lokali.
Mimo skali tego rozwarstwienia wielu ekspertów podkreśla, że nierównowaga między dochodami a kosztami mieszkania nie zniknie wyłącznie dzięki podwyżkom płac. „Zawsze uważano, że najlepszym narzędziem walki z ubóstwem jest praca, a ta analiza pokazuje, że samo posiadanie pracy nie wystarcza” – stwierdza García‑Gil w nawiązaniu do badania Oxfam Intermón.
Komisja Europejska w swoim diagnozującym raporcie (źródło w Hiszpański) na temat sytuacji w sektorze mieszkaniowym używa mocnych sformułowań: „Sektor mieszkaniowy w Hiszpanii mierzy się z głęboko zakorzenionymi wyzwaniami strukturalnymi. Hiszpański rynek nieruchomości cechuje poważna nierównowaga między podażą a popytem oraz brak wystarczającego zasobu mieszkań przystępnych cenowo i społecznych, w tym opcji najmu socjalnego”.
W obliczu obecnej sytuacji związki zawodowe CC.OO. i UGT zdecydowały się ogłosić 24‑godzinny strajk generalny 11 listopada pod hasłem „płace, mieszkanie, ceny”. Liczą, że w ten sposób skanalizują społeczne niezadowolenie, jakie wywołuje kryzys mieszkaniowy w Hiszpanii, szczególnie po eksmisji – i późniejszej śmierci – Maricarmen, 87‑letniej kobiety, która zmarła na początku października kilka dni po wyrzuceniu z domu.
„W obecnych warunkach nie ma takiej pensji ani układu zbiorowego, który pozwoliłby nam zdobyć mieszkanie” – mówił (źródło w Hiszpański) ostatnio sekretarz generalny UGT, Pepe Álvarez, w wypowiedzi dla mediów. „Nie możemy dłużej żyć w sytuacji, w której dla ogromnej większości pracowników i pracownic w naszym kraju – przy obecnych płacach – dostęp do mieszkania jest praktycznie niemożliwy, zarówno w najmie, jak i na własność”.
Oba związki domagają się co najmniej 7‑procentowej podwyżki płacy minimalnej w 2027 roku, tak aby przekroczyła ona 1300 euro w systemie 14 wypłat. Jednak sekretarz generalny CC.OO., Unai Sordo, przyznaje ograniczenia polityki płacowej wobec tak szybkiego wzrostu cen nieruchomości.
„W żadnym kraju świata nie ma takiej polityki płacowej, która byłaby w stanie odpowiedzieć na absurd polegający na podnoszeniu cen mieszkań o 12% rok do roku” – stwierdził związkowiec w komunikacie (źródło w Hiszpański) z 13 października.
Organizacja proponuje, by przez dekadę przeznaczać co najmniej 1% rocznego produktu krajowego brutto na mieszkalnictwo publiczne i domaga się działań, które zatrzymają spekulację i ograniczą dalszy wzrost cen nieruchomości.
Pampillón również apeluje o reformy wykraczające daleko poza zwykłe podnoszenie płac, które ostatecznie wymagałoby «bardziej produktywnych firm, większych inwestycji i miejsc pracy o wyższej wartości dodanej». Podkreśla, że jednym z kluczowych problemów jest to, iż popyt na mieszkania rośnie znacznie szybciej, niż powstają nowe budynki.
„Polityka gospodarcza powinna oddziaływać na płace, ale przede wszystkim na podaż mieszkań” – uważa ekonomista. „Trzeba ułatwiać budowę tam, gdzie jest popyt: zapewnić tereny pod zabudowę, przyspieszyć wydawanie pozwoleń, skoordynować infrastrukturę i ograniczyć procedury, które podnoszą koszty, nie zapewniając realnej ochrony”.
W jednym wszyscy zainteresowani – klasa polityczna, związki zawodowe, eksperci i większość społeczeństwa – są zgodni: kryzys mieszkaniowy w Hiszpanii jest problemem strukturalnym, z niewielką liczbą szybkich rozwiązań i wymaga szeroko zakrojonego planowania w długiej perspektywie.