




System ubezpieczeń społecznych zakończył 2025 r. z deficytem 0,4% PKB; państwo przelało 47,8 mld euro, a Fedea szacuje deficyt bazowy na 4,15%. System emerytalny nie bankrutuje, lecz coraz bardziej zależy od budżetu.
5 października Pedro Sánchez ogłosił wybory parlamentarne na 29 listopada, a emerytury ponownie znalazły się w centrum uwagi, jak przy każdych wyborach. Jedno z najczęstszych pytań brzmi: czy system emerytalny jest bankrutem? Same liczby nie pozwalają udzielić ostatecznej odpowiedzi ani w jedną, ani w drugą stronę.
 REKLAMA
W tym roku Hiszpania pobiła rekord najwyższej miesięcznej wypłaty emerytur, sięgającej niemal 14,5 mld euro. Księgowy deficyt systemu ubezpieczeń społecznych jest zarazem najniższy od 2011 roku i wynosi 0,4% PKB. Jednak ponad 20% wpływów systemu ubezpieczeń społecznych pochodzi z budżetu państwa, zadłużenie wobec Skarbu Państwa przekracza 136 mld euro, a fala przechodzenia na emeryturę pokolenia „baby boomers” dopiero się zaczyna.
Hiszpania. Czy system emerytalny oparty na repartycji może zbankrutować?
Hiszpański system emerytalny jest systemem repartycyjnym, co oznacza, że obecne składki finansują obecne emerytury. Nie istnieje osobne konto na nazwisko każdego pracownika ani „skarbonka”, którą można zwyczajnie wyczerpać. Konstytucja, a konkretnie artykuł 50, nakłada na państwo obowiązek zapewnienia odpowiednio wysokich i regularnie waloryzowanych emerytur. W razie niedoboru środków państwo ma obowiązek pokryć deficyt poprzez pożyczkę lub transfer z budżetu.
Słowo „upadłość” nie do końca pasuje do tego problemu. Systemy repartycyjne nie bankrutują tak jak przedsiębiorstwa. Dopóki stoi za nimi państwo (lub rząd), emerytury są wypłacane. Może się jednak zdarzyć, że koszt systemu rośnie szybciej niż gospodarka, która ma go utrzymać. W końcu ktoś będzie musiał zdecydować, kto ten koszt poniesie.
Santiago Calvo, profesor ekonomii ilościowej i finansów publicznych oraz zastępca dyrektora ośrodka Ruth Richardson, wychodzi z tego samego założenia. Tłumaczy, że system ubezpieczeń społecznych nie może zbankrutować jak firma, bo w tle jest zdolność państwa do ściągania podatków i emisji długu.
Problem polega na tym, że w ten sposób ryzyko przenosi się na samo państwo. W książce „El elefante en la habitación”, napisanej wspólnie z Danielem Fernándezem, autorzy opisują scenariusz „bankructwa po grecku”. Calvo przedstawia go jako sytuację, w której po latach łatania dziury długiem recesja lub skok stóp procentowych winduje premię za ryzyko tak wysoko, że Hiszpania traci możliwość finansowania się po akceptowalnym koszcie.
„W tym momencie o skali cięć przestaje się decydować w Kongresie, w spokojnym rytmie i z wyprzedzeniem. Zaczyna się o nich negocjować z wierzycielami jako warunku udzielenia pomocy, a pierwszą pozycją w budżecie, którą się tnie, jest ta największa” – ostrzega. Przypomina, że w Grecji cięcia objęły także osoby już pobierające świadczenia, a przeciętna emerytura spadła z ok. 1350 euro w 2009 roku do 833 euro kilka lat później. Poniższe dane pokazują, o co toczy się spór.
Oficjalne dane: deficyt na poziomie 0,4% PKB
Według Ministerstwa ds. Integracji, Ubezpieczeń Społecznych i Migracji obraz sytuacji wydaje się stosunkowo spokojny. W 2025 roku system ubezpieczeń społecznych zamknął rok z deficytem 7 387 mln euro, co oznacza wyraźną poprawę wobec 2024 roku, gdy deficyt sięgał 9 834 mln euro.
Deficyt na koniec 2025 roku odpowiadał 0,4% PKB – to najniższy poziom od 2011 roku i duży postęp w porównaniu z 1,7% PKB odnotowanymi w 2016 roku. Składki wzrosły w 2025 roku o 6,9%, do 176 918 mln euro, a do sierpnia 2026 roku sięgnęły 126 032 mln, czyli o 7,5% więcej niż rok wcześniej. Rekordowy wzrost zatrudnienia był jednym z głównych motorów wzrostu składek, obok rosnącej liczby pracowników objętych systemem.
Lipiec 2026 roku zakończył się liczbą 22 509 200 pracowników odprowadzających składki – po raz pierwszy w historii Hiszpanii przekroczono próg 22,5 mln. Pracownicy zagraniczni stanowili 15,6% wszystkich ubezpieczonych, a w czerwcu na jednego emeryta przypadało 2,37 pracownika, kluczowy wskaźnik w systemie repartycyjnym. W czerwcu na Balearach przypadało 3,48 płatnika składek na emeryta, natomiast w Ourense zaledwie 1,14.
Transfery z budżetu państwa to 20% wpływów
Klucz do zrozumienia działania hiszpańskiego systemu ubezpieczeń społecznych kryje się w szczegółach bilansu. Z 232 782 mln euro zebranych przez system ubezpieczeń społecznych w 2025 roku aż 47 815 mln pochodziło w formie transferów z budżetu państwa, o 11% więcej niż rok wcześniej.
W efekcie udział wpływów pochodzących bezpośrednio z budżetu centralnego wzrósł do 20,5%. Jak wyjaśnia resort, znaczną część wzrostu da się wytłumaczyć Paktem z Toledo, zgodnie z którym określone wydatki powinny być finansowane z podatków. Podobnie jest z minimalnym dochodem gwarantowanym i dopłatami do najniższych emerytur.
Fedea stosuje szerszą definicję, gdy ocenia kondycję finansową systemu ubezpieczeń społecznych. Według analizy Fedea obejmującej lata 2005–2025 transfery państwowe do rozszerzonego systemu sięgnęły w 2025 roku 61 342 mln euro.
Jeśli doliczymy te transfery do rachunków, całkowity deficyt wyniósłby ok. 8 400 mln euro – wielkość zbliżoną do 7 387 mln podanych przez ministerstwo. Bez tych środków podstawowy deficyt rośnie do 69 783 mln euro, czyli 4,15% PKB – osiem razy więcej.
Obie wartości są poprawne, bo mierzą coś innego. Część transferów finansuje świadczenia, co do których nikt nie kwestionuje, że powinny być opłacane z podatków. W 2024 roku z 58 301 mln euro transferów 12 951 mln przeznaczono na świadczenia nieekwiwalentne, a 15 234 mln na emerytury urzędników państwowych.
Największy blok, 27 505 mln, posłużył do sfinansowania świadczeń ekwiwalentnych. Badanie Fedea ujmuje ten fragment jako deficyt, podczas gdy księgi ministerstwa traktują go jako dodatkowe dochody.
Nie chodzi więc o błąd rzędu 7 mld lub 70 mld euro, lecz o odpowiedź na pytanie, jaką część kosztów powinny pokrywać składki, a jaką podatki. Obie interpretacje zgadzają się co do jednego: niezależnie od tego, czy uwzględnimy transfery, czy nie, system notuje ujemny wynik.
Calvo przyznaje, że oba zestawy danych „są poprawne, ale odpowiadają na różne pytania”. Według ministerstwa chodzi o to, jakiej kwoty brakuje systemowi ubezpieczeń społecznych po otrzymaniu z budżetu państwa niemal 53 000 mln w transferach – i jak duża będzie ta luka, zależy przede wszystkim od tego, ile każdego roku zdecyduje się przekazać resort finansów.
Analiza Fedea porównuje natomiast to, co system zbiera sam, z tym, co wydaje – „a to jest pytanie kluczowe, gdy mówimy o jego trwałości”. Według ekonomisty deficyt składkowy liczony przez Fedea, czyli różnica między świadczeniami ekwiwalentnymi a składkami, które je finansują, wynosi ok. 63 700 mln euro, czyli około 3,8% PKB.
Oficjalny wskaźnik ma jego zdaniem „problem interpretacyjny”. W 2025 roku księgowy deficyt spadł o ok. 2 450 mln, podczas gdy transfery z budżetu państwa wzrosły o ok. 4 860 mln, „co oznacza, że bez tego dodatkowego zastrzyku środków wynik byłby gorszy”. A ponieważ całość sektora instytucji rządowych i samorządowych wciąż notuje deficyt, w praktyce pieniądze te pochodzą z nowego długu.
Transfery nie są jedyną ścieżką. Państwo pożycza także pieniądze systemowi ubezpieczeń społecznych. Pod koniec 2024 roku zadłużenie wobec Skarbu Państwa sięgało 135 253 mln euro, a pożyczki długoterminowe odpowiadały 7,9% PKB – wynika z raportu Trybunału Obrachunkowego o długu systemu ubezpieczeń społecznych wobec państwa w 2024 roku.
Pakt z Toledo wyznaczył rok 2023 jako granicę stosowania pożyczek. Mimo to w przedłużonym budżecie na 2023 rok zapisano kolejne dwie pożyczki po 10 004 mln euro każda, do wypłaty w 2024 i 2025 roku.
Od grudnia 2022 do grudnia 2025 roku zadłużenie wzrosło o 30 001 mln euro i przekroczyło 136 mld. To ponad dwukrotność kwoty, jaka wpłynęła w tym czasie do funduszu rezerwy emerytalnej. Wraz ze wzrostem funduszu rezerwowego dług rośnie jednak jeszcze szybciej.
Ledwie spełnione kryteria
29 maja Niezależny Urząd Odpowiedzialności Fiskalnej (AIReF) ocenił, czy wydatki na emerytury mieszczą się w limicie uzgodnionym z Brukselą (średnio nie więcej niż 13,3% PKB w latach 2022–2050, po odliczeniu nowych źródeł dochodów). Ustalił, że udział ten wynosi 13,0%, czyli zaledwie trzy dziesiąte punktu poniżej progu.
Wydatki brutto sięgały 14,6% PKB, a działania po stronie dochodowej zmniejszały je o 1,6 punktu. Głównym powodem poprawy w stosunku do poprzedniej oceny była reforma składek dla samozatrudnionych. Przy takim wyniku nie uruchamia się klauzula zamykająca, czyli mechanizm, który w razie odchylenia i braku porozumienia w sprawie korekty automatycznie podniósłby składkę Mechanizmu Sprawiedliwości Międzypokoleniowej (MEI).
Mniej wygodna interpretacja tego wyniku jest taka, że wydatki brutto przekroczyłyby limit o 1,3 punktu PKB, gdyby nie dodatkowe dochody. Reguła jest spełniona, ponieważ zdecydowano się więcej ściągać. To samo opracowanie przewiduje, że przy braku zmian w polityce dług publiczny ponownie zacznie rosnąć od 2035 roku, osiągając 123% PKB w 2050 roku.
Co więcej, transfery do systemu emerytalnego musiałyby w tym roku sięgnąć 3% PKB, a trzy czwarte wzrostu wydatków przypadłoby na administrację centralną. Zmuszałoby ją to do cięć w innych obszarach polityki publicznej lub do dalszego zadłużania się. Zgodnie z tymi danymi spełnienie reguły i utrzymanie długu pod kontrolą to dwa różne cele.
Ministerstwo ds. Integracji, Ubezpieczeń Społecznych i Migracji przedstawiło swój model projekcyjny INTegraSS9 kwietnia. Według komunikatu prasowego resortu średnie wydatki na emerytury utrzymają się w okolicach 14% PKB do 2050 roku.
Ta wartość jest niższa od ostatnich szacunków AIReF, który prognozuje średnio wydatki brutto na poziomie 14,6% PKB, czyli o sześć dziesiątych punktu więcej. Różnica zależy od przyjętych założeń, m.in. o przyszłym zatrudnieniu, dzietności i skali migracji.
Zdaniem Calvo podatność kraju „zwiększa się z każdym rokiem”. Hiszpania utrzymuje dług publiczny w okolicach 100% PKB, transfery do systemu ubezpieczeń społecznych zbliżają się już do 4% PKB, a wydatki na emerytury będą rosły wraz z przechodzeniem na świadczenia pokolenia „baby boomers” aż do 16,4% PKB w 2050 roku – wynika z prognoz AIReF.
Nie chce wskazywać konkretnej daty ewentualnego kryzysu na wzór greckiego, bo zależy on od czynnika wyzwalającego, którego nikt nie jest w stanie przewidzieć. Uważa jednak, że największa ekspozycja przypadnie na najbliższe dwie dekady. „Tym, co dziś odróżnia Hiszpanię od Grecji, jest możliwość przeprowadzenia z wyprzedzeniem i z własnej woli reformy, która w innym przypadku zostałaby narzucona z zewnątrz” – podkreśla.
Reforma z 2023 roku wprowadziła MEI, składkę celową, która zaczęła się od 0,6% wynagrodzeń, będzie rosła co roku do 1,2% w 2029 roku i pozostanie w mocy także później. Dochody trafiają do Funduszu Rezerwy i nie mogą być wykorzystywane przed 2033 rokiem. Dotychczas wygenerował on 10 976 mln euro, a oficjalne szacunki przewidują dodatkowe 5 298 mln euro w 2026 roku.
Fundusz Rezerwy Emerytalnej na najwyższym poziomie od dekady
Na 31 marca 2026 roku Fundusz Rezerwy dysponował 15 267 mln euro – to najwyższy poziom od dziesięciu lat. Dla pełnego obrazu warto zestawić go z wypłatami. We wrześniu sama tylko miesięczna wypłata podstawowa kosztowała 14 498 mln euro, co oznacza, że fundusz wystarczyłby zaledwie na nieco ponad miesiąc wypłat emerytur.
Pod koniec 2011 roku, gdy fundusz osiągnął maksimum, sięgał 66 815 mln euro, czyli 6,22% PKB. W kolejnych latach był stopniowo uszczuplany, by pokrywać wypłaty emerytur. W 2025 roku urósł o ok. 4 700 mln euro, co wystarczyłoby jedynie na pokrycie świadczeń przez około dziesięć dni.
Fundusz Rezerwy miał służyć do łagodzenia przejściowych różnic między wpływami ze składek a wydatkami. Fakt, że dziś osiąga najwyższy poziom od dekady, mówi więcej o tym, jak nisko spadł w przeszłości, niż o jego obecnej sile.
Pokolenie „baby boom” już w statystykach emerytalnych
Obciążenie systemu emerytalnego widać już dziś w wypłatach, a prognozy na kolejne lata są jeszcze bardziej niepokojące. We wrześniu system ubezpieczeń społecznych wypłacił 10 547 417 świadczeń 9 529 386 osobom. Łączna kwota wypłat wzrosła rok do roku o 6,3%, a liczba emerytur zwiększyła się jedynie o 1,6%.
Nieco ponad półtora punktu procentowego tego wzrostu wynika z większej liczby świadczeń. Reszta to efekt wyższej przeciętnej emerytury. W tym roku emerytury składkowe wzrosły o 2,7%, a minimalne świadczenia o ponad 7%. Dochodzi do tego efekt zastępowania: nowy emeryt otrzymuje średnio o ok. 500 euro miesięcznie więcej niż osoba, której świadczenie wygasa. Przeciętna emerytura z tytułu przejścia na emeryturę wzrosła w ujęciu rocznym o 4,5%, do 1 576,1 euro we wrześniu.
Rok 2025 był rekordowy pod względem liczby nowych emerytur – przyznano ich 375 324. Emerytury wcześniejsze nadal zyskują na popularności i według wstępnych danych z pierwszych czterech miesięcy 2026 roku stanowiły 31% wszystkich nowych świadczeń, wobec 27,9% w 2025 roku.
Najbardziej stroma część krzywej dopiero przed nami. Osoby urodzone między końcem lat 50. a połową lat 70. (pokolenie „baby boom”) będą przechodzić na emeryturę w ciągu najbliższych 20 lat.
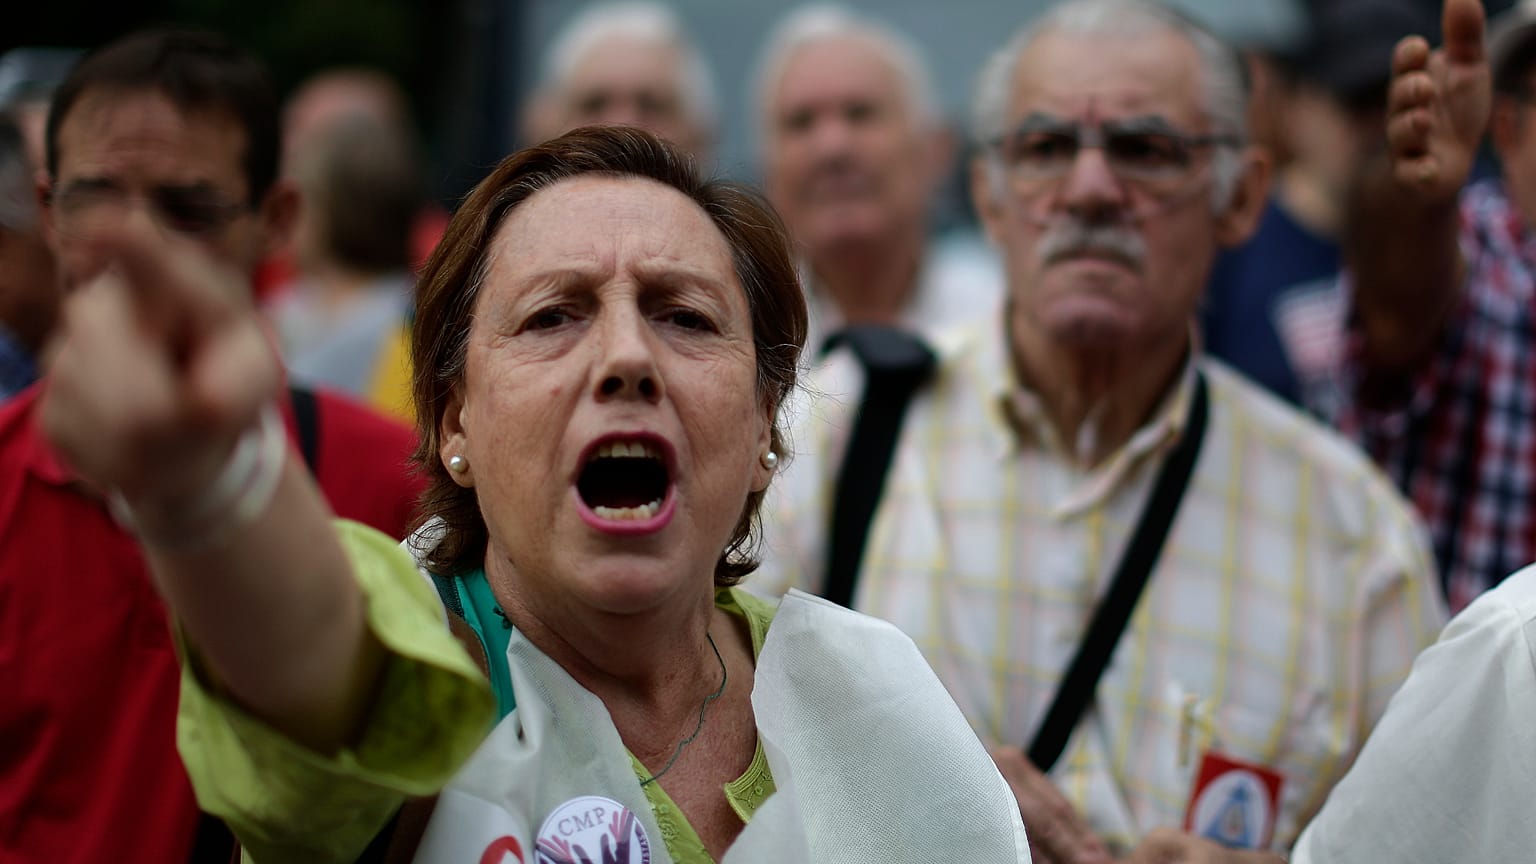
Demonstrant krzyczy podczas manifestacji w obronie emerytur w Madrycie, w sobotę 13 listopada 2021 roku.Demonstrant krzyczy podczas manifestacji w obronie emerytur w Madrycie, w sobotę 13 listopada 2021 roku.
Zgodnie z prognozami opublikowanymi przez INE w czerwcu odsetek osób powyżej 65. roku życia, który obecnie wynosi 21,1% populacji, wzrośnie do 30,9% w 2076 roku. Te prognozy zakładają dodatnie saldo migracji na poziomie 6,3 mln osób do 2040 roku. Bez tej imigracji presja na system składek byłaby jeszcze większa.
Calvo zwraca uwagę na konsekwencje dla tych, którzy dopiero wchodzą na rynek pracy. Przypomina, że prognozy już dziś przewidują, iż emerytura pokryje mniejszą część ostatniego wynagrodzenia: stopa zastąpienia miałaby spaść z 77% do 65% w 2050 roku „i to przy założeniach, które samo Fedea uważa za optymistyczne”. Osoba mająca dziś 30 lat przejdzie na emeryturę około 2063 roku, w kraju z znacznie większą liczbą emerytów przypadających na jednego pracującego.
Podwyżka emerytur w 2027 roku: około 3,5%
Do tego dojdzie inflacja. Według pierwszych szacunków podwyżka świadczeń w przyszłym roku wyniesie około 3,5% – będzie to najwyższy wzrost od 2024 roku. Ostateczna wartość zależeć będzie od wstępnego odczytu inflacji za listopad, który zostanie opublikowany 27 dnia tego miesiąca i będzie ostatnim wskaźnikiem przed zastosowaniem podwyżki.
Podwyżka będzie musiała zostać zatwierdzona ponownie, mimo braku nowych budżetów, ponieważ Hiszpania wejdzie w 2027 rok z przedłużonym budżetem na 2023 rok. W styczniu pierwszy dekret z tegorocznymi działaniami został odrzucony przez Kongres Deputowanych i rząd musiał uchwalić kolejny 3 lutego. Pierwsze posiedzenie nowego parlamentu odbędzie się 23 grudnia – o ile uda się powołać rząd w pierwszym podejściu – a podwyżkę emerytur trzeba będzie zastosować od 1 stycznia 2027 roku.
Powyższe liczby prowadzą do pytania natury politycznej. Kto ma zapłacić za rosnące koszty systemu emerytalnego? Możliwości jest niewiele i żadna nie jest bezkosztowa. Pierwsza to zwiększenie dochodów.
Reforma z lat 2021–2023 poszła tą drogą, wprowadzając Mechanizm Sprawiedliwości Międzypokoleniowej, który podniesie składki do 2029 roku, oraz nowe składki dla samozatrudnionych. Niespełnienie reguły wydatkowej skutkowałoby automatycznym podwyższeniem składki MEI poprzez klauzulę zamykającą. Drugą możliwością jest obniżenie wydatku na pojedynczą emeryturę.
Można to osiągnąć, opóźniając faktyczny wiek przejścia na emeryturę lub zmieniając sposób wyliczania początkowej emerytury. Odsetek 31% emerytur wcześniejszych dobrze pokazuje lukę między ustawowym a faktycznym wiekiem zakończenia pracy.
Trzecią opcją jest dalsze sięganie po pomoc państwa – w formie większych transferów lub kolejnych pożyczek. Ostatecznie oznacza to wyższe podatki lub wyższy dług publiczny. Taki scenariusz już się realizuje, a zadłużenie wobec państwa przekracza 136 mld euro. Czwarta możliwość to większa liczba płatników składek, czyli wyższe zatrudnienie i produktywność oraz większa liczba osób w wieku produkcyjnym, co w znacznym stopniu zależy od imigracji i jest uwzględnione w projekcjach INE.
Calvo opowiada się za zmianą formuły systemu. Proponuje przejście na system kont notionalnych, w którym każdy otrzymuje świadczenie odpowiadające wpłaconym składkom, rewaloryzowanym w tempie wzrostu gospodarki, oraz dodanie filaru kapitałowego. Obliczenia Devesy, Doménecha i Meneu przygotowane dla Fedea, na które się powołuje, szacują różnicę między emeryturą wypłacaną dziś nowym emerytom a tą, którą otrzymaliby w takim modelu, na 12–25%.
Niższy, 12‑procentowy wynik wynika z założenia, że PKB będzie rósł tak jak w ostatnich czterech dekadach, a wyższy, 25‑procentowy – z bardziej ostrożnych projekcji Komisji Europejskiej. Ta różnica, mówi, pokazuje „tę część obecnej obietnicy, której system nie jest w stanie sfinansować z własnych zasobów i którą ktoś już dziś opłaca dzięki transferom i zadłużeniu”.
Mężczyzna przemawia podczas demonstracji emerytów w Pampelunie w Nawarrze, 1 października 2018 roku.Mężczyzna przemawia podczas demonstracji emerytów w Pampelunie w Nawarrze, 1 października 2018 roku.
Propozycja Calvo zakłada poszanowanie emerytur już wypłacanych i stopniowe wprowadzanie zmian między kolejnymi rocznikami – tak jak zrobiła to Szwecja. Osoby urodzone w 1970 roku obliczałyby 5% swojej emerytury według nowej formuły, urodzeni w 1971 roku – 10%, a dalej udział ten rósłby aż do pokolenia z 1989 roku, które przechodziłoby na emeryturę w całości według kont notionalnych. Żadne pokolenie nie doświadczyłoby nagłego skoku w porównaniu z poprzednim, a każdy pracownik znałby na wiele dekad naprzód zasady, które będą go dotyczyć. Zdaniem Calvo osoby o niskich podstawach wymiaru, z długimi stażami pracy oraz samozatrudnieni zyskaliby „w systemie, który liczy każdy odprowadzony eurocent”.
Ekonomista przyznaje, że filar kapitałowy wymaga szczególnej ostrożności, ponieważ przekierowanie części składek na indywidualne konta pozostawiłoby bez finansowania emerytury, które trzeba nadal wypłacać. Dlatego proponuje zacząć od MEI, który w 2025 roku zebrał prawie 5 000 mln euro przeznaczonych na Fundusz Rezerwy inwestowany w obligacje skarbowe, oraz przekazać te środki na konta kapitałowe z dywersyfikowanymi portfelami.
Później, gdy konta notionalne zrównoważyłyby system, można byłoby stopniowo przenosić trzy lub cztery punkty procentowe składki. Na pytanie, kto poniesie koszt dostosowania, odpowiada, że obecny system już to robi i przerzuca ciężar na młodych oraz przyszłych podatników „nie mówiąc im o tym”. Proponowana reforma – przekonuje – uczyniłaby ten koszt jawny i rozłożyła go na wszystkie pokolenia, które wciąż są aktywne zawodowo.
Gdyby miał wskazać jedną decyzję dla rządu, który powstanie po wyborach 29 listopada, Calvo przyjąłby w pierwszym roku ustawę wprowadzającą konta notionalne z harmonogramem wdrożenia dla poszczególnych roczników „ustalonym od pierwszego dnia”.
Taka ustawa zobowiązywałaby ponadto system ubezpieczeń społecznych do wysyłania co roku wszystkim płatnikom składek wyciągu z informacją o zgromadzonych środkach i szacowanej wysokości przyszłej emerytury. Calvo przypomina, że taki obowiązek wpisano już do reformy z 2011 roku, jednak żaden rząd nie wprowadził go w życie. Jego zdaniem to pierwszy rok kadencji jest momentem, gdy rząd dysponuje największym kapitałem politycznym do przeprowadzenia reformy tej skali, a stopniowy harmonogram pozwala ją przyjąć bez wpływu na sytuację obecnych emerytów w pierwszych latach.
Na pytanie trzydziestolatka, czy w ogóle dostanie emeryturę, Calvo odpowiada, że tak, „bo to wydatek z najsilniejszym poparciem politycznym w kraju i żaden rząd nie przestanie go finansować”. Niepewność – dodaje – dotyczy wysokości świadczenia w relacji do ostatniej pensji oraz wieku, w którym będzie można zakończyć pracę.
Radzi więc, by już teraz zacząć odkładać samodzielnie, choćby niewielkie kwoty, korzystać z pracowniczych planów oszczędnościowych, jeśli oferuje je pracodawca, oraz uważnie śledzić debatę, w której to jego pokolenie ma najwięcej do stracenia. „Najlepszą gwarancją jest to, by system został zreformowany, dopóki wciąż jest czas, by się do niego dostosować”.
Każda opcja ma innych przegranych i inny horyzont czasowy, a kalendarz jest napięty. 27 listopada poznamy, o ile wzrosną emerytury w styczniu. 29 listopada odbędą się wybory parlamentarne. Emerytury nadal będą wypłacane. To zwycięzca wyborów zdecyduje, kto poniesie koszt, który według AIReF wymagałby zwiększenia transferów z budżetu państwa o 3% PKB w 2050 roku.