





Według Tax Justice Network kraje UE tracą niemal 60 mld € rocznie przez transfer zysków korporacji. Około 8 mld € wiąże z siecią rajów podatkowych Zjednoczonego Królestwa, które samo należy do największych przegranych na świecie.
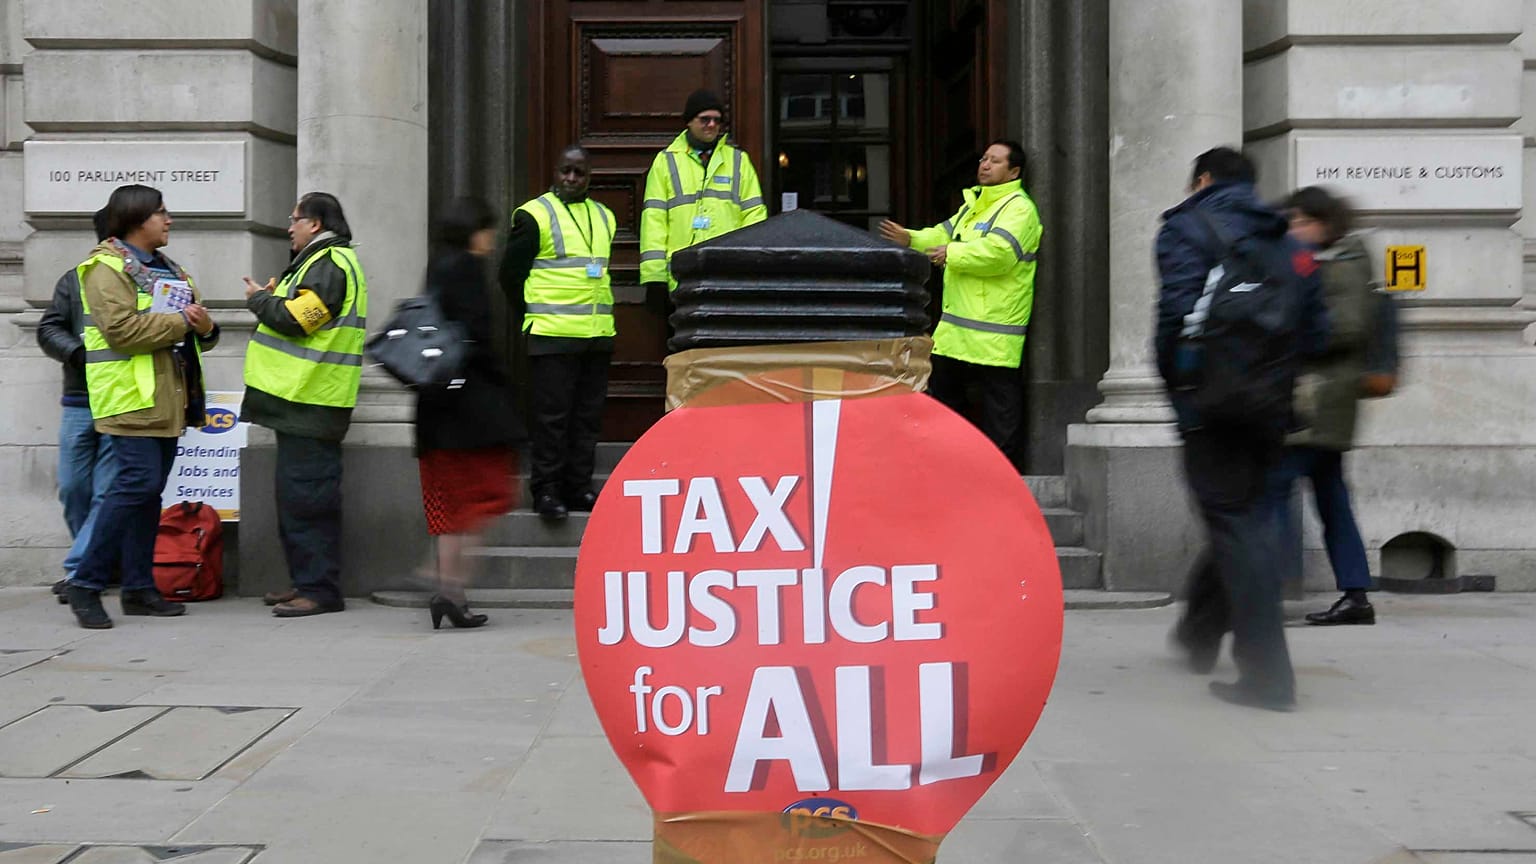
Państwa UE tracą szacunkowo 59,3 mld € rocznie na dochodach podatkowych, gdy międzynarodowe koncerny przenoszą zyski ponad granicami – wynika z danych organizacji Tax Justice Network. Organizacja wiąże około 8 mld € z tych strat z Wielką Brytanią oraz jej terytoriami zamorskimi i Dependencjami Korony, co odpowiada 13,6% łącznych strat w UE.
 REKLAMA
Wielka Brytania i te jurysdykcje odpowiadają też za ponad 30% globalnego ryzyka nadużyć podatkowych korporacji, mierzonego w indeksie Corporate Tax Haven Index tej organizacji.
Przenoszenie zysków następuje, gdy firmy księgują zyski w krajach o niższych podatkach zamiast tam, gdzie faktycznie prowadzą działalność. Może to obejmować płatności między spółkami z tej samej grupy, na przykład odsetki lub tantiemy, które obniżają podstawę opodatkowania w krajach o wyższych stawkach podatku.
OECD podaje, że większość takich schematów nie jest nielegalna, choć część tak. Według organizacji praktyki te podważają sprawiedliwość systemów podatkowych i kosztują rządy szacunkowo 100–240 mld dol. (89–214 mld €) rocznie, co odpowiada 4–10% globalnych wpływów z podatku dochodowego od osób prawnych.
Które kraje UE tracą najwięcej dochodów podatkowych?
Tax Justice Network opublikowała swoją analizę wraz z aktualizacją indeksu Corporate Tax Haven Index z 5 listopada. Dane krajowe dotyczą 2022 r. i obejmują straty związane z międzynarodowymi koncernami, a nie z osobami fizycznymi.
Na czele listy jest Francja, która w 2022 r., ostatnim roku, dla którego dostępne są dane, odnotowała szacunkową stratę 13,1 mld €. Na drugim miejscu są Niemcy ze stratą 11,8 mld €. Łącznie oba kraje tracą 24,9 mld €, czyli 42% łącznych strat w UE.
Szacunkowa roczna strata podatkowa przekracza 4 mld € w Hiszpanii (4,8 mld €), Polsce (4,7 mld €) i Belgii (4,1 mld €).
Strata sięga także ponad 3 mld € we Włoszech (3,6 mld €), w Niderlandach (3,5 mld €) i w Luksemburgu (3,2 mld €).
Przekracza 1 mld € w Irlandii (2,2 mld €), Szwecji (1,6 mld €) i Austrii (1,1 mld €). We wszystkich pozostałych krajach UE strata jest niższa niż 1 mld €.
Najniższe szacowane straty podatkowe mają Litwa (59 mln €), Malta (61 mln €), Łotwa (68 mln €), Estonia (73 mln €) i Chorwacja (75 mln €) – wszystkie poniżej 100 mln €.
Jaka część strat podatkowych UE jest powiązana z brytyjskimi rajami podatkowymi?
Tax Justice Network podkreśla, że po raz pierwszy oszacowała, ile każde państwo UE traci na przenoszeniu zysków korporacyjnych powiązanym z brytyjską siecią rajów podatkowych. Łączną stratę wyliczono na około 8 mld €.
Największe szacowane straty powiązane z tą siecią ponoszą Francja i Niemcy. We Francji sieć ta wiązana jest z kwotą 2,8 mld €, czyli 21,3% szacowanych strat kraju wynikających z przenoszenia zysków przez korporacje. To najwyższy udział w UE. W Niemczech odpowiada to 1,4 mld € i 11,9%.
Szacowane straty powiązane z brytyjską siecią wynoszą 570 mln € w przypadku Luksemburga, 475 mln € w Hiszpanii, po 438 mln € w Polsce i we Włoszech oraz 415 mln € w Belgii.
Brytyjska sieć powiązana z jedną trzecią globalnego ryzyka nadużyć podatkowych korporacji
Corporate Tax Haven Index klasyfikuje jurysdykcje według ryzyka, że ich przepisy podatkowe i aktywność finansowa umożliwiają międzynarodowym koncernom ograniczanie podatków płaconych gdzie indziej. Indeks łączy ocenę przepisów prawa i regulacji ze skalą bezpośrednich inwestycji zagranicznych wpływających do każdej jurysdykcji i z niej wypływających.
Cztery brytyjskie jurysdykcje znajdują się w pierwszej dziesiątce indeksu. Brytyjskie Wyspy Dziewicze, Kajmany i Bermudy zajmują odpowiednio pierwsze, drugie i trzecie miejsce, a Jersey jest na ósmym miejscu.
Kolejne dwie brytyjskie jurysdykcje, Guernsey i Wyspa Man, mieszczą się w pierwszej dwudziestce, a sama Wielka Brytania zajmuje 19. miejsce.
Łącznie Wielka Brytania i tych sześć jurysdykcji odpowiadają za 31% globalnego ryzyka nadużyć podatkowych korporacji, wskazanego w indeksie.
W indeksie uwzględniono także Gibraltar, Anguillę, Turks i Caicos oraz Montserrat. Po doliczeniu tych czterech brytyjskich terytoriów zamorskich łączny udział rośnie do 33,3%.
Organizacja Cayman Finance, reprezentująca sektor usług finansowych na Kajmanach, stwierdziła, że wolumen inwestycji przepływających przez Kajmany odzwierciedla ich rolę międzynarodowego centrum funduszy inwestycyjnych i sam w sobie nie stanowi dowodu unikania opodatkowania.
Cayman Finance wskazała też na reformy dotyczące sposobu, w jaki terytorium wymienia informacje podatkowe z innymi krajami i rejestruje osoby, które ostatecznie posiadają lub kontrolują spółki. Kajmany nie znalazły się na październikowej liście UE z 2026 r. dotyczącej jurysdykcji niechętnych współpracy podatkowej.
Dependencje Korony ustalają własne przepisy podatkowe, a polityka podatkowa w brytyjskich terytoriach zamorskich jest na ogół określana lokalnie. Wielka Brytania zachowuje uprawnienia do ingerencji na tych terytoriach, choć rzadko reguluje ich sprawy wewnętrzne.
Redakcja Euronews Business zwróciła się do brytyjskiego ministerstwa finansów (HM Treasury) o komentarz do tych ustaleń.
Tax Justice Network zalicza również Wielką Brytanię do krajów ponoszących największe straty z tytułu przenoszenia zysków przez korporacje. Szacuje, że sama Wielka Brytania traci 12,8 mld funtów (14,7 mld €) rocznie, gdy międzynarodowe koncerny przenoszą zyski do rajów podatkowych na całym świecie. To roczna średnia z lat 2018–2022.
„Corporate Tax Haven Index nadal pokazuje nieproporcjonalnie dużą rolę, jaką Wielka Brytania odgrywa w globalnym krajobrazie ryzyka nadużyć podatkowych korporacji. Wielka Brytania i UE mają najwięcej do zyskania na zmianach, które ma przynieść konwencja podatkowa ONZ, jednak nadal im się sprzeciwiają” – powiedziała w komunikacie Moran Harari, odpowiedzialna za indeks w Tax Justice Network.
„Wciąż kurczowo trzymają się skompromitowanej i nienaukowej fantazji o «konkurencji podatkowej», ale nasze dzisiejsze ustalenia ponownie potwierdzają, że prowadzi ona jedynie do wyścigu do dna, w którym nie ma zwycięzców.”
Organizacja wskazała, że mimo wieloletnich międzynarodowych wysiłków podejmowanych za pośrednictwem OECD w celu ograniczenia nadużyć podatkowych korporacji, wiele państw wciąż nie wymaga od firm ujawniania podstawowych informacji potrzebnych organom podatkowym do ich wykrywania.
Wyższe globalne straty, gdy uwzględni się zamożnych podatników
Gdy uwzględni się zamożne osoby fizyczne, szacowane straty podatkowe są znacznie wyższe. Raport State of Tax Justice 2024 szacuje globalne straty na 416 mld € (492 mld dol.) rocznie. Obejmuje to zarówno przenoszenie zysków przez międzynarodowe koncerny, jak i uchylanie się od podatków poprzez nieujawnione majątki offshore zamożnych osób. Firmy odpowiadają za około 71% tej kwoty.