





Francja nie odnotowała w tym roku wzrostu, a PKB między lipcem a wrześniem spadł o 0,1%. Rząd naciska na przyjęcie budżetu 2027, gdy pod znakiem zapytania stoi zdolność kraju do uspokajania rynków. Analiza.
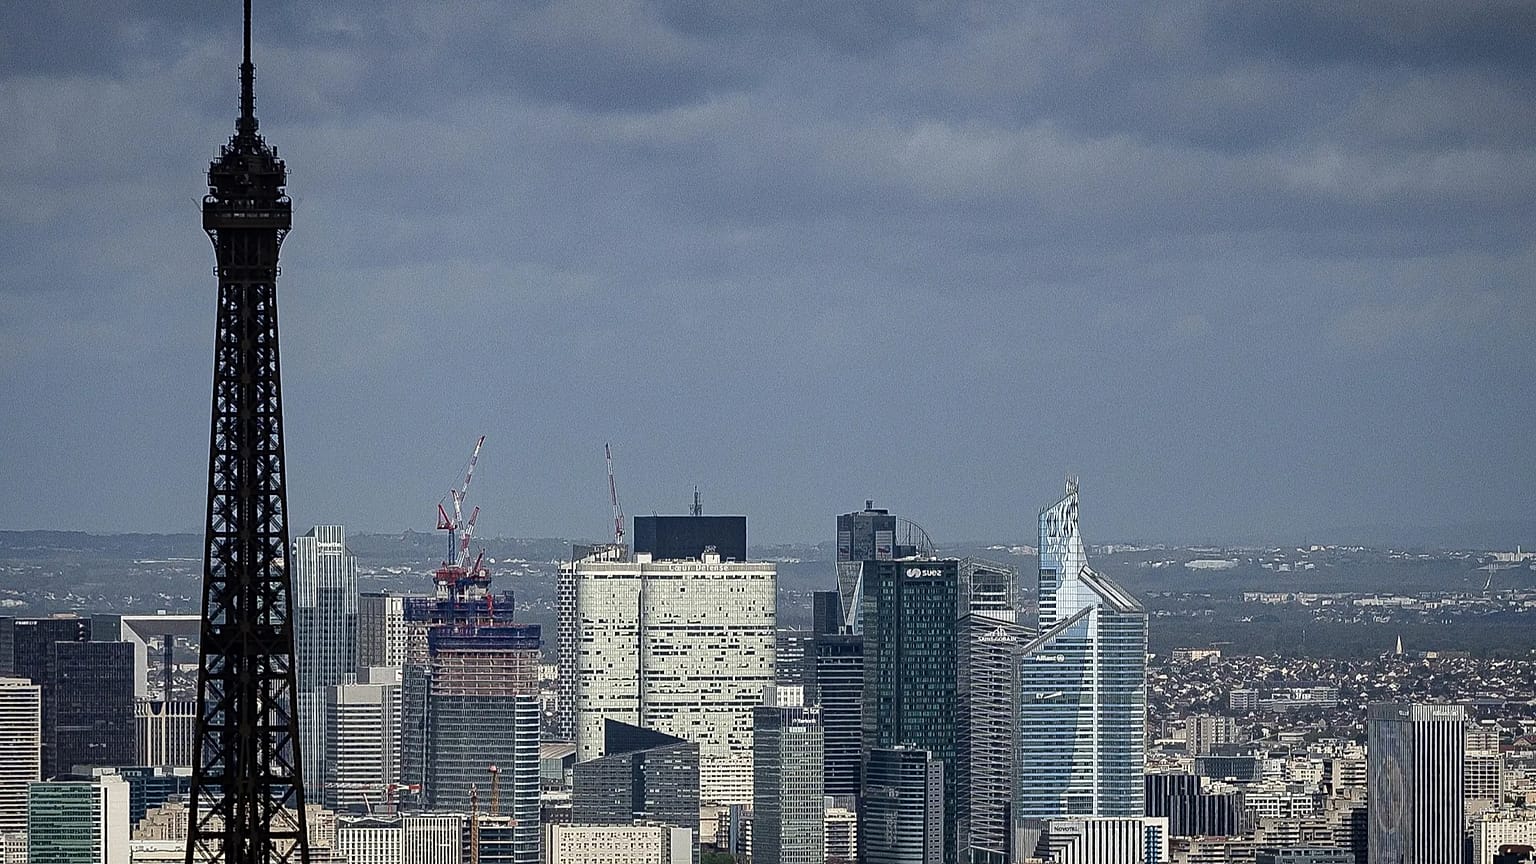
Słaby wynik. Francuski produkt krajowy brut spadł w trzecim kwartale o 0,1 %, poinformował w piątek Krajowy Instytut Statystyki i Studiów Ekonomicznych (Insee), po stagnacji w drugim kwartale i spadku o 0,2 % w pierwszym.
 REKLAMA
To kolejny cios dla rządu. W ubiegłym tygodniu koszty pożyczania Francji na rynkach finansowych przekroczyły 5 %, a klimat społeczny pozostaje wybuchowy, w przeddzień kolejnego dnia ogólnokrajowej mobilizacji przeciwko wysokim kosztom życia i w poparciu dla postulatów młodzieży.
Choć wydatki konsumpcyjne gospodarstw domowych przyspieszają (+0,4 %), gwałtowny spadek produkcji jest jedną z głównych przyczyn kurczenia się francuskiego PKB. Jest on szczególnie widoczny w środkach transportu (-3,5 %), ciągniętych w dół przez sektor lotniczy (-4,5 %) i motoryzację (-1,5 %). Spada też aktywność w branży rolno‑spożywczej (-1,5 %), która odczuwa skutki słabych letnich zbiorów.
Ten spadek sprawia, że druga co do wielkości gospodarka strefy euro stoi u progu recesji. Tymczasem inflacja przyspieszyła i w październiku sięgnęła 3,4 % w ujęciu rocznym, wobec 3,1 % we wrześniu. To jej najwyższy poziom od stycznia 2024 r., podaje Insee.
Słabe dane nie zaskakują ekspertów, w wyjątkowo niesprzyjającym otoczeniu makroekonomicznym. „Francja jest bardzo bliska wejścia w techniczną recesję w kolejnych kwartałach”, ocenia w rozmowie z Euronews Jérémie Peloso, główny strateg na Europę w BCA Research.
„Taki scenariusz był już możliwy do przewidzenia, zanim pojawiły się ostatnie zawirowania budżetowe i załamanie na rynku obligacji”, dodaje.
„Zderzymy się ze ścianą”
Rząd odczuwa ten cios i podkreśla konieczność uchwalenia w terminie budżetu na 2027 r., w parlamencie pozbawionym większości.
Zaproszony do studia Franceinfo minister gospodarki i finansów, Roland Lescure, opisał francuską gospodarkę jako „zatrzymaną”. Ostrzegł też, że kraj „zderzy się ze ścianą”, jeśli budżet „naprawczy” nie zostanie przyjęty.
W razie fiaska debaty parlamentarnej rząd nie wyklucza odwołania się do artykułu 49.3 konstytucji, który pozwala przyjąć ustawę bez głosowania, chyba że uchwalony zostanie wniosek o wotum nieufności. Inną możliwością jest sięgnięcie po rozporządzenia z mocą ustawy (ordonnances) – procedurę, która nigdy nie była używana do przyjmowania budżetu od czasu powstania V Republiki w 1958 r.
„Głównym ryzykiem dla gospodarki nie jest brak budżetu”
Zdaniem Jérôme’a Mathisa, profesora ekonomii na uniwersytecie Paris‑Dauphine i autora bloga „Finanse w centrum naszego życia” (źródło w Francuski), samo przyjęcie budżetu nie jest „rozstrzygające”, ponieważ nie pozwoliłoby „za pomocą jakiegokolwiek efektu dźwigni cudownie pobudzić aktywności gospodarczej w krótkim okresie”.
„Przeciwnie, program korekty fiskalnej z reguły w krótkim terminie obciąża wzrost gospodarczy”. Badacz podkreśla, że stawką nie jest jedynie przeforsowanie rządowego projektu, ale zapewnienie inwestorom średnio‑ i długoterminowej przejrzystości co do ścieżki finansów publicznych Francji.
Francja pożycza na rynkach coraz drożej. „Każdy wzrost oprocentowania stopniowo odbija się na budżecie państwa, ogranicza przyszłe pole manewru i ostatecznie obciąża inwestycje prywatne”, przypomina Jérôme Mathis. Ostrzega, że niepewność budżetowa może stać się hamulcem dla aktywności gospodarczej. „Przedsiębiorstwa odkładają część inwestycji, gospodarstwa domowe przesuwają niektóre wydatki, a rynki żądają wyższej premii za ryzyko”.
W piątek rentowność 10‑letnich obligacji Francji wynosi 4,9 %, czyli o 0,17 pkt mniej niż szczyt osiągnięty 22 października. Z kolei spread francusko‑niemiecki, który mierzy różnicę między kosztami pożyczania obu krajów, wynosi około 1,55 pkt.
„Wczorajsze posiedzenie EBC, raczej pozbawione niespodzianek, z pewnością przyczyniło się do tej poprawy, nawet jeśli jego prezes, Christine Lagarde, odmówiła komentarza na temat sytuacji Francji”, wskazuje nota strategiczna przygotowana przez Jérémie’ego Peloso dla klientów BCA, do której dotarł Euronews.
„Głównym ryzykiem dla francuskiej gospodarki nie jest brak budżetu. Jest nim brak przejrzystości co do ścieżki finansów publicznych”, podkreśla Jérôme Mathis. W tym kontekście „główny koszt gospodarczy obecnej blokady wynika nie tyle z treści niewykorzystanych środków, ile z przedłużania się niepewności”.
Rozporządzenia: jaki to sygnał?
Jeśli chodzi o ewentualne przyjęcie budżetu w drodze rozporządzeń, profesor nie widzi w tym „oczywistego rozwiązania ekonomicznego”. Jego zdaniem inwestorzy przywiązują wprawdzie wagę do szybkości decyzji politycznych, ale również do ich „legitymizacji” i „trwałości”. Badacz ostrzega, że budżet przyjęty rozporządzeniem może ograniczyć niepewność w krótkim okresie, ale nie wystarczy, by przywrócić długoterminową wiarygodność fiskalną.
„Rynki zazwyczaj wolą decyzję, która jest kwestionowana, niż długotrwały brak decyzji. Jeśli jednak budżet przyjęty rozporządzeniem będzie postrzegany jako kruchy, łatwy do podważenia po wyborach prezydenckich albo jako dowód trwałej niezdolności systemu politycznego do budowania większości, pozytywny efekt dla zaufania może być ograniczony”, wyjaśnia Jérôme Mathis.
To właśnie, jego zdaniem, odróżnia obecną sytuację od „bardziej klasycznych” kryzysów budżetowych: rynki nie wątpią w techniczną zdolność Francji do nakładania podatków czy spłaty długu. „Bardziej wątpią w jej zdolność, by spowolnić jego narastanie”.
„Dopóki to pytanie będzie pozostawać bez odpowiedzi, presja na stopy procentowe zapewne się utrzyma, niezależnie od tego, jaki mechanizm instytucjonalny zostanie wykorzystany do przyjęcia budżetu”, podsumowuje.