





HSBC: wszystkie państwa G7 będą potrzebować włoskich nadwyżek pierwotnych, aby ustabilizować zadłużenie; Rzym pożycza taniej niż Paryż przed budżetem w roku wyborczym.
We wrześniu 1992 r. Włochy były przestrogą dla europejskich finansów. Lira musiała opuścić europejski mechanizm kursowy, waluta gwałtownie się osłabiła, a Rzym musiał przekonywać inwestorów, że wciąż jest w stanie spłacać swoje zobowiązania.
 REKLAMA
Później przyszły ponad trzy dekady zaciskania pasa, o których Włosi do dziś dyskutują. Rok po roku państwo ściągało z podatków więcej, niż wydawało, licząc wydatki przed uwzględnieniem odsetek od długu.
Ekonomiści nazywają to nadwyżką pierwotną. Z danych Międzynarodowego Funduszu Walutowego wynika, że Włochy osiągnęły ją w 28 z 34 lat od 1992 r.
Teraz jeden z największych banków na świecie twierdzi, że reszta państw z grupy G7 będzie musiała postąpić podobnie.
„Każdy członek G7 będzie musiał pójść w ślady Włoch” – napisała Janet Henry, główna ekonomistka HSBC, w analizie z ubiegłego tygodnia zatytułowanej „Turning Italian?”.
Jej wywód opiera się na prostej arytmetyce. Jeśli stopa procentowa, którą państwo płaci od swojego długu, pozostaje wyższa od tempa wzrostu gospodarki, to zadłużenie rośnie w relacji do PKB, chyba że rząd wydaje mniej, niż ściąga z podatków, licząc dochody przed odsetkami.
Przy wysokich kosztach finansowania w krajach rozwiniętych Henry zakłada, że ta różnica będzie się utrzymywać.
Lekcja, którą Włochy odrobiły w bolesny sposób
Henry zastrzega jednak, że nie traktuje Włoch jak wzorowego ucznia.
„Włochy nie są wzorcowym przykładem: poziom długu wciąż jest wysoki, ale kraj od wielu lat utrzymuje trwałą nadwyżkę pierwotną, początkowo wymuszoną przez poważny kryzys walutowy i zadłużeniowy w 1992 r.” – zauważa.
Różnica polega na tym, że Rzym kontynuuje ten wysiłek od dekad, podczas gdy inne stolice dopiero zaczynają.
„W odróżnieniu od Włoch żaden z pozostałych krajów nie jest na ścieżce długotrwałej korekty” – pisze Henry.
Jak dodaje, tylko państwa, które odczuły presję rynku obligacji, takie jak Wielka Brytania, próbowały w ostatnim roku zmierzyć się ze swoimi deficytami.
Problem nie omija nawet Stanów Zjednoczonych. Henry przytacza szacunki dyrektora Biura Budżetowego Kongresu, amerykańskiego strażnika finansów publicznych, według których sama dynamika wzrostu musiałaby wynieść nominalnie 7–8% rocznie, aby przy obecnych stopach procentowych ustabilizować dług USA.
Ostrzega też, że łatwe wyjścia się skończyły. Rządy nie mogą dziś ciąć wydatków tak głęboko jak Grecja i Portugalia po kryzysie strefy euro, a wzrost produktywności dzięki sztucznej inteligencji nie musi się łatwo przełożyć na wyższe wpływy podatkowe.
„Przed rządami stoją trudne wybory polityczne” – podsumowuje.
Tylko jedno państwo G7 wydaje mniej, niż ściąga z podatków
Najświeższe dane MFW pokazują, jak osamotniona jest dziś pozycja Włoch.
Z październikowego „Fiscal Monitora” MFW wynika, że Włochy zmierzają w tym roku do nadwyżki pierwotnej rzędu 1% PKB, rosnącej do 1,2% w 2027 r. To jedyna gospodarka G7, dla której przewiduje się taki wynik.
Francja zmierza w tym roku do deficytu pierwotnego na poziomie 2,9% PKB. Niemcy, tradycyjny strażnik dyscypliny fiskalnej w strefie euro, mają według prognoz zanotować deficyt pierwotny rzędu 3,4%, gdy zwiększają wydatki na obronę i infrastrukturę.
Deficyt pierwotny Stanów Zjednoczonych ma wynieść 4,9%, Kanady 2,6%, a Japonii i Wielkiej Brytanii po ok. 1,2%.
To, jak dużą drogę musiałyby pokonać pozostałe kraje, pozostaje kwestią sporną. W artykule w magazynie „Finance & Development” MFW z marca ekonomista Zsolt Darvas obliczył, że Francja i USA potrzebowałyby nadwyżki pierwotnej na poziomie 1,3% PKB, aby ustabilizować swój dług, a Wielka Brytania – 1,8%.
Dla Francji oznaczałoby to poprawę salda budżetu o ponad cztery punkty procentowe PKB. Darvas zauważył, że Paryż osiągnął wymagany poziom tylko sześć razy w ciągu pięciu dekad.
Włochy, warto podkreślić, nadal niosą większy ciężar. MFW szacuje, że ich dług publiczny sięgnie w tym roku 137,9% PKB, najwięcej w strefie euro i powyżej poziomu Grecji, która ma 136%. Dług Francji wynosi 118,5% PKB.
Rynki obligacji zdążyły już zmienić zdanie
Inwestorzy wydają się dochodzić do podobnych wniosków jak HSBC.
W poniedziałek o 13:26 czasu CET rentowność dziesięcioletnich obligacji skarbowych Włoch wynosiła 4,43%, a francuskich obligacji OAT – 4,93%.
Oznacza to, że Rzym pożycza na dziesięć lat o pół punktu procentowego taniej niż Paryż. W piątek różnica zamknęła się na poziomie 50 punktów bazowych – to największa przewaga Włoch co najmniej od 1999 r., wynika z danych serwisu TradingView.
Zmiana nastąpiła szybko. Na początku 2025 r. Włochy płaciły o 34 punkty bazowe więcej niż Francja. Krzywe rentowności przecięły się we wrześniu 2025 r., a od tego czasu różnica stale rośnie na korzyść Włoch.
Włochy pożyczają dziś taniej także niż Wielka Brytania, gdzie rentowność dziesięcioletnich obligacji skarbowych (gilt) wynosi 5,35%, oraz Stany Zjednoczone, gdzie dziesięcioletnie obligacje skarbowe (Treasury) dają 5,12%.
W relacji do Niemiec, które wyznaczają punkt odniesienia dla strefy euro, różnica rentowności BTP-Bund wynosi 106 punktów bazowych. Spread pokazuje dodatkowy zwrot, jakiego inwestorzy oczekują za trzymanie włoskich obligacji zamiast niemieckich. W przypadku Francji analogiczna różnica sięga 156 punktów bazowych, ponad dwukrotnie więcej niż 71 punktów, od których rok się zaczął.
Włochy nie były w tym roku odporne na wyprzedaż obligacji. Ich spread rozszerzył się z ok. 60 punktów bazowych pod koniec lutego, gdy wojna na Bliskim Wschodzie podbiła ceny energii, oczekiwania inflacyjne i koszty finansowania w całej Europie.
Ekonomiści z Pantheon Macroeconomics, Claus Vistesen i Melanie Debono, spodziewają się odwrócenia tego ruchu.
„Uważamy, że różnica BTP-Bund spadnie w przyszłym roku, całkowicie odwracając tegoroczne rozszerzenie” – napisali w nocie w czwartek. „Zakładamy, że do połowy 2027 r. spread BTP-Bund wyniesie 20 punktów bazowych, wobec nieco ponad 100 punktów obecnie”.
Część ich argumentacji dotyczy Francji. Ekonomiści twierdzą, że poważniejsze problemy fiskalne tego kraju, w połączeniu z niepewnością wokół przyszłorocznych wyborów prezydenckich, będą skłaniać inwestorów do kupowania włoskich obligacji.
Nawet wtedy tańsze finansowanie w relacji do innych nie uczyni włoskiego długu tanim. „Rentowności pozostaną wysokie, tuż powyżej 3%, co na razie utrzyma koszty obsługi długu rządu Włoch na podwyższonym poziomie” – oceniają.
Budżet na rok wyborczy sprawdza włoski model
Większa próba dla Włoch może nadejść z samego Rzymu.
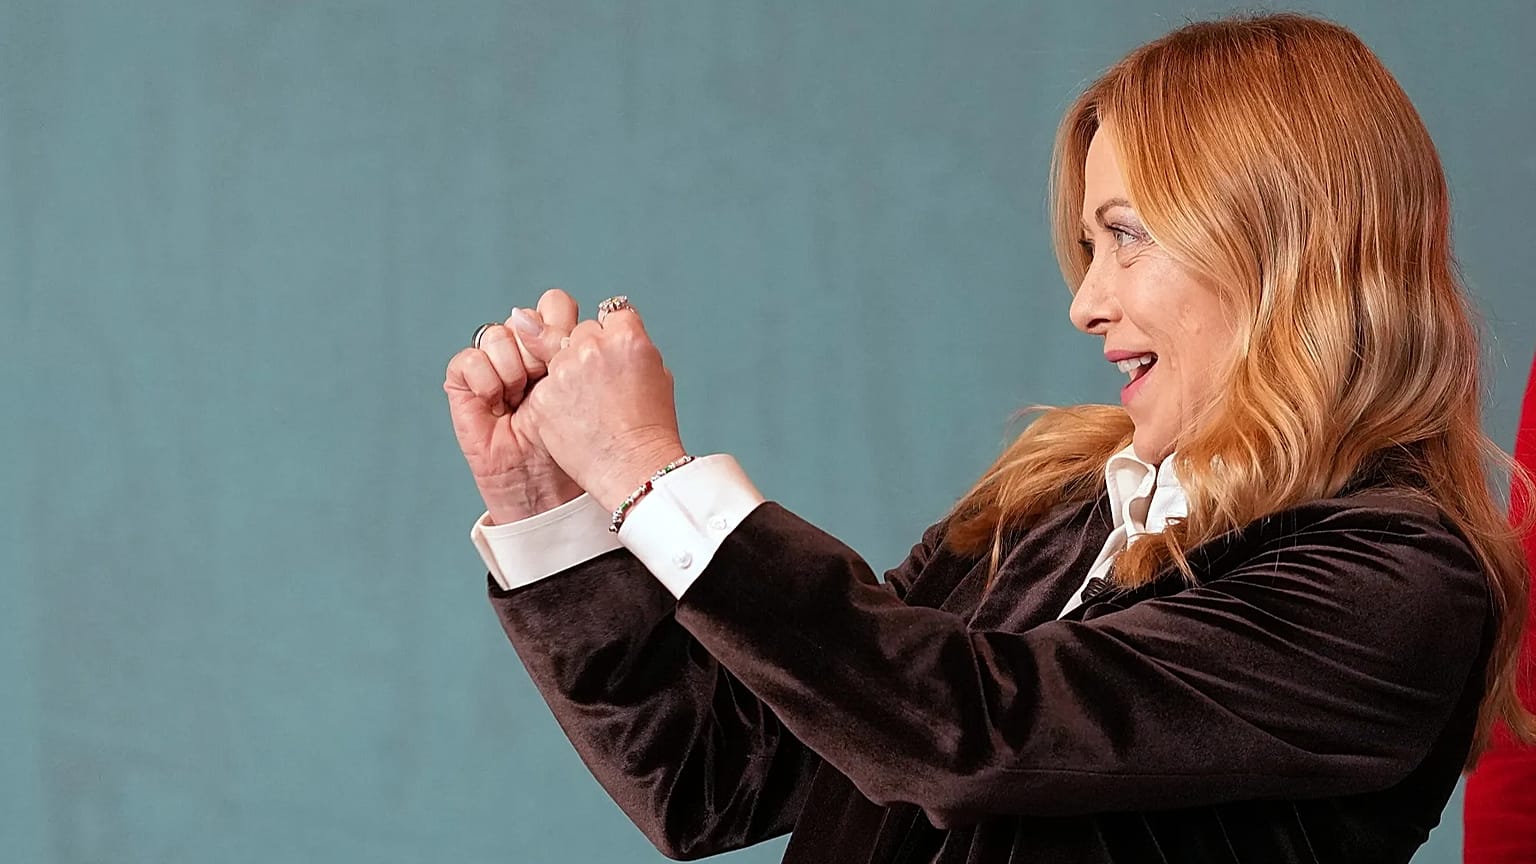
Rząd premier Włoch Giorgii Meloni zatwierdził 28 października budżet na 2027 r., pakiet o wartości ok. 26 mld euro, który obecnie jest procedowany w parlamencie.
Znaczną część pakietu stanowią ulgi podatkowe.
Tylko na 2027 r. próg 33% podatku dochodowego miałby obejmować dochody do 55 tys. euro, zamiast dotychczasowych 50 tys.
Młodzi pracownicy sektora prywatnego, urodzeni po 1997 r. i zarabiający do 28 tys. euro, płaciliby stałą 1% stawkę podatku od podwyżek sięgających maksymalnie 2,5 tys. euro. Podwyżki wynikające z odnowionych umów zbiorowych byłyby opodatkowane stałą stawką 5% dla pracowników zarabiających do 33 tys. euro.
Osoby samozatrudnione mogłyby pozostać w systemie podatku ryczałtowego przy obrotach do 100 tys. euro, zamiast obecnego progu 85 tys.
Podatek od samochodu byłby na stałe zniesiony dla jednego ubezpieczonego pojazdu o mocy do 80 kilowatów na właściciela, a matki z co najmniej dwójką dzieci, zarabiające do 40 tys. euro, otrzymywałyby wolne od podatku 100 euro miesięcznie.
Aby część tego sfinansować, banki i ubezpieczyciele mają przez dwa lata płacić o trzy punkty procentowe wyższą stawkę podatku dochodowego od osób prawnych, firmy energetyczne – wyższą regionalną daninę od działalności gospodarczej, a podatek od transakcji finansowych ma zostać podwojony do 0,8%.
Trybunał Obrachunkowy Włoch, nadzorujący wydatki publiczne, poinformował parlamentarzystów 9 listopada, że wiele z ulg podatkowych wygaśnie z końcem 2027 r., a ok. 70% źródeł finansowania nie zostanie przedłużonych, pozostawiając rachunek następnemu parlamentowi.
Z opublikowanego w październiku planu fiskalnego rządu wynika, że deficyt ma wynieść w tym roku 2,9% PKB, rosnąc do 3,4% w 2027 r., po uwzględnieniu dodatkowych wydatków na obronę i energię, dopuszczonych przez unijne zasady.
Dług ma w przyszłym roku nieznacznie wzrosnąć, do 138,5% PKB.
Wyścig wyborczy zbyt wyrównany, by go przesądzić
Budżet trafia do parlamentu w momencie, gdy Włochy zbliżają się do wyborów parlamentarnych, które najpóźniej muszą się odbyć jesienią 2027 r., a w Rzymie narasta spekulacja o wcześniejszym głosowaniu wiosną.
Najświeższy sondaż SWG dla stacji La7, opublikowany 9 listopada, daje centrolewicowej opozycji 44,9%, a centroprawicowej koalicji Meloni 44% – różnica mieści się w granicach błędu statystycznego.
Bracia Włosi Meloni pozostają największą pojedynczą partią z wynikiem 28,9%, podczas gdy 29% ankietowanych nie zadeklarowało żadnej preferencji.
Scenariuszem bazowym Pantheonu jest utrzymanie się koalicji rządowej u władzy, co ekonomiści uznają za dodatkowy powód, by spread BTP-Bund pozostał wąski do 2027 r.
W 1992 r. Włochy nie miały wyboru: musiały zacisnąć pasa. Po 34 latach reszta G7 słyszy, że powinna zrobić to samo, właśnie wtedy, gdy Włochy coraz bardziej kuszone są, by własny pas poluzować.