


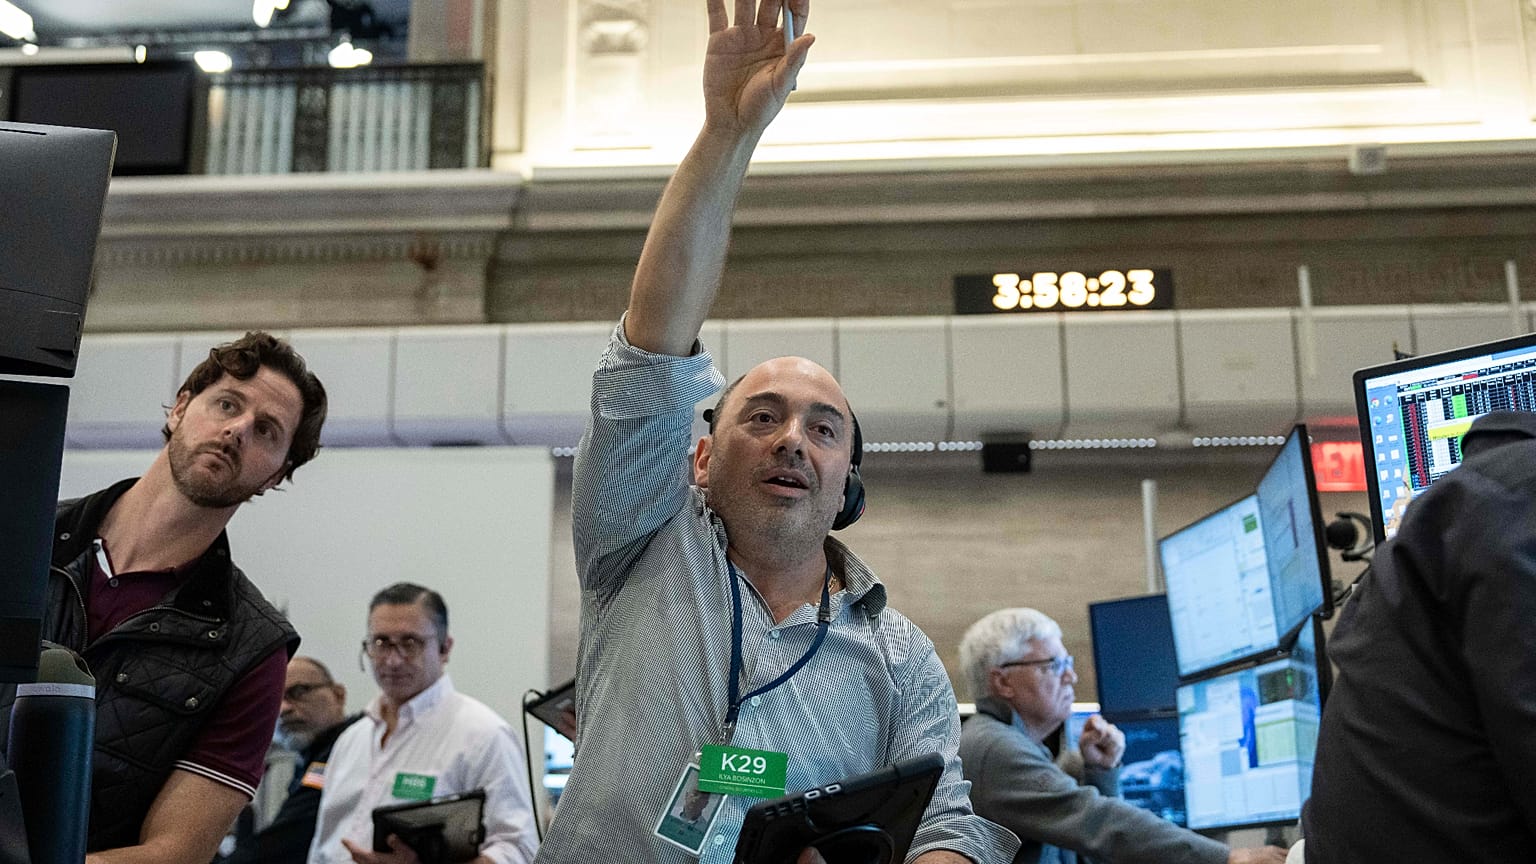



Demokratyczne „niebieskie tsunami” wywołało jedną z najsilniejszych tegorocznych rotacji w Europie: banki poszły w górę, a producenci chipów spadli przez obawy o centra danych.
Kiedy Amerykanie głosowali w zeszłym tygodniu, europejscy inwestorzy śledzili przede wszystkim jedno: jak dużo pola manewru w rządzeniu zostanie Donaldowi Trumpowi?
 REKLAMA
W środę rano mieli już odpowiedź.
Demokraci przejęli kontrolę zarówno nad Izbą Reprezentantów, jak i Senatem – to wyraźna porażka prezydenta USA w połowie jego kadencji.
Na parkietach giełdowych wynik szybko dorobił się nazwy: „niebieskie tsunami”.
Na pierwszy rzut oka europejskie giełdy zareagowały słabo. Indeks Stoxx 600 skoczył w środę o 1,8%, by później oddać większość wzrostu. W chwili piątkowego zamknięcia był tylko o 0,4% wyżej niż we wtorek.
Euro Stoxx 50, który śledzi 50 największych spółek ze strefy euro, zachowywał się podobnie. W środę urósł o 2%, a tydzień zakończył zaledwie 0,4% na plusie.
Pod powierzchnią była to jednak jedna z najbardziej gwałtownych przetasowań w tym roku.
Banki w górę, technologie w dół
Rotacja była najlepiej widoczna na poziomie sektorów.
Europejskie banki zyskały między wtorkiem a piątkiem 3,2%, przy czym większość zwyżki przypadła na samą środę. Jordi Visser, szef działu badań makroekonomicznych opartych na AI w 22V Research, ocenił, że był to najlepszy tydzień sektora od czerwca.
Jeszcze lepiej wypadły spółki z branży podróży i wypoczynku, które podrożały o 3,9% wraz ze spadkiem cen ropy. Notowania ropy Brent spadły w środę o ponad 9%, bo inwestorzy uznali, że osłabiony prezydent będzie mniej skłonny do eskalacji wojny z Iranem.
Spółki użyteczności publicznej zyskały 2,5%, a sektor ochrony zdrowia 2%. Po drugiej stronie znalazły się spółki energetyczne, które na tańszej ropie spadły o 4,2%, oraz technologie, niżej o 3,6%.
Europa poradziła sobie lepiej niż Wall Street z prostego powodu: na jej giełdach jest znacznie mniej spółek AI, a znacznie więcej banków.
„Rynek akcji jest zniekształconym zwierciadłem gospodarki” – napisała w raporcie Sharon Bell, starsza strateg ds. europejskich akcji w Goldman Sachs.
Jak wylicza Bell, spółki finansowe odpowiadają za ponad 30% zysków firm z indeksu Stoxx 600, ale tylko za 10% aktywności gospodarczej w strefie euro. Po wyprzedaży technologii po wyborach parlamentarnych w USA europejskie akcje wyprzedziły w tym roku amerykańskie w ujęciu lokalnych walut – wynika z danych Goldman Sachs.
„Europejskie indeksy są mniej wystawione na korektę w półprzewodnikach” – napisał w piątkowym raporcie zespół strategii akcyjnej Intesa Sanpaolo. Analitycy dodali, że banki odrabiają straty dzięki solidnym wynikom kwartalnym.
Czwartkowe tąpnięcie w technologiach
Większość szkód w sektorze technologicznym powstała w jednej sesji.
Bezpośrednim impulsem czwartkowej wyprzedaży nie był Kongres, lecz wyniki wyborów w poszczególnych stanach.
Demokraci wygrali wyścigi o stanowisko gubernatora w Teksasie, Ohio i Georgii. We wszystkich trzech stanach dotychczasowi republikańscy gubernatorzy przyciągali boom na centra danych ulgami podatkowymi i szybkimi pozwoleniami. Niespodzianka w Teksasie, gdzie powstają jedne z największych projektów centrów danych AI w USA, uderzyła najmocniej.
Jednocześnie wyborcy w części hrabstw Ohio, Illinois, Maine i Florydy zatwierdzili lokalne przepisy zakazujące lub ograniczające budowę nowych centrów danych.
„Obawa przed inspirowanym przez Demokratów sprzeciwem wobec centrów danych zyskała większą wagę polityczną, a ryzyko dotyczy nie tylko nowych regulacji, lecz przede wszystkim pozwoleń, zużycia energii i oporu społecznego” – napisał w raporcie Gian Marco Salcioli, szef globalnej strategii rynkowej w Intesa Sanpaolo.
Jeśli nowi gubernatorzy spowolnią wydawanie pozwoleń, powstanie mniej centrów danych. To oznacza mniej zamówień na chipy, mniej maszyn do ich produkcji i mniej sprzętu do ich zasilania.
Europejskie spółki technologiczne spadły w sam czwartek o 3,2%.
Dlaczego spadły rentowności obligacji
Na rynkach długu trwała szeroka fala wzrostów cen.
Rentowność niemieckich 10-letnich bundów spadła z 3,33% we wtorek do 3,25% w piątek, po tym jak chwilowo zniżyła się do najniższego poziomu od końca sierpnia. Rentowność 10-letnich obligacji Francji spadła jeszcze mocniej, z 4,95% do 4,77%. Rentowność 10-letnich obligacji skarbowych USA zniżkowała z 4,97% do 4,86%.
Według Petera Williamsa, ekonomisty z 22V Research, rynki obligacji postrzegają „silniejsze niż oczekiwano ograniczenia dla wojny, ceł i boomu sztucznej inteligencji (AI) jako umiarkowanie dezinflacyjne czynniki w średnim terminie”.
Część związana z AI jest ważna także dla kosztów finansowania.
Aby sfinansować budowę centrów danych, największe amerykańskie firmy chmurowe, tzw. hyperscalers, stały się jednymi z największych pożyczkobiorców na świecie i konkurują z rządami o tych samych inwestorów.
Tylko w zeszłym tygodniu Meta sprzedała obligacje za 10 mld dolarów (9 mld euro) w swojej pierwszej emisji denominowanej w euro. Popyt przekroczył 59 mld dolarów (53 mld euro), co jest rekordem wśród korporacyjnych emitentów w Europie.
„Rynek wciąż finansuje programy inwestycyjne wielkich hyperscalerów, ale domaga się coraz wyższej premii” – ocenił Pasquale Lodato, strateg kredytowy Intesa Sanpaolo.
Wstrzymanie rozwoju centrów danych odwróciłoby ten trend. Mniejsze wydatki na AI oznaczałyby mniej długu Big Techu i mniejszą konkurencję dla rządów, które muszą finansować swoje deficyty.
Tak zakończył tydzień indeks Euro Stoxx 50 – licząc od wtorkowego do piątkowego zamknięcia.
Pięciu największych wygranych w Europie po wyborach
5. Saint-Gobain: +5,4%
Francuski koncern materiałów budowlanych skorzystał na rotacji sektorowej. Spółki budowlane zyskują na niższych kosztach finansowania i w środę były wśród najlepiej radzących sobie sektorów w Europie.
4. BBVA: +5,7%
Hiszpański bank przewodził rajdowi europejskiego sektora bankowego, który w samą środę urósł o ponad 4%. Branża w dużej mierze odrobiła już słabość z września i października. Uwaga rynku wraca do wyników, które przeważnie okazały się lepsze od prognoz.
3. Prosus: +6,5%
Najcenniejszym aktywem tego holenderskiego inwestora technologicznego jest duży pakiet akcji chińskiego giganta technologicznego Tencent. Prosus zyskał, gdy inwestorzy przenosili ekspozycję z amerykańskiej AI do chińskich technologii. Notowania Tencentu i Alibaby w Hongkongu wzrosły w czwartek o ponad 6%.
2. Bayer: +7,2%
Niemiecki koncern farmaceutyczno-chemiczny z segmentu ochrony roślin wzrósł w środę o 4,6%. Analitycy Bank of America ocenili, że po rozstrzygnięciu większości sporów sądowych Bayer ma przed sobą ścieżkę do silniejszej generacji gotówki i redukcji zadłużenia. Sektor ochrony zdrowia był też jednym z preferowanych defensywnych wyborów w tym tygodniu.
1. Adyen: +8,9%
Holenderska grupa płatnicza była jednym z największych beneficjentów odpływu kapitału z AI. Jej akcje mocno spadły po publikacji wyników pod koniec października, gdy spółka obniżyła cel marży zysku, by sfinansować większe inwestycje, i od początku roku były około 35% na minusie. W piątek analitycy Citi ocenili, że rynek zbyt mocno skupia się na krótkoterminowym spadku marż i nie docenia długoterminowego potencjału wzrostu firmy.
Pięciu największych przegranych w Europie po wyborach
5. ASML: −7,3%
Najbardziej wartościowa spółka w Europie jest jedynym producentem najbardziej zaawansowanych maszyn do wytwarzania chipów. W czwartek jej kurs spadł o 6,5%. Mniej centrów danych oznacza mniej nowych fabryk chipów, a więc mniej zamówień na maszyny ASML.
4. Nokia: −8,7%
Fiński producent sprzętu sieciowego przebudowuje swój biznes wokół sieci wspieranych przez AI. W czwartek jego akcje spadły o 7,5%, gdy inwestorzy zaczęli kwestionować, ile nowych centrów danych będzie potrzebować jego urządzeń.
3. Siemens Energy: −9,0%
Niemiecki producent turbin gazowych i sprzętu dla sieci energetycznych stracił w środę 8%. Znaczna część jego ostatniego wzrostu pochodziła z turbin zasilających amerykańskie centra danych, a Teksas był jednym z kluczowych rynków.
2. Infineon: −12,7%
Największy producent chipów w Europie jest głównym dostawcą układów zasilania dla centrów danych. W sam czwartek kurs spadł o 8,5%. Spółka publikuje wyniki we wtorek.
1. Rheinmetall: −19,1%
Największy niemiecki koncern zbrojeniowy zaliczył najgorszy tydzień w tym roku. Inwestorzy najpierw zaczęli się zastanawiać, czy Kongres zdominowany przez Demokratów poprze skalę wydatków wojskowych, jakich oczekuje administracja Trumpa.
Następnie w czwartek spółka po raz drugi w ciągu trzech miesięcy obniżyła prognozę sprzedaży na 2026 rok. Zapowiedziała, że nie spodziewa się już w tym roku kontraktu na program wozów opancerzonych Boxer, a jej akcje tego dnia spadły o 16%.