





Lepsze od oczekiwanych wyniki Apple za ostatni kwartał roku fiskalnego 2026 przyćmił wzrost kosztów pamięci oraz prognoza wolniejszego wzrostu usług.
Apple Inc. odnotowało w trzech miesiącach do 26 września 2026 r. wyższe od oczekiwań przychody, wsparte rekordową wrześniową sprzedażą iPhone’ów.
 REKLAMA
Jednak w poniedziałek w handlu po zamknięciu giełdy kurs akcji spółki spadł o ok. 3%, bo inwestorzy zestawili mocne wyniki z presją na marże zysku.
Przychody wzrosły o 12% – do 114,5 mld dol. (102,1 mld euro) z 102,5 mld dol. (91,4 mld euro).
Firma z Cupertino w Kalifornii zarobiła w okresie lipiec–wrzesień 30,71 mld dol. (27,4 mld euro), czyli 2,10 dol. na akcję. To wzrost o 12% wobec 27,47 mld dol. (24,5 mld euro), czyli 1,85 dol. na akcję, w tym samym kwartale rok wcześniej.
Zgodnie ze średnim szacunkiem analityków ankietowanych przez FactSet oczekiwano zysku na poziomie 1,99 dol. na akcję przy przychodach 113,4 mld dol. (101,1 mld euro). Obie wartości okazały się lepsze od prognoz.
Część poprawy zysku wynikała jednak ze zwrotów ceł, które dodały 0,05 dol. (0,04 euro) na akcję i podniosły marżę brutto spółki o około jeden punkt procentowy, do 47,9%.
Kwartał obejmował tylko pierwsze dni sprzedaży flagowych modeli iPhone 18 Pro. Nowy składany telefon Apple, iPhone Duo, trafił do sprzedaży w obecnym kwartale, więc jego wyniki nie zostały tu ujęte.
Przychody z iPhone’a wzrosły o 17,5% – do 57,6 mld dol. (51,4 mld euro), a sprzedaż komputerów Mac zwiększyła się niemal o 24%. Przychody z iPadów spadły o 10,4%, a segment urządzeń noszonych, sprzętu domowego i akcesoriów zmniejszył się o 7,9%.
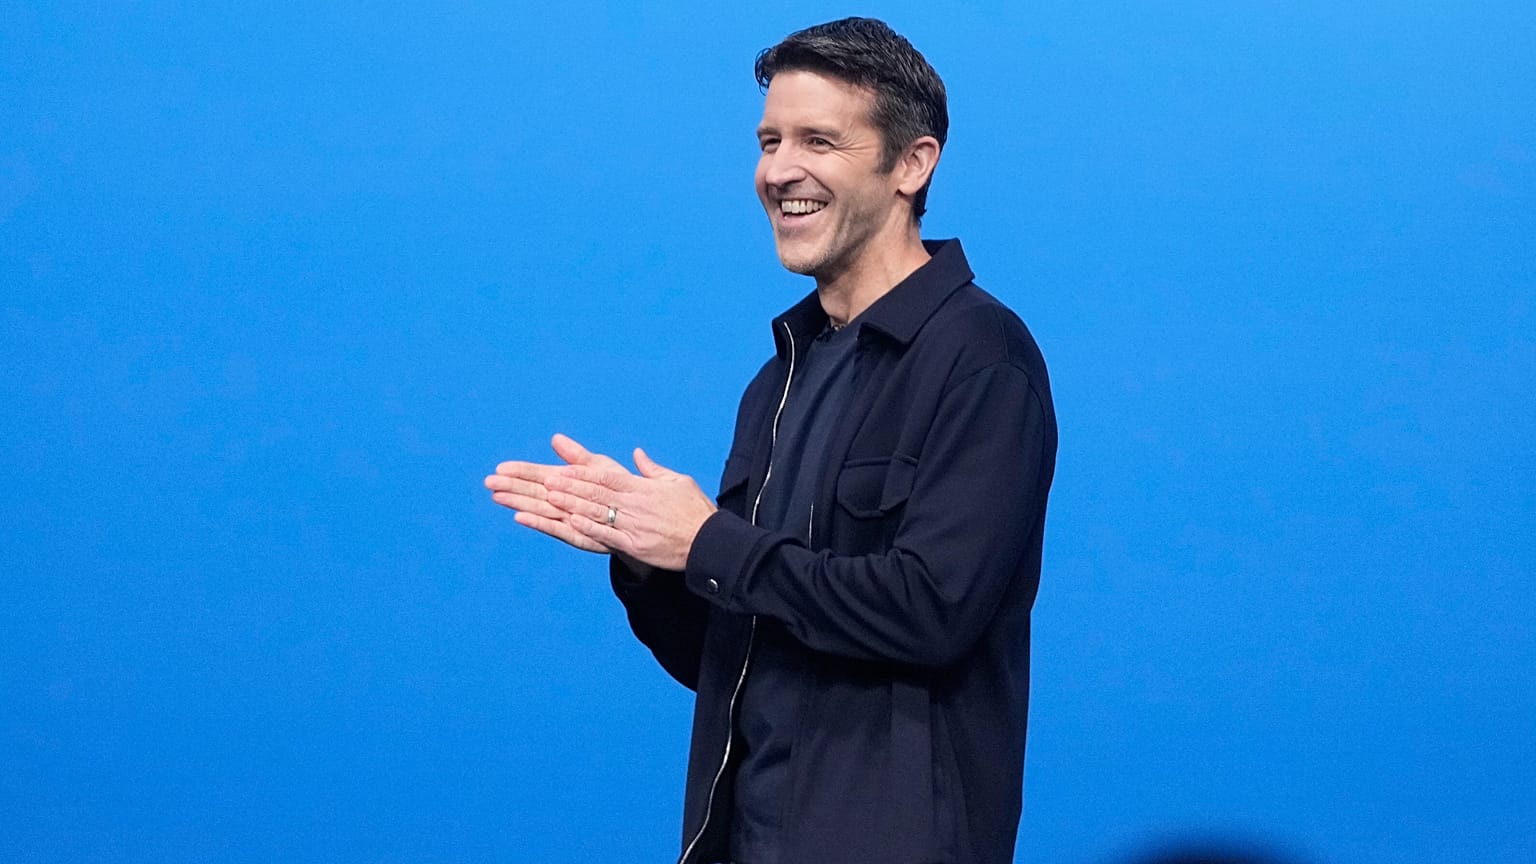
To pierwszy raport kwartalny Apple od czasu, gdy 1 września stery przejął dyrektor generalny John Ternus, zastępując Tima Cooka.
Ternus zwrócił uwagę na odbudowę sprzedaży w regionie Wielkich Chin, gdzie w kwartale przychody wzrosły o 21%, a w całym roku obrotowym o 28%. Powiedział, że kwartalny wzrost napędzała sprzedaż iPhone’ów i komputerów Mac.
Z kolei Jesse Cohen, główny analityk Investing.com, w nocie cytowanej przez MarketWatch ocenił, że przychody z Chin, urządzeń noszonych i sprzętu domowego były niższe, niż oczekiwali analitycy.
Lepsze perspektywy sprzedaży, ale niższe marże
Podczas telekonferencji wynikowej Apple poinformowało, że w grudniowym kwartale spodziewa się wzrostu przychodów o 7–10% rok do roku. Spółka zapowiada, że byłby to jej największy kwartalny poziom przychodów.
Wzrost przychodów z usług ma jednak zwolnić do 8–9% z 9,8% w kwartale wrześniowym, kiedy osiągnął rekordowe 31,6 mld dol. (28,2 mld euro). Apple wskazało na presję ze strony opłat licencyjnych od podmiotów zewnętrznych oraz wahań kursów walut.
Spółka oczekuje, że rosnące koszty pamięci oraz wydatki na wdrożenie Siri AI obniżą jej marżę brutto w kwartale grudniowym do 45–46%, poniżej 46,3%, których spodziewali się analitycy. Wyższe ceny układów pamięci odpowiadają za większość tej presji.
Jednocześnie Apple zakłada, że w tym kwartale przychody wzrosną o 7–10%, czyli bardziej, niż prognozowane przez analityków 6,1%.
Apple już w tym roku podniosło ceny kilku produktów. Firma stara się też ograniczyć wpływ wyższych kosztów pamięci, wykorzystując zapasy kupione po niższych cenach i tnąc wydatki na inne komponenty.
Wydatki Apple na AI pod lupą
Apple, od dawna krytykowane za pozostawanie w tyle w dziedzinie sztucznej inteligencji, współpracuje z partnerami, by poprawić swoje usługi, utrzymując jednocześnie stosunkowo niskie własne nakłady inwestycyjne.
Według analityka eMarketer, Jacoba Bourne’a, to ostrożne podejście do wydatków na infrastrukturę AI pomogło ochronić przepływy pieniężne firmy.
Zdaniem Bourne’a partnerstwa z takimi firmami jak Alphabet mogą umożliwić Apple rozwój kompetencji AI bez ponoszenia takich samych ryzyk finansowych jak konkurenci.
We wrześniu producent iPhone’ów potwierdził, że modele obsługujące nową Siri powstały we współpracy z Google, zgodnie z wieloletnią umową ogłoszoną w styczniu**.**
Nakłady inwestycyjne Apple w całym roku obrotowym spadły o 29%, do 9 mld dol. (8 mld euro), podczas gdy wydatki na badania i rozwój wzrosły o 32%, do 45,8 mld dol. (40,8 mld euro). Firma nie ujawnia, jaka część tych kwot przypada na AI.
Dla porównania Microsoft, Alphabet, Amazon i Meta mają w tym roku wydać ponad 700 mld dol. (624 mld euro) na inwestycje kapitałowe, z czego znaczną część na infrastrukturę AI – wynika z szacunków analityków.