





Afryka nie jest już tylko kontynentem, który dogania świat. W bankowości mobilnej, prostocie produktów i umiejętnym łączeniu tradycji z technologią wyprzedza wiele rynków uznawanych za rozwinięte – ocenia w rozmowie z Euronews Marta Mróz-Sipiora z Asseco Poland.
Afryka Subsaharyjska przechodzi dynamiczną transformację finansową. Według raportu Banku Światowego Global Findex 2025 odsetek dorosłych posiadających rachunek finansowy wzrósł z 34 proc. w 2014 roku do 58 proc. w 2024 roku.
 REKLAMA
Jednym z głównych motorów tej zmiany są tzw. usługi mobile money, z których w 2024 roku korzystało 40 proc. dorosłych mieszkańców regionu. Według raportu GSMA (międzynarodowej organizacji zrzeszającej firmy z całego ekosystemu mobilnego) w 2024 roku zarejestrowano na kontynencie 1,1 mld kont mobile money (o 19 proc. więcej niż rok wcześniej), a co miesiąc aktywnych było 286 mln z nich (wzrost o 12 proc.). Użytkownicy wykonali rocznie 81 mld transakcji o łącznej wartości 1,1 bln USD (GSMA).
W 2024 roku Mitsuhiro Furusawa, były zastępca dyrektora zarządzającego Międzynarodowego Funduszu Walutowego, podczas dyskusji nad finansową inkluzywnością Afryki wskazywał, że bankowość mobilna może skutecznie uzupełniać tradycyjne usługi finansowe. Wśród przykładów podał m.in. gromadzenie depozytów przez telefon w Kenii czy mobilne opłacanie czesnego na Wybrzeżu Kości Słoniowej.
„Nie uważam, że to porażka tradycyjnej bankowości. Uważam, że to jej uzupełnienie” – podkreślał Furusawa.
Marta Mróz-Sipiora, dyrektorka ds. globalnego rozwoju i innowacji w Asseco Poland zajmuje się zawodowo strategicznym rozwojem i cyfrową transformacją instytucji finansowych na rynkach międzynarodowych. Specjalizuje się w skalowaniu rozwiązań dla bankowości korporacyjnej i sektora MŚP, przekładając trendy z rynków wschodzących na realną wartość biznesową. Od lat pracuje na styku europejskich rozwiązań IT i afrykańskich realiów. Jak mówi, jej doświadczenia – z projektów w Kenii, Republice Południowej Afryki i innych krajach regionu – są dowodami na to, że technologia może dotrzeć tam, gdzie tradycyjna bankowość nigdy by nie dotarła, a Afryka już teraz w wielu rozwiązaniach prześcignęła Europę.
Te same dane Banku Światowego świadczą jednak także o tym, że różnice między krajami w zakresie posiadania kont wciąż pozostają ogromne. Najwyżej plasują się Kenia (90 proc.) i Mauritius (89 proc.), natomiast w Nigrze konto ma zaledwie 14 proc. dorosłych, a w Czadzie 20 proc. (FinDev Gateway).
Fenomen prostoty
Jednym z najsilniejszych przykładów jest usługa M-Pesa wprowadzona przez Safaricom PLC – notowanego na giełdzie kenijskiego operatora sieci komórkowej. To, co w Europie budowano latami jako osobne produkty bankowe, w Afryce wyrosło naturalnie z potrzeb ludzi, którzy mieli telefon, ale nie mieli konta.
„Safaricom utworzyło coś fenomenalnego na rynek światowy. Do siatki połączeń telefonicznych dodali usługi finansowe i możliwość robienia bardzo prostych przelewów przy pomocy operatora komórkowego” – komentuje Marta Mróz-Sipiora.
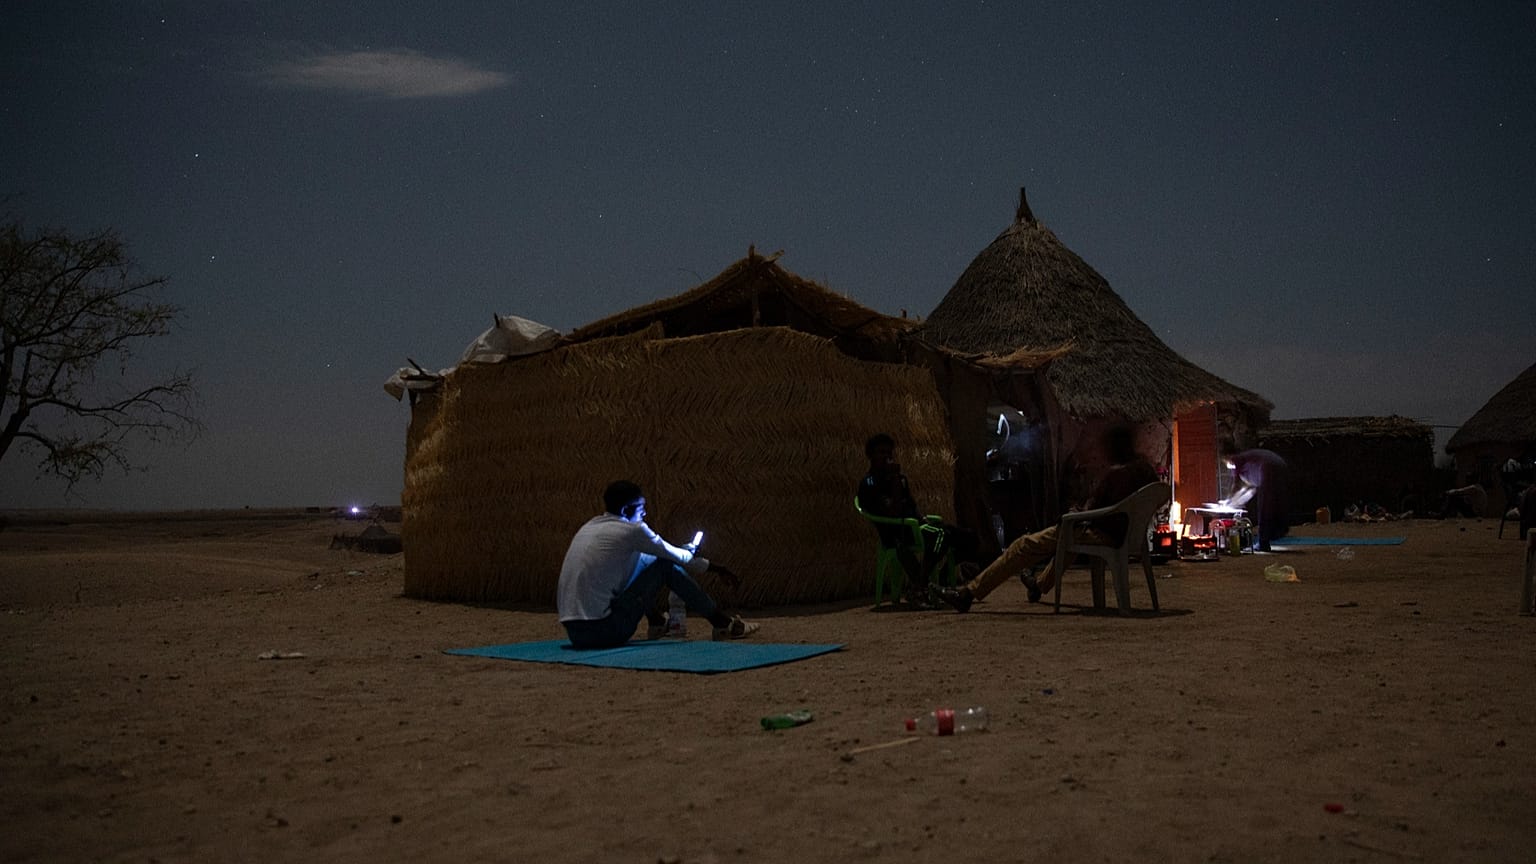
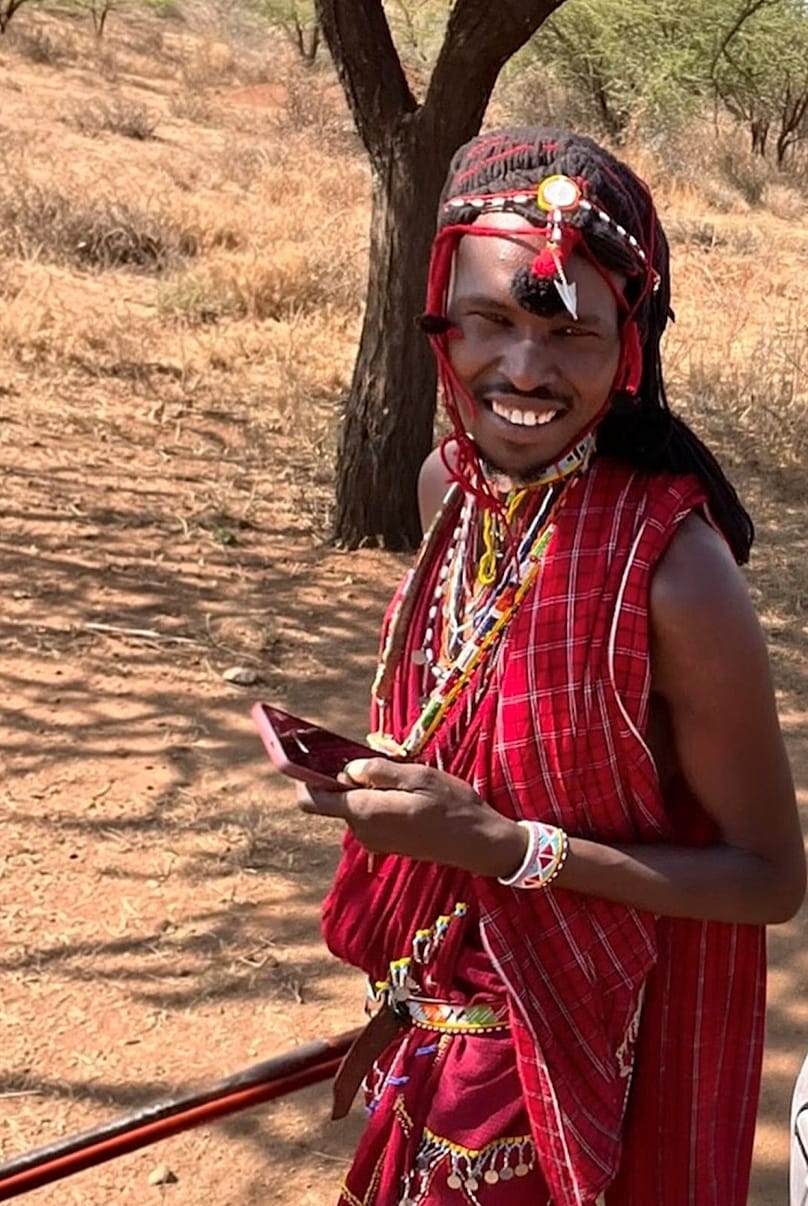
Jednym z najbardziej zapadających w pamięć obrazów, które przedstawicielka Asseco Poland przywozi z Afryki, są wioski Masajów, które są dowodem na to, że lokalna ludność łączy swoje tradycyjne życie z bankowością mobilną.
„Mieszkają w domach z gliny, rozpalają ogień przez pocieranie patyka i siana i równocześnie korzystają z nowoczesnych aplikacji bankowych na smartfonach. Ładują je dzięki solarom na dachu, większość ma prąd. Do tego zasięg tam jest fenomenalny”.
Od instytucji mikropożyczkowej do największego banku RPA
Kolejnym przykładem afrykańskiej innowacji, którą wskazuje Marta Mróz-Sipiora, jest Capitec Bank w Republice Południowej Afryki – bank południowoafrykański, który jest największym bankiem detalicznym pod względem liczby klientów (obsługuje ponad 26 milionów osób).
„Bank powstał w 2001 roku na bazie działalności mikropożyczkowej. Pierwotnym rynkiem były przede wszystkim osoby fizyczne o niższych dochodach, z ograniczonym dostępem do tradycyjnej bankowości” – mówi.
Jak wyjaśnia Mróz-Sipiora bank zaczynał od prostych pożyczek, stopniowo budował webową aplikację, a potem funkcjonalność mobilną. Na początkowym etapie rozwoju fizyczna dostępność w oddziałach była ważną częścią modelu biznesowego.
„Aplikacja mobilna jest prosta, przyjemna i skupiona na podstawowych potrzebach klienta. A Capitec ma w tym momencie taką bazę klientów, że z małej instytucji mikropożyczkowej, stał się pierwszym największym bankiem w Republice Południowej Afryki. Jest obecnie liderem digital bankingu w całym regionie” - wyjaśnia.
Według Marty Mróz-Sipiory, sukces Capitec pokazuje, że zaawansowanie technologiczne nie powinno przekładać się na złożoność doświadczenia klienta. To właśnie nowoczesna architektura, automatyzacja i skalowalne platformy pozwalają bankom oferować coraz więcej usług w coraz prostszy sposób.
Tymczasem, jej zdaniem, europejskie banki często idą w przeciwnym kierunku.
„Teraz mamy mocno rozbudowane aplikacje mobilne i większość tych funkcjonalności nie jest wykorzystywana przez finalnego użytkownika. Banki zapominają o tym, żeby je wygaszać. To z kolei generuje znaczące koszty utrzymania systemu” - tłumaczy.
Aplikacja mobilna: przyszłość, którą Afryka już realizuje
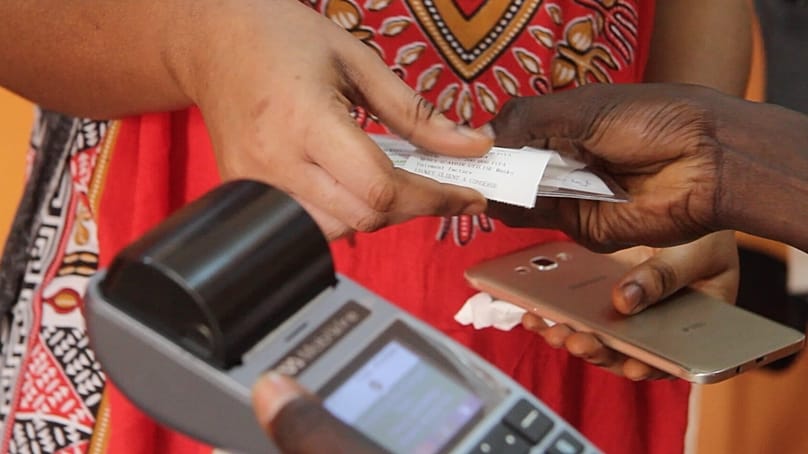
Mróz-Sipiora przypomina o prostym fakcie: telefon jest zawsze przy kliencie.
„Nie tracisz czasu na stanie w kolejkach w oddziale. Procesy, które w Europie wciąż wymagają wizyty w placówce bankowej, w niektórych krajach afrykańskich są już w pełni mobilne – nawet kredyty hipoteczne” - ocenia.
Szczególnie silny nacisk kładzie się obecnie na segment przedsiębiorców, ponieważ rynek klientów detalicznych jest już w dużej mierze zagospodarowany.
Zdaniem Marty Mróz-Sipiory rynki afrykańskie są interesującym źródłem inspiracji dla europejskiej bankowości, szczególnie w obszarze produktów odpowiadających na bieżące potrzeby finansowe przedsiębiorców. Jednym z rozwiązań, na które zwraca uwagę, jest konstrukcja depozytu terminowego z odsetkami wypłacanymi z góry.
„To ciekawy przykład tego, jak można spojrzeć na tradycyjny produkt bankowy z perspektywy potrzeb przedsiębiorcy. Zamiast czekać na odsetki do końca okresu lokaty, firma może otrzymać je wcześniej i wykorzystać na bieżącą działalność – opłacenie faktur, inwestycje czy inne potrzeby związane z kapitałem obrotowym. Jednocześnie bank pozyskuje środki na określony czas” – wyjaśnia.
Jak podkreśla, istotne są również zasady wcześniejszego wycofania depozytu, w tym sposób rozliczenia wypłaconych odsetek i ewentualne opłaty. O atrakcyjności produktu decyduje bo-wiem nie tylko oprocentowanie, ale także elastyczność oraz rzeczywisty wpływ na płynność przedsiębiorstwa.
„To pokazuje, że innowacja w bankowości nie zawsze musi oznaczać tworzenie zupełnie nowych produktów. Czasami wystarczy zmienić konstrukcję dobrze znanego rozwiązania, aby lepiej odpowiadało na potrzeby klienta. W przypadku MŚP szczególnie ważne jest to, kiedy przedsiębiorca ma dostęp do pieniędzy, a nie wyłącznie ile może na nich zarobić”.
Transformacja, elastyczność, zaufanie
Rozwój innowacji finansowych zależy nie tylko od technologii, ale także od regulacji, zaufania klientów i możliwości bezpiecznego wykorzystania danych.
„Sporo mówi się o tym, że europejski rynek finansowy jest przeregulowany, podczas gdy rynek afrykański pozostaje w dużej mierze nieuregulowany” – ocenia Marta Mróz-Sipiora.
Elastyczność daje afrykańskim instytucjom przewagę, ale wiąże się też z większym ryzykiem. Z drugiej strony poziom zaufania do banków jest tam często porównywalny.
„Szczególnie w Kenii bankowość i klienci w ogromnym stopniu opierają się na relacjach. Ludzie ufają bankom. Pierwsze słowo, które zawsze pada w rozmowach, to »trust«. Bank jest tam postrzegany jako instytucja zaufania publicznego”.
Jedną z czołowych różnic jest też podejście do tzw. open bankingu, czyli systemu, który pozwala bankom bezpiecznie udostępniać dane finansowe swoich klientów zewnętrznym firmom (np. fintechom, innym bankom lub platformom płatniczym) za wyraźną zgodą samego klienta.
„Rynki afrykańskie rozwijają się w różnym tempie, a niektóre wyprzedziły Europę w obszarze mobile money i alternatywnych modeli finansowych” - ocenia.
Polska – partner nie kolonialny, partner doświadczony
Mróz-Sipiora zauważa, że rynek afrykański ma już w sferze współpracy międzynarodowej swoje wygórowane kryteria.
„Zagranicznym partnerom jest bardzo ciężko ze względu właśnie na brak zaufania. Afryka obawia się, że będzie ponownie zależna od Europy”.
Polska ma tu jednak szczególną pozycję. Marta Mróz-Sipiora przypomina, że w Kenii założycielem banku centralnego był Polak – Leon Barański. Najpierw pracował w kraju w latach 1956-1967 z inicjatywy Międzynarodowego Funduszu Walutowego. Następnie rząd powierzył mu funkcję doradcy ministra skarbu, a jednym z jego najważniejszych zadań było właśnie zorganizowanie Centralnego Banku Kenii, który otwarto w 1966 roku. Na wprowadzonych wówczas w obieg banknotach widniał podpis Leona Barańskiego.
To nie jedyny powód, dla którego – zdaniem Mróz-Sipiory – Afryka patrzy na Polskę łaskawszym okiem.
„My sami jesteśmy na świeżo po transformacji, która obecnie dokonuje się w Afryce. Pokazujemy tzw. „lessons learned” – to, czego się nauczyliśmy, ale też to, co nie zadziałało”.
Ekspertka podkreśla jednak, że współpraca między Europą a Afryką powinna opierać się na wzajemności i wymianie doświadczeń.
„Nie chodzi o to, by Europa przyjeżdżała do Afryki z przekonaniem, że ma gotowe rozwiązania na wszystkie wyzwania. To partnerstwo, w którym obie strony mają sobie wiele do zaoferowania. Afryka jest doskonałym przykładem tego, jak innowacyjnie można rozwijać bankowość mobilną i usługi finansowe odpowiadające na rzeczywiste potrzeby klientów. W wielu obszarach to właśnie europejskie banki mogą czerpać inspirację z afrykańskich doświadczeń i przenosić sprawdzone rozwiązania na własne rynki” – podkreśla Marta Mróz-Sipiora.