




Europejski Bank Centralny prawdopodobnie utrzyma stopy w przyszłym tygodniu. Sprzedaż francuskich obligacji zaostrza warunki kredytowe, a Lagarde podkreśla, że to Paryż musi najpierw zająć się długiem.
Na posiedzeniu w przyszły czwartek Europejski Bank Centralny (EBC) najprawdopodobniej pozostawi stopy procentowe bez zmian, częściowo dlatego, że rosnące rentowności obligacji skarbowych już podnoszą koszty finansowania w całej strefie euro.
 REKLAMA
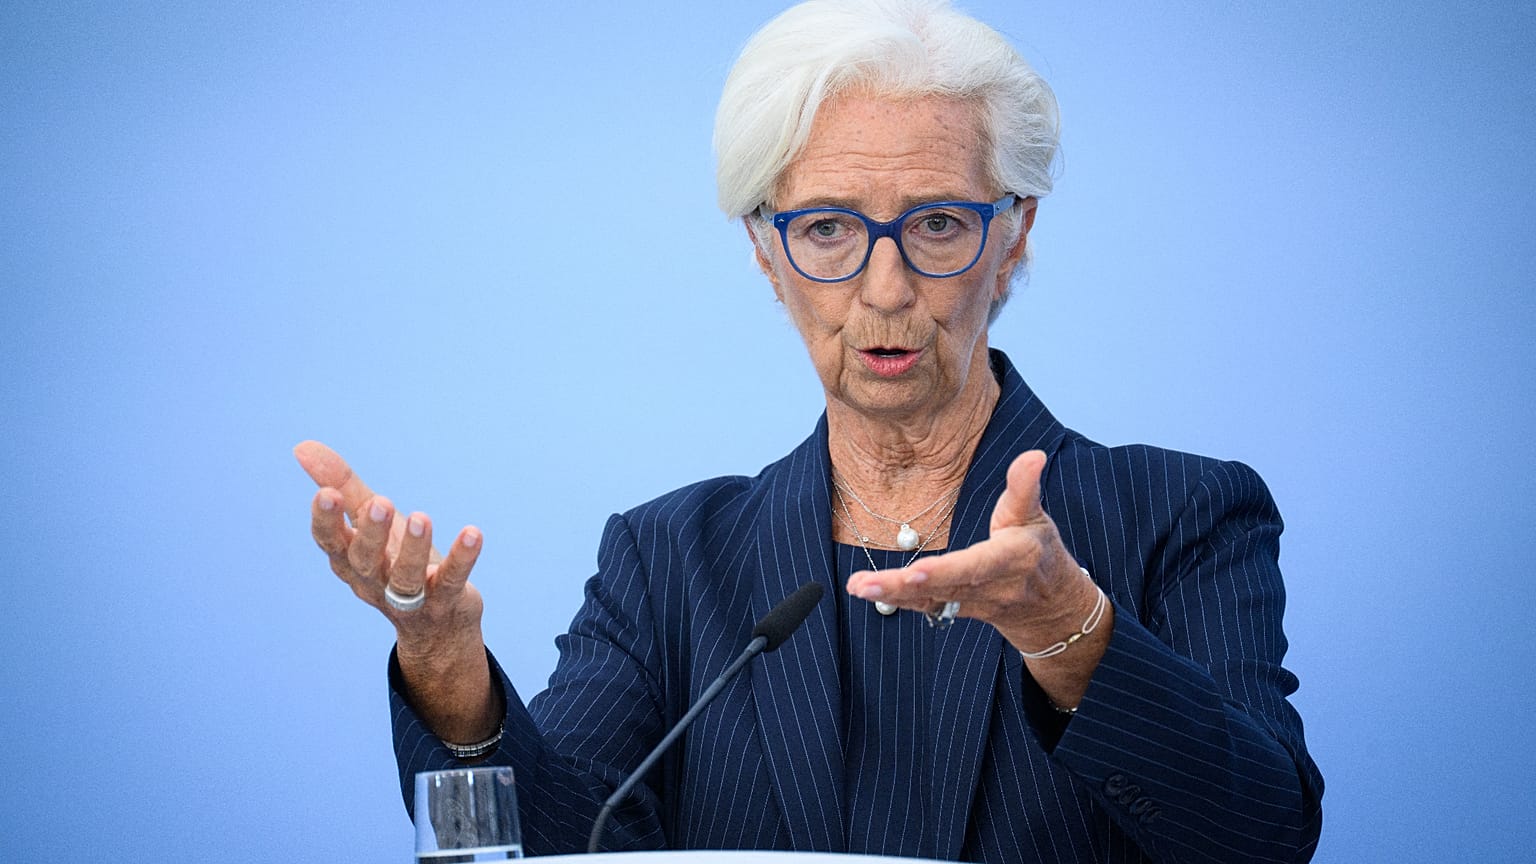
Prezes EBC Christine Lagarde studzi oczekiwania na ratunek, podkreślając, że rozwiązanie problemów zadłużenia Francji trzeba znaleźć we własnym kraju.
Rentowność 10-letnich obligacji skarbowych Francji w piątek utrzymywała się powyżej 5 proc., po tym jak w środę sięgnęła tego poziomu po raz pierwszy raz od 2002 roku. Różnica w stosunku do 10-letnich obligacji Niemiec, uznawanych za najbezpieczniejsze w strefie euro, przekraczała 170 pkt bazowych.
Tymczasem rentowność papierów 30-letnich wynosiła 5,5 proc., a luka wobec niemieckich obligacji o tym samym terminie zapadalności była jeszcze szersza – 184 pkt bazowych.
W czwartek wzrosła także cena pięcioletnich kontraktów na swap ryzyka kredytowego (CDS) na dług Francji, czyli umów ubezpieczających inwestorów na wypadek niewypłacalności państwa. Po raz pierwszy od października 2012 roku, gdy strefa euro przechodziła kryzys zadłużenia, przekroczyła 100 pkt bazowych.
Parlament pozostaje podzielony w sprawie budżetu na przyszły rok, który przewiduje 43 mld euro cięć wydatków i dodatkowe działania po stronie dochodów, a rząd nie ma większości, by ten pakiet przyjąć.
Mimo ostatnich ruchów na rynku agencja ratingowa Moody’s w piątek wieczorem utrzymała dla Francji ocenę Aa3, choć z negatywną perspektywą. S&P i Fitch oceniają francuski dług o jeden stopień niżej.
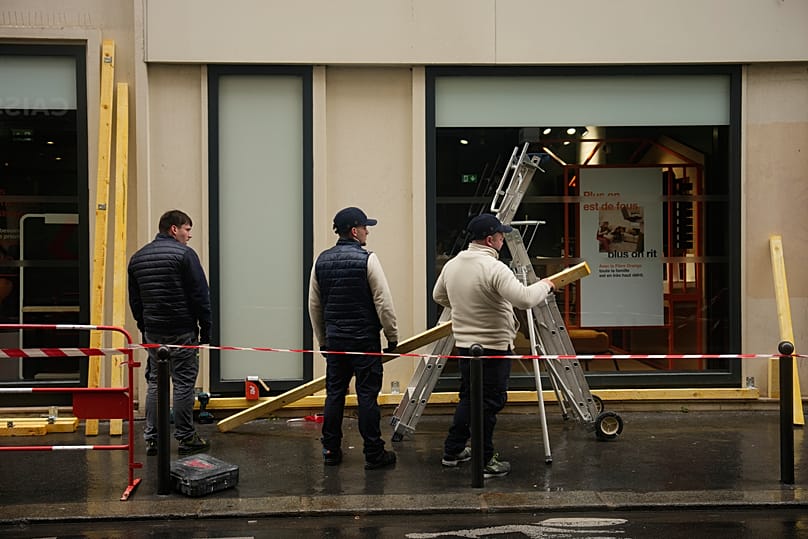
Do obaw inwestorów dochodzą niepokoje społeczne.
Kolejne protesty są spodziewane w ten weekend, a prefekt policji w Paryżu, Patrice Faure, w liście do przedsiębiorców zalecił zatrudnienie prywatnej ochrony.
Francuskie związki zawodowe, jednomyślnie rozczarowane po środowym spotkaniu z premierem Sébastienem Lecornu, wezwały do dużej mobilizacji 5 listopada.
Sophie Binet, szefowa CGT, jednego z największych francuskich związków, zaapelowała do pracowników, by „rozszerzyć strajk na cały kraj”.
Rynek obligacji zastępuje działania EBC
Argumenty za kolejną podwyżką stóp wciąż są obecne.
EBC w tym roku dwukrotnie podniósł stopy, windując stopę depozytową do 2,5 proc., a inflacja w strefie euro we wrześniu skoczyła do 3,8 proc., napędzana wzrostem cen energii.
Jednak rentowności niemieckich obligacji od września wspięły się tak wysoko, że ich wpływ na wzrost gospodarczy i inflację odpowiada mniej więcej podwyżce stóp o 25 pkt bazowych – oszacował w nocie dla inwestorów w czwartek Carsten Brzeski, globalny szef działu makro w holenderskim ING.
„W przypadku Francji to raczej równowartość podwyżki o 50 pkt bazowych” – napisał Brzeski, dodając, że „rynek obligacji przejął rolę EBC”.
Brzeski spodziewa się, że EBC zaczeka z decyzją o kolejnej podwyżce do grudnia, kiedy pozna nowe prognozy przygotowane przez swoich ekspertów.
Prezes EBC Christine Lagarde powiedziała 28 września w Parlamencie Europejskim, że długoterminowe stopy „wyraźnie wzrosły, co spowolni wzrost”.
Czy EBC może zareagować?
Przedstawiciele EBC bagatelizują możliwość interwencji w celu obniżenia kosztów finansowania Francji, ale nie wykluczają jej całkowicie.
Podczas kryzysu zadłużenia w strefie euro bank centralny skupował obligacje skarbowe, by ustabilizować rynki i zapewnić, że decyzje o stopach procentowych nadal przekładają się na gospodarkę.
W ubiegłym tygodniu, na marginesie dorocznych obrad Międzynarodowego Funduszu Walutowego i Banku Światowego w Bangkoku, Lagarde powiedziała, że „istnieją szczególne okoliczności, przez które niektóre kraje są bardziej dotknięte, a przykładem jest Francja”.
„Podstawowe i pierwsze rozwiązanie leży we Francji. Chodzi o politykę fiskalną” – dodała prezes EBC.
Gubernator Banque de France, Emmanuel Moulin, poszedł jeszcze dalej, mówiąc w ubiegły piątek, że warunki do interwencji EBC nie są w tej chwili spełnione, ponieważ w strefie euro nie występuje obecnie fragmentacja finansowa.
Oboje wypowiadali się jednak zanim 10-letni koszt finansowania Francji przekroczył 5 proc..
Jeśli EBC zdecydowałby się zainterweniować na rynku francuskich obligacji, jednym z możliwych narzędzi byłby Instrument Ochrony Transmisji (Transmission Protection Instrument, TPI), utworzony w 2022 roku i jak dotąd ani razu niewykorzystany.
TPI pozwala EBC skupować dług tych krajów, których koszty finansowania rosną w sposób uznany za nieuzasadniony ich fundamentami gospodarczymi i zagrażający transmisji polityki pieniężnej w całej strefie euro.
Aby państwo było uprawnione do skorzystania z tego narzędzia, musi spełnić kilka kryteriów, w tym przestrzegać unijnych reguł fiskalnych i utrzymywać swój dług na ścieżce uznanej za trwałą.
Francja zmaga się z relacją długu do PKB na poziomie 119,1 proc., a obecne negocjacje budżetowe nie dają większych szans na szybkie zmniejszenie deficytu, co jest konieczne, by dług wszedł na bardziej trwałą ścieżkę.
Tymczasem rząd spodziewa się, że koszty obsługi zadłużenia w 2027 roku będą o ponad 10 mld euro wyższe niż w tym roku.
„Próg uruchomienia programu skupu obligacji EBC pozostaje wysoki” – napisał Brzeski w osobnej nocie dla inwestorów w ubiegłym tygodniu.
Dodał, że dla Francji oznaczałoby to co najmniej uchwalenie pełnego budżetu. Zbyt wczesna interwencja mogłaby zostać „odebrana jako finansowanie długu kraju, który nie chce przestrzegać zasad” – ostrzegł.
Drugie awaryjne narzędzie EBC, program Bezpośrednich Transakcji Monetarnych (Outright Monetary Transactions, OMT), powstało w 2012 roku, w szczytowym momencie kryzysu zadłużenia, by umożliwić nieograniczony skup krótkoterminowych obligacji kraju w tarapatach.
Jest jednak dostępny tylko dla rządów, które wcześniej podpiszą program pomocowy z funduszem ratunkowym strefy euro, Europejskim Mechanizmem Stabilności.
Zamiast tego Brzeski spodziewa się, że EBC po cichu wstrzyma ograniczanie portfela obligacji, elastycznie reinwestując zapadający dług, tak jak robił to podczas pandemii COVID-19.
Jeśli zawirowania rozleją się na inne rynki obligacji w strefie euro, Brzeski widzi TPI jako narzędzie ostatniej szansy. Gdyby Francja nadal nie spełniała unijnych reguł fiskalnych, „EBC mógłby wręcz rozważyć skup obligacji niemal wszystkich krajów strefy euro, z wyjątkiem Francji” – ocenił.
Na razie Brzeski ocenia przyszłotygodniowe posiedzenie w sprawie stóp jako „bez zmian w decyzjach, ale na pewno nie bez znaczenia pod względem przekazu”.