




Rosnące koszty obsługi długu i niepewność polityczna zwiększają presję na finanse Francji. Oxford Economics ostrzega, że silny wstrząs na rynku obligacji mógłby w 2027 roku wciągnąć Francję i Włochy w recesję, choć kryzys zadłużenia nie jest scenariuszem bazowym.
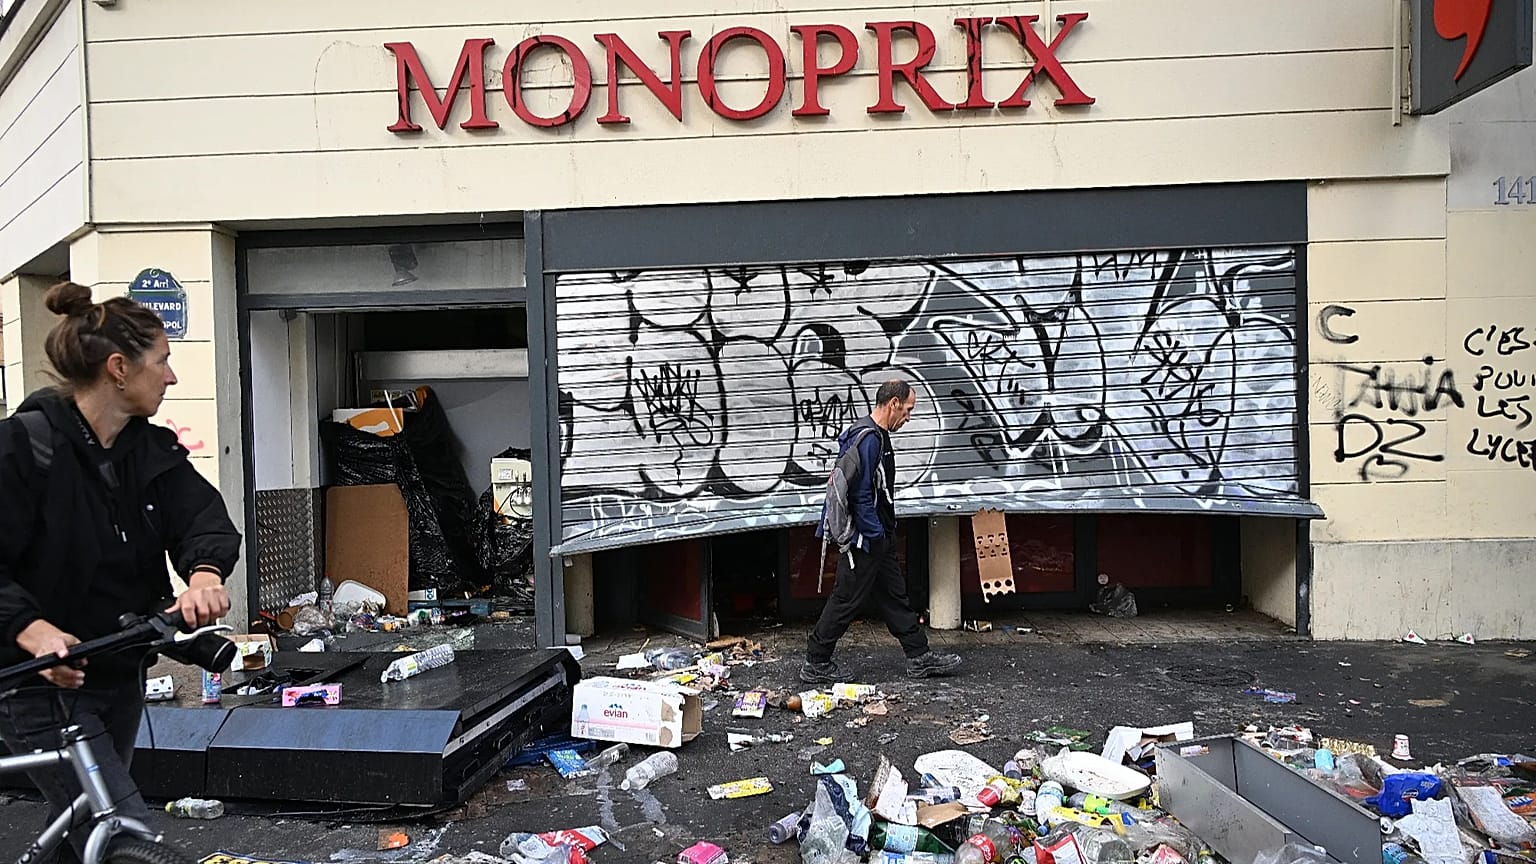
Druga co do wielkości gospodarka strefy euro odnotowała w poniedziałek dalszy wzrost rentowności obligacji, po gwałtownych protestach ulicznych, które przetoczyły się przez kraj w weekend.
 REKLAMA
Rentowność 10‑letnich francuskich obligacji skarbowych utrzymywała się w poniedziałek w okolicach 4,9%, blisko najwyższego poziomu od ponad dwóch dekad, ponieważ inwestorzy domagali się wyższej premii za utrzymywanie francuskiego długu. Demonstranci żądają działań w sprawie rosnących kosztów życia i pogarszającej się jakości usług publicznych, w tym edukacji.
Niepokoje społeczne zwiększają presję na rząd, który próbuje przeforsować budżet na 2027 rok w głęboko podzielonym Zgromadzeniu Narodowym, niższej izbie francuskiego parlamentu.
Najpilniejszym zadaniem jest przyjęcie wiarygodnego budżetu, który uspokoi inwestorów przed wyborami prezydenckimi zaplanowanymi na wiosnę 2027 roku. Odbudowa zaufania będzie jednak zależeć także od tego, czy kolejna administracja zobowiąże się do poprawy finansów publicznych w perspektywie kilku lat.
Co napędza obawy inwestorów?
Francja zmaga się z jednym z najwyższych w UE wskaźników długu publicznego – 119% PKB, według najnowszych danych krajowego urzędu statystycznego INSEE. Towarzyszy temu rządowa prognoza deficytu na poziomie 5,4% PKB w 2026 roku. Zadłużenie sektora instytucji rządowych i samorządowych sięgnęło na koniec czerwca 2026 roku 3,596 bln euro.
Koszt obsługi tego długu rośnie gwałtownie. Rząd prognozuje, że odsetki od długu publicznego sięgną w 2027 roku 91 mld euro, wobec 79,2 mld euro w tym roku, co oznacza wzrost o prawie 12 mld.
Przyspieszająca inflacja i niski wzrost gospodarczy grożą osłabieniem wpływów podatkowych oraz dalszym zwiększeniem deficytu i zadłużenia.
Obecna sytuacja finansów publicznych zostawia więc niewiele przestrzeni, by rząd mógł odpowiedzieć na postulaty protestujących kolejnym dużym pakietem wydatków, na wzór podejścia prezydenta Francji Emmanuela Macrona „za wszelką cenę” z początku pandemii.
Rząd stoi pod presją, by ograniczyć deficyt i zobowiązać się do trwałych oszczędności, które uspokoiłyby nastroje na rynku obligacji. Jeśli koszty pożyczania nadal będą rosły, francuski dług może stać się coraz trudniejszy do opanowania.
Spiralnie narastający kryzys mógłby uderzyć także w inne duże gospodarki strefy euro, na przykład we Włochy.
Jak problemy zadłużeniowe Francji mogą uderzyć we Włochy
W analizie wpływu zawirowań na rynku obligacji Francji, z częściowym przeniesieniem ich na inne wysoko zadłużone kraje strefy euro, firma Oxford Economics wskazała, że szczególnie narażone byłyby Włochy, ponieważ łączą powolny wzrost, wysoki dług oraz inwestycje wrażliwe na zaostrzenie warunków finansowych.
Kluczowym wskaźnikiem obaw rynków jest różnica między rentownością 10‑letnich obligacji skarbowych danego kraju a ich niemieckim odpowiednikiem. Obecny spread – dodatkowy dochód, jakiego inwestorzy oczekują, by trzymać francuski dług zamiast niemieckiego – wzrósł do około 145 punktów bazowych (pb). To wciąż nieco poniżej szczytu z początku tego miesiąca, najwyższego od kryzysu zadłużeniowego strefy euro z lat 2011–2012.
Oxford Economics przedstawia scenariusz bazowy i dwa scenariusze niekorzystne. W scenariuszu bazowym zakłada, że spread Francji pozostanie poniżej 200 pb przed wyborami prezydenckimi w kwietniu 2027 roku, a później się zawęzi. Analitycy wciąż postrzegają kryzys zadłużeniowy Francji jako mało prawdopodobny, choć potencjalnie bardzo groźny wariant, a nie swój scenariusz centralny.
Dwa scenariusze niekorzystne łączą wyższe koszty finansowania z uderzeniem w zaufanie biznesu i konsumentów. W wariancie umiarkowanym spread francuski rozszerza się do 250 pb z około 140 pb w momencie publikacji raportu 15 października. W wariancie skrajnym sięga 400 pb.
Francja i Włochy weszłyby w recesję w 2027 roku w scenariuszu skrajnym. Belgia również odnotowałaby skok kosztów finansowania, podczas gdy Hiszpania, Portugalia i Grecja musiałyby się liczyć z wyższą rentownością obligacji, ale mniejszymi stratami gospodarczymi – żadne z tych trzech państw nie popadłoby w recesję.
Co istotne, nawet w tym skrajnym wariancie cała strefa euro uniknęłaby recesji.
Według Andrew Kenninghama, głównego ekonomisty na Europę w firmie Capital Economics, rozszerzenie spreadu Francji do 400 pb to „wiarygodny scenariusz niekorzystny, (…) porównywalny ze spreadami Włoch w 2012 roku”.
Kenningham zgodził się, że w takim przypadku presja na inne wysoko zadłużone gospodarki, w tym Włochy, byłaby z pewnością bardzo silna.
„Jednak w przeciwieństwie do początku lat 2010., EBC byłby dobrze przygotowany, by wspierać inne kraje niż Francja za pomocą Instrumentu Ochrony Transmisji (Transmission Protection Instrument)” – powiedział.
Dzięki temu instrumentowi EBC może kupować obligacje skarbowe, by pomóc utrzymać koszty pożyczania pod kontrolą, o ile dany kraj spełnia określone warunki.
Kenningham dodał również, że zagrożenia dla sektora bankowego oraz ryzyko załamania na rynku nieruchomości są dziś znacznie mniejsze niż w latach 2010.
„Sytuacja może więc bardzo się pogorszyć, ale nie tak jak w tamtej dekadzie.”
Według Oxford Economics w scenariuszu skrajnym rentowność 10‑letnich francuskich obligacji sięgnęłaby w drugim kwartale 2027 roku 7%, a deficyt sektora finansów publicznych byłby na drodze do przekroczenia 6% PKB. Firma ostrzega, że tak wysokie rentowności mogłyby wywołać kryzys płynności.
Oczekiwania na interwencję EBC, która miałaby pomóc Francji, pozostają jednak niskie. Prezes EBC Christine Lagarde stwierdziła w ubiegłym tygodniu, że środki służące zatrzymaniu wzrostu kosztów pożyczania „muszą zostać najpierw znalezione we Francji”, poprzez działania budżetowe, które uspokoją inwestorów.
Co Francja może zrobić, by odzyskać zaufanie inwestorów
Zdaniem Oxford Economics działania potrzebne do uspokojenia rynków mogłyby obejmować stopniowe ograniczanie wydatków w perspektywie kilku lat, połączone z jasnymi zobowiązaniami ustawowymi, zwłaszcza w sprawie wieku emerytalnego.
Firma ostrzega jednak, że „obecny rząd mniejszościowy nie będzie w stanie wiarygodnie zobowiązać się do trwałej konsolidacji fiskalnej, która uspokoiłaby rynki”. Duża część odpowiedzialności za wprowadzenie bolesnych działań może więc spaść na następną administrację.
Tymczasem, jak zauważa Kenningham, inwestorzy oczekują, że rząd przyjmie budżet, który obniży przyszłoroczny deficyt do około 5% PKB, „więc wszystko, co mniej ambitne, mogłoby doprowadzić do dalszej utraty zaufania na francuskim rynku obligacji”.
Przed przyszłorocznymi wiosennymi wyborami prezydenckimi liderka skrajnej prawicy Marine Le Pen prowadzi w sondażach. W wywiadzie dla „Financial Times” w ubiegłym tygodniu zapowiedziała „masowe redukcje wydatków publicznych przy jednoczesnym ożywieniu gospodarki”.
Le Pen przedstawiła swój „kontrbudżet” 6 października. Zakłada on 140 mld euro netto oszczędności do 2032 roku w porównaniu z 2026 rokiem, deficyt poniżej 3% PKB do 2030 roku oraz konstytucyjną regułę budżetową. Jej partia proponuje cięcia wydatków administracji i systemu ubezpieczeń społecznych, kosztów związanych z migracją oraz składki Francji do budżetu UE.
Ekonomiści podważyli jednak te wyliczenia. Mathieu Plane, zastępca dyrektora ds. analiz i prognoz w Obserwatorium Francuskiej Koniunktury Gospodarczej (OFCE), powiedział „Le Monde”, że ponad 80 mld euro proponowanych oszczędności jest wątpliwe, słabo zdefiniowane i trudne do wdrożenia.
Tymczasem Francja mierzy się z ryzykiem błędnego koła, w którym wyższe koszty pożyczania wymuszają kolejne cięcia wydatków lub podwyżki podatków, co osłabia wzrost i jeszcze bardziej utrudnia kontrolę zadłużenia.
„Francja od wielu lat zmierza w stronę kryzysu zadłużeniowego, a ten moment jest teraz coraz bliżej” – podsumował Kenningham.