






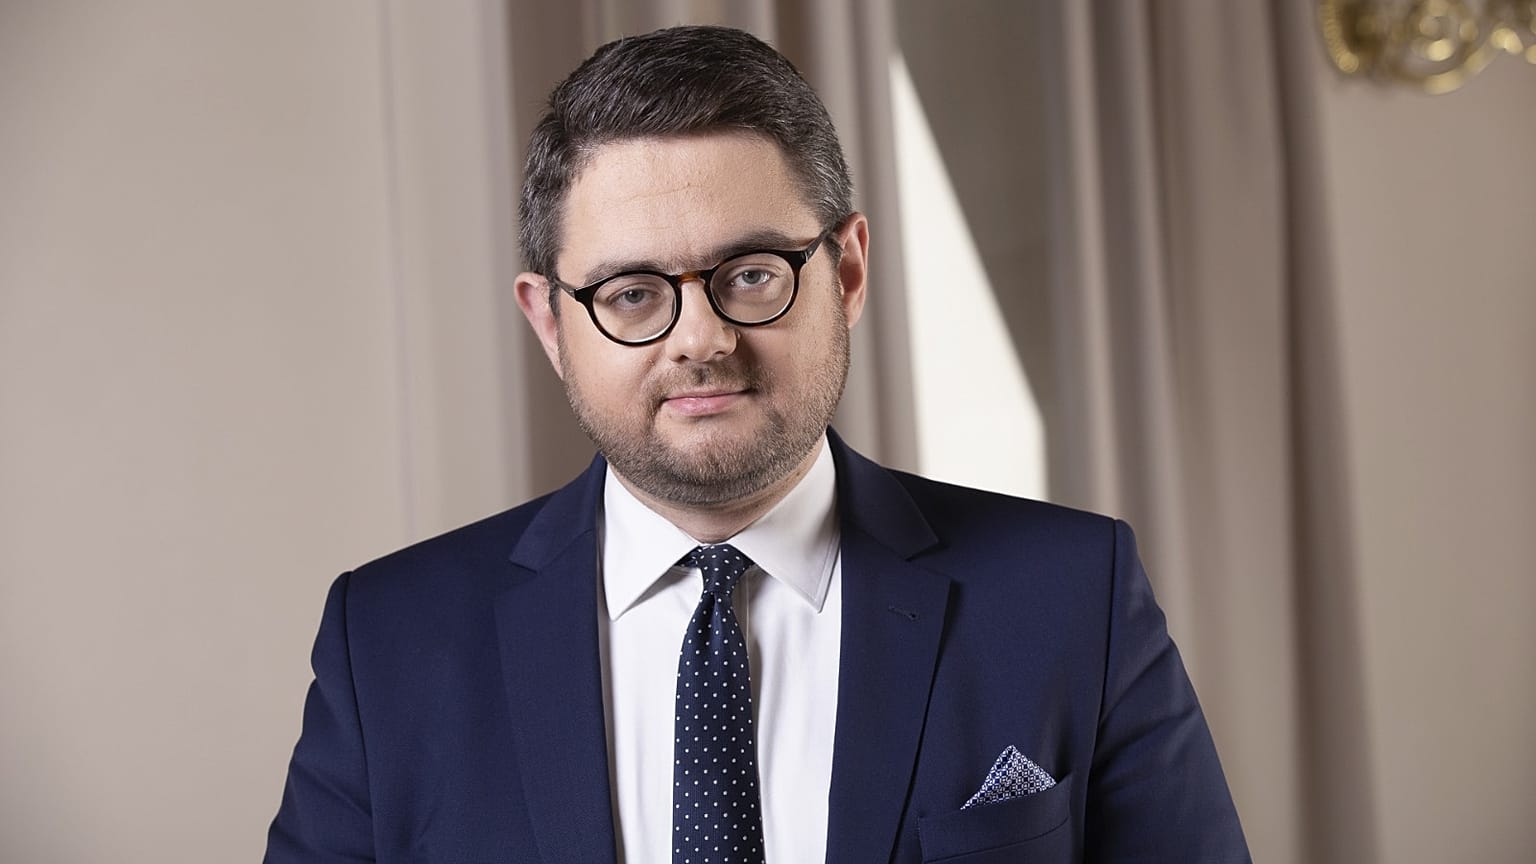


Związek Banków Polskich reprezentuje dziś przy unijnych instytucjach nie tylko interesy rodzimego sektora, ale również federacje bankowe z Węgier, Rumunii i Bułgarii. Tylko czy to znaczy, że nasz głos w Brukseli stał się silniejszy?
O kulisach unijnego prawodawstwa, regulacjach płatniczych faworyzujących kraje strefy euro i niewidzialnych granicach wspólnego rynku rozmawiamy z dr Piotrem Gałązką, dyrektorem Przedstawicielstwa ZBP w Brukseli i przewodniczącym Komitetu Prawnego Europejskiej Federacji Bankowej (EBF).
 REKLAMA
Jakub Janas: Zacznijmy od pytania fundamentalnego, które zadaję wszystkim przedstawicielom polskiego biznesu przy rondzie Schumana: po co polskim bankom stały posterunek w Brukseli?
Piotr Gałązka: Ten posterunek jest niezbędny po to, aby unijnym urzędnikom, posłom do Parlamentu Europejskiego, ich doradcom, ale także dyplomatom ze stałych przedstawicielstw państw członkowskich w Radzie tłumaczyć, że polski sektor bankowy nie jest kserokopią rynków zachodnich. Każdy krajowy sektor w Unii Europejskiej posiada swoją unikalną specyfikę.
Polska charakterystyka jest z pozoru pełna sprzeczności: z jednej strony jesteśmy rynkiem dużym, bo stanowimy największe państwo tak zwanej nowej Unii i posiadamy miliony klientów. Z drugiej strony, jeśli spojrzymy na sumę aktywów naszego sektora, jesteśmy wciąż rynkiem stosunkowo małym. Kapitał i aktywa bankowe buduje się przez pokolenia, a nam ze względów historycznych tego czasu po prostu zabrakło.
W efekcie rozwiązania regulacyjne, które w Paryżu czy Frankfurcie wydają się urzędnikom w pełni proporcjonalne i naturalne, dla polskich instytucji mogą okazać się drastycznie obciążające, nieadekwatne lub technicznie niemożliwe do wdrożenia. Ponadto jesteśmy rynkiem typowo detalicznym, skupionym na klasycznych usługach: udzielaniu kredytów, prowadzeniu rachunków i rozliczaniu płatności, a nie na bardziej zlewarowanej i obarczonej innymi rodzajami ryzyka bankowości inwestycyjnej, która dominuje w innych stolicach.
Jak doszło do tego, że staliście się reprezentantem sektora bankowego z Budapesztu, Bukaresztu i Sofii?
Nasze przedstawicielstwo otworzyliśmy w 2015 roku i od początku pokazywaliśmy partnerom z regionu zalety stałej obecności w Brukseli.
Współpraca wyrosła z nieformalnej grupy V8: zaczynaliśmy od Grupy Wyszehradzkiej, a potem dołączyły Bułgaria, Rumunia, Słowenia i Chorwacja. Zaproponowaliśmy wszystkim federacjom z tego grona pogłębioną współpracę. Węgrzy i Rumuni uznali, że zamiast budować własne biuro od zera, co wymaga ogromnych środków i kompetencji, bardziej opłaca im się połączyć siły z nami i podzielić koszty. Działamy tak od 2022 roku, a od połowy 2026 roku dołączyła do nas Bułgaria.
Ważne zastrzeżenie: my nie zastępujemy ich w Europejskiej Federacji Bankowej, bo tam każdy kraj występuje samodzielnie. Razem z nami zyskują natomiast stały posterunek na miejscu, ochronę modelu biznesowego i informację wyprzedzającą o unijnych planach.
Dla nas to również potężne wzmocnienie pozycji. Kiedy rozmawiamy z Komisją Europejską, korzystamy z zasady subsydiarności: jeśli pokazujemy, że dany problem nie dotyczy tylko Warszawy, ale ma wymiar regionalny, mandat Komisji do reakcji staje się znacznie mocniejszy. Urzędnicy słuchają nas chętniej, bo jesteśmy pierwszym polskim biurem, które działa w tak szerokim, regionalnym interesie.
Dlaczego to właśnie Polska stała się tym hubem? Chodzi o skalę naszego rynku?
W europejskim sektorze bankowym istnieje podział na państwa typu „home” i „host”. Rynki „home” to kraje, gdzie dominuje rodzimy kapitał: klasycznym przykładem jest Francja, w której większość aktywów należy do francuskich podmiotów. Rynki „host” to państwa goszczące, w których istotny udział mają grupy zagraniczne. To naturalny efekt prywatyzacji w Europie Środkowej.
Polska również należy do tej grupy, choć udział kapitału zagranicznego spadł u nas z historycznych 70 procent do około połowy. W mniejszych krajach, takich jak Czechy czy Słowacja, ten udział wynosi 70-80 procent. Tam decyzje o modelach biznesowych w dużej mierze zapadają w zewnętrznych centralach.
W Polsce mamy większy rynek, więcej banków i silniejszą pozycję kapitału krajowego. Dlatego Związek Banków Polskich mógł już w latach 2014-2015 podjąć decyzję o budowie stałego biura w Brukseli. Reprezentujemy interes zdefiniowany bezpośrednio w kraju, biorąc pod uwagę interesy wszystkich banków działających w Polsce.
Gdzie to zderzenie zachodniej perspektywy z polskimi realiami było najbardziej widoczne?
Doskonałym przykładem było unijne rozporządzenie o płatnościach natychmiastowych w walucie euro. Bardzo mocno walczyliśmy o to, aby wymóg natychmiastowości objął wszystkie waluty narodowe w Unii, a nie wyłącznie euro. Niestety, nasze argumenty nie zostały w pełni uwzględnione.
Doprowadziło to do sytuacji, której nie boję się nazwać po prostu dyskryminującą. Polskie banki mają dziś twardy obowiązek zapewnienia infrastruktury do wykonywania przelewów natychmiastowych w euro, podczas gdy banki francuskie czy niemieckie przelewów natychmiastowych w złotówkach oferować nie muszą.
Dodatkowo nałożono na polski sektor koszt, który nie ma biznesowego uzasadnienia. Dla klienta we Francji, który zarabia w euro, płaci rachunki w euro i opłaca w tej walucie przedszkole dla dzieci, natychmiastowy przelew to realna wartość dodana. Dla polskiego klienta wykonywanie przelewów w euro jest rzadkością. Nawet jeśli wyjeżdża na zagraniczne wakacje, płaci na miejscu kartą debetową lub kredytową, a pensję otrzymuje i codzienne rachunki opłaca w złotówkach. Stworzono więc kosztowny mechanizm, który z perspektywy krajowego konsumenta ma znikome znaczenie.
Kolejną osią sporu były obligacje skarbowe. W jaki sposób unijne przepisy ostrożnościowe zderzyły się z rynkiem długu państw, które nie przyjęły euro?
To kolejny przykład rozwiązań, które na papierze, prima facie, wydają się unijnym urzędnikom w pełni racjonalne, a w praktyce tworzą rażącą nierówność. Problem dotyczy ostrożnościowego traktowania ekspozycji na obligacje skarbowe denominowane w walucie innej niż waluta krajowa emitenta.
Sprawa ma dziś fundamentalne znaczenie dla finansowania obronności przez polski rząd, ale jest krytyczna także dla naszych partnerów z Rumunii i Węgier. Zasada unijna była prosta: jeżeli polski rząd emituje obligacje w euro, na przykład na zakupy zbrojeniowe, to bank kupujący te papiery nie mógłby w całości zaliczyć ich na poczet kapitału. Byłby to kapitał obciążony ryzykiem, co natychmiast uderzałoby w opłacalność takich emisji i podrażało koszt długu dla państwa.
W tym samym czasie, gdy polski bank kupuje obligacje rządu niemieckiego w euro, może zaliczyć ten kapitał w stu procentach. Dlaczego? Tylko dlatego, że waluta emisji pokrywa się z walutą krajową emitenta. W ten sposób unijne normy ostrożnościowe premiowały kraje strefy euro, karząc państwa zachowujące własną walutę.
Gdyby nie przepisy przejściowe, które udało nam się wywalczyć na szczeblu unijnym, polskiemu rządowi znacznie trudniej byłoby dziś pozyskiwać finansowanie w walucie obcej. Jako ZBP byliśmy jedynym podmiotem z sektora prywatnego, który o to zabiegał. Oczywiście nasze działania zyskały pełne poparcie polskiego rządu w Radzie, ale kluczowy okazał się sojusz z Rumunią. W Polsce banki mają silną zachętę do kupowania długu w złotówkach ze względu na konstrukcję podatku bankowego, natomiast w Rumunii udział emisji walutowych był znacznie wyższy, więc tamtejszy rząd wiódł w Radzie prym w tej batalii.
Ważną częścią polskiego rynku jest sektor spółdzielczy. W unijnych pracach nad pakietem kryzysowym istotnym punktem stały się tak zwane Systemy Ochrony Instytucjonalnej (IPS). O co dokładnie toczył się ten spór?
Musieliśmy stoczyć o to batalię. Systemy Ochrony Instytucjonalnej, czyli z angielskiego Institutional Protection Schemes, to kluczowa warstwa ochronna stabilności polskiego sektora bankowego, funkcjonująca przede wszystkim w bankowości spółdzielczej. To mechanizm wzajemnych gwarancji kapitałowych i płynnościowych tworzony bezpośrednio przez zrzeszone banki, które w razie kłopotów jednej z instytucji biorą na siebie ciężar stabilizacyjny, nie angażując ani grosza z kieszeni podatnika.
Tymczasem dla części brukselskich urzędników ten mechanizm okazał się solą w oku. W ramach unijnego pakietu dotyczącego zarządzania kryzysowego i ubezpieczenia depozytów pojawiły się niebezpieczne koncepcje, aby zlikwidować przywileje ostrożnościowe dla instytucji zrzeszonych w ramach takich systemów. Dla polskiego sektora spółdzielczego oznaczałoby to fundamentalne zachwianie dotychczasowego modelu działania.
Podjęliśmy intensywną pracę informacyjną zarówno wobec Komisji Europejskiej, jak i bezpośrednio w Parlamencie Europejskim. Przekonaliśmy europosłów do złożenia poprawek chroniących ten mechanizm. Pokazaliśmy twarde dane: IPS-y w Polsce doskonale zdają egzamin, podnoszą odporność całego systemu na wstrząsy makroekonomiczne i są w stu procentach finansowane przez same banki. Udało nam się ten groźny pomysł całkowicie utrącić.
Sugerując zmiany w prawie, rozmawiacie głównie z polskimi europosłami czy udaje się przebić do zagranicznych?
Dostrzegam pozytywną ewolucję po ich stronie. Kiedyś w rozmowach z biznesem dominowała pewna nieufność, dziś polscy parlamentarzyści podchodzą do reprezentantów sektora ze znacznie większą otwartością i profesjonalizmem.
Musimy jednak pamiętać o specyfice bankowości. W Unii Europejskiej wciąż nie mamy prawdziwego, jednolitego rynku bankowego w segmencie detalicznym. Obywatel mieszkający w Polsce nie pójdzie do belgijskiego banku, aby wziąć kredyt hipoteczny, a bez lokalnej karty rezydenta nie zdoła tam nawet otworzyć podstawowego rachunku ze względu na rygory przepisów o przeciwdziałaniu praniu pieniędzy (AML). Bankowość pozostaje głęboko osadzona w realiach krajowych. Dlatego zagraniczni posłowie rzadko mają interes w tym, by wsłuchiwać się w polskie uwarunkowania, co zmusza nas do budowania ponadnarodowych sojuszy branżowych.
No właśnie - od niedawna ma Pan nową rolę. Jak to jest być przewodniczącym Komitetu Prawnego w Europejskiej Federacji Bankowej, dobrze?
Moim zdaniem to nie ma tak, że dobrze albo niedobrze (śmiech). To wymagało czasu i konsekwentnej pracy. Na początku naszej obecności w strukturach europejskich rynki z naszego regionu były bez wątpienia traktowane jak młodsi bracia, którym należy wskazywać kierunek. Dziś Związek Banków Polskich jest postrzegany jako w pełni równorzędny partner.
W strukturach EBF funkcjonuje Komitet Wykonawczy oraz wyspecjalizowane komitety tematyczne. Fakt, że kieruję Komitetem Prawnym Europejskiej Federacji Bankowej, dowodzi naszej instytucjonalnej pozycji.
W organizacji zrzeszającej tak wiele podmiotów interesy narodowe siłą rzeczy bywają sprzeczne. Federacja prezentuje stanowisko wspólne tylko wtedy, gdy uda się wypracować konsensus; w przeciwnym razie nie zabiera głosu. Dziś bez żadnych kompleksów i obaw dyskutujemy jak równy z równym z partnerami z Paryża czy Frankfurtu, skutecznie wprowadzając do wspólnej agendy postulaty naszego regionu.
Czyli lobbing dla Was to...
Eliminacja błędu subiektywności. W Brukseli powstają regulacje mające obowiązywać jednocześnie w dwudziestu siedmiu państwach o zupełnie różnym poziomie zamożności i odmiennej kulturze gospodarczej.
Kiedy unijny urzędnik reguluje rynek wyłącznie z pozycji własnego, lokalnego doświadczenia, może mimowolnie stworzyć przepisy, które w realiach Europy Środkowo-Wschodniej zaduszą dany produkt lub zablokują rozwój innowacji. Naszą rolą jest wejście do jego gabinetu na najwcześniejszym etapie prac i pokazanie twardych danych.
Tłumaczymy, że to, co u nas funkcjonuje inaczej niż w Austrii czy Niemczech, wcale nie działa gorzej. Bardzo często nasze rozwiązania technologiczne czy organizacyjne stoją na znacznie wyższym poziomie. Jeśli mamy się czym pochwalić, lobbujemy za tym, aby to polski model biznesowy posłużył unijnym instytucjom jako punkt wyjścia dla całej Wspólnoty.
„Przebijanie brukselskiej bańki” to nowa seria wywiadów o mechanizmach wpływu w Brukseli. Poprzednią rozmowę – o tym, dlaczego według szefa BusinessEurope w Polsce trwa złoty wiek i jakich zachodnich wyzwań nie dostrzegamy z Warszawy – znajdziesz tutaj.