






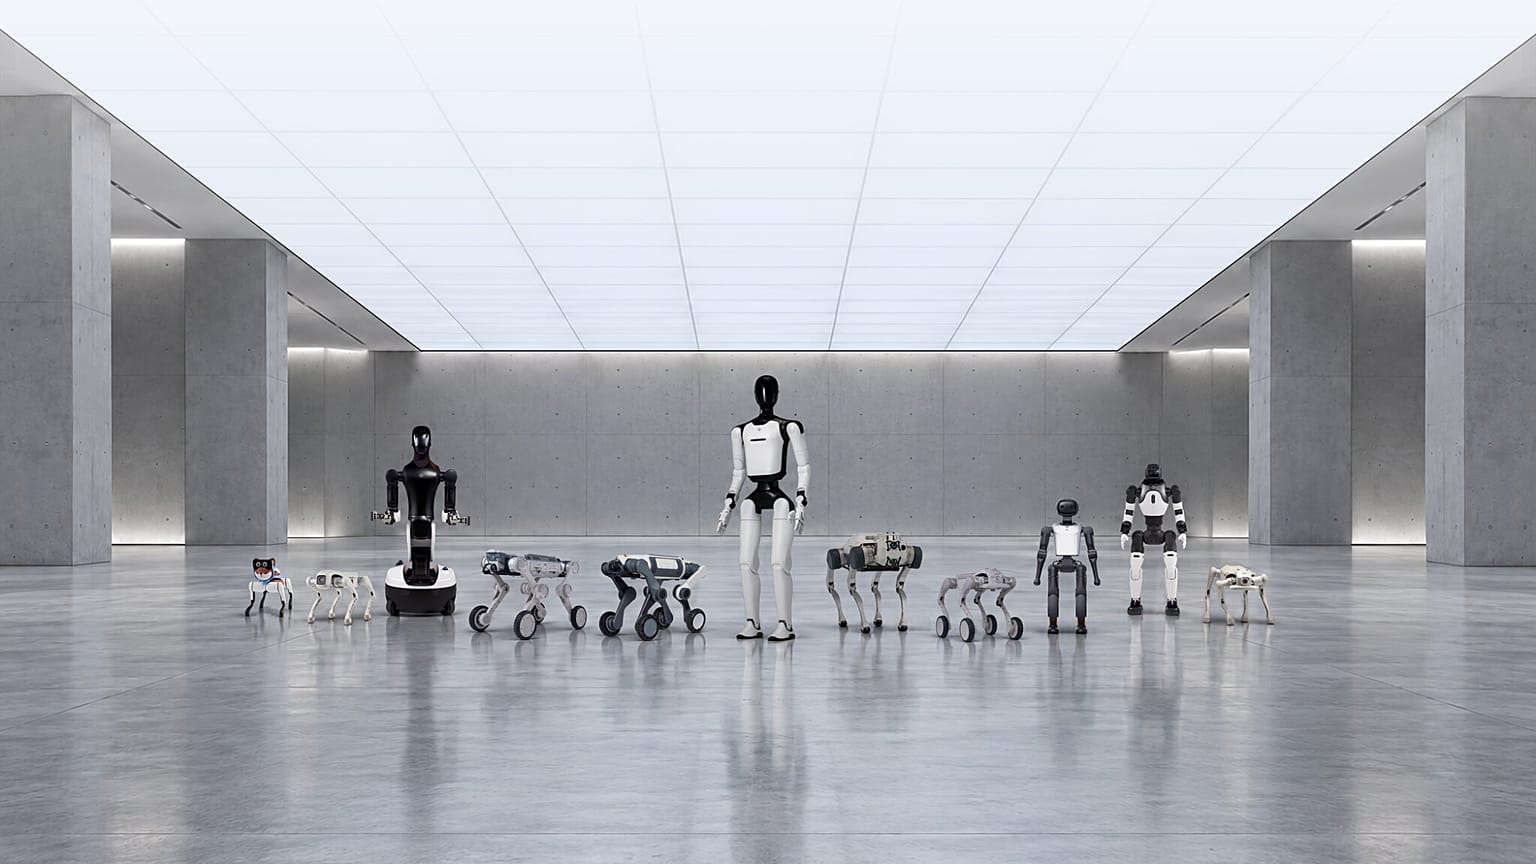


Większość firm pracujących nad robotami przyszłości pozostaje prywatna, więc zwykli inwestorzy mogą kupować głównie akcje Tesli, grup przemysłowych lub funduszu RoboStrategy z Nasdaq, wartego ponad dwa razy więcej niż jego aktywa.
Każdy, kto chce postawić na to, że roboty przejmą fabryki, magazyny i domy, szybko zderza się z niezręcznym faktem: akcji start-upów stojących w centrum tego szumu nie da się dziś kupić na giełdzie.
 REKLAMA
Do wyboru są za to producent samochodów, który uzależnia swoją przyszłość od robotów, koncerny przemysłowe, dla których roboty to tylko jeden z wielu segmentów działalności, oraz nowa generacja notowanych na giełdzie funduszy, pobierających niemałe opłaty za dostęp.
Euronews przedstawia dziś możliwości, jakie zwykli inwestorzy mają, by zainwestować w sektor robotyki, oraz ryzyka, które wiążą się z każdą z nich.
Tesla jako inwestycja w roboty
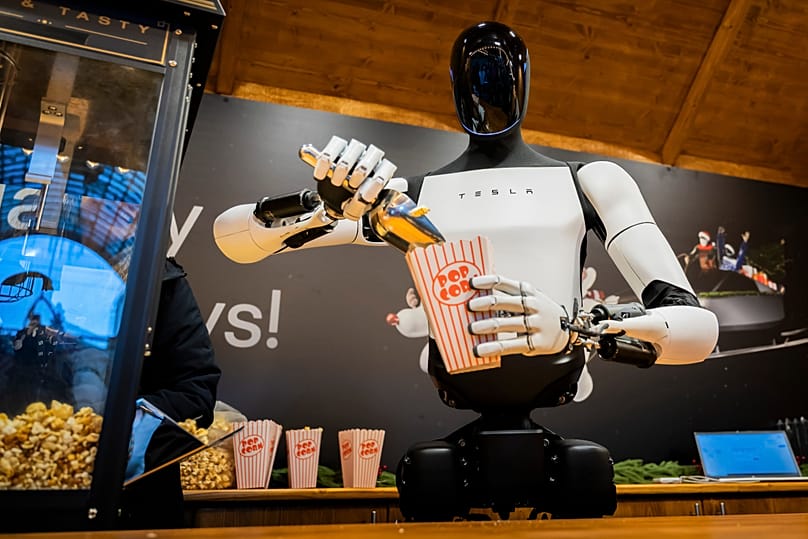
Obecnie jedną z głównych dróg jest Tesla. Jak mówił Elon Musk w zeszłym roku, ok. 80% wartości spółki ma pochodzić z Optimusa, humanoidalnego robota firmy, a robotaksówki dodają kolejny wymiar związany z robotyką.
Ale kupno akcji Tesli to wciąż przede wszystkim inwestycja w producenta samochodów. W drugim kwartale tego roku dział motoryzacyjny przyniósł 20,5 mld dol. (18,1 mld euro) z 28,2 mld dol. (24,9 mld euro) przychodów, czyli prawie 75%, podczas gdy Optimus nie zanotował jeszcze żadnej sprzedaży.
„Do końca przyszłego roku, jak sądzę, będziemy sprzedawać humanoidalne roboty klientom indywidualnym” – zapowiedział Musk w styczniu podczas Światowego Forum Ekonomicznego w Davos.
Od tego czasu Tesla zaczęła produkować robota w zakładzie we Fremont w Kalifornii. Musk zastrzegł jednak, że „produkcja Optimusa będzie na początku niezwykle powolna, bo wszystko jest nowe. To coś zupełnie innego niż produkcja samochodu”.
„Wielu inwestorów Tesli trzyma jej akcje, by mieć udział w przedsiębiorczości Elona Muska. Sprzedaż samochodów pozwala utrzymać firmę i finansować bardziej śmiałe pomysły, w tym robotykę” – wyjaśnia w rozmowie z Euronews Dan Coatsworth, szef działu rynków w brytyjskiej platformie inwestycyjnej AJ Bell.
Ta ambicja ma jednak swoją cenę.
„Europejscy producenci aut są zwykle wyceniani poniżej dziesięciokrotności prognozowanych zysków. Tesla jest notowana na poziomie 165-krotności. To pokazuje, że w kurs jest już wbudowane bardzo dużo «błękitnego nieba», a inwestorzy muszą za tę wizję słono płacić” – mówi Coatsworth.
Większość robotów nie jest humanoidalna
Humanoidy przyciągają też uwagę w stopniu zupełnie nieproporcjonalnym do ich udziału w rynku.
W ubiegłym roku na potrzeby przemysłu i zastosowań profesjonalnych sprzedano na świecie ok. 7 tys. takich maszyn, podczas gdy liczba zainstalowanych robotów przemysłowych sięgnęła 603 tys. – wynika z danych Międzynarodowej Federacji Robotyki (IFR).
Również liderzy robotyki przemysłowej rzadko dają możliwość „czystej” inwestycji.
Roboty odpowiadały za 44% sprzedaży japońskiej spółki Fanuc w roku zakończonym w marcu, a w szwajcarsko-szwedzkiej grupie ABB w ostatnich dwóch latach za jedynie 7–10% przychodów.
Co więcej, zamiast wprowadzić dział robotyki na giełdę jako osobną spółkę, zgodnie z pierwotnymi planami, ABB zgodziło się sprzedać go japońskiemu SoftBankowi za 5,4 mld dol. (4,7 mld euro).
Niemiecka KUKA zniknęła z giełdy w 2022 r., gdy chiński producent AGD Midea przejął nad nią pełną kontrolę. Siemens z kolei produkuje oprogramowanie i sterowniki dla zautomatyzowanych fabryk, a nie same roboty.
Giełdowy fundusz inwestujący w prywatnych producentów robotów
Żadna z wymienionych możliwości nie daje jednak bezpośredniego udziału w samych start-upach. I tę lukę próbuje wypełnić RoboStrategy.
Fundusz, który w maju zadebiutował na Nasdaq pod symbolem BOT, posiada udziały w prywatnych spółkach z branży robotyki, a jednocześnie sam ma akcje notowane na giełdzie. Dzięki temu każdy posiadacz rachunku maklerskiego może kupić część jego portfela.
W czerwcu dobrze znane start-upy, takie jak Figure AI, Dyna Robotics i Apptronik, stanowiły po blisko jedną piątą wartości aktywów netto funduszu.
Funduszem zarządza Andrew Kang, współzałożyciel firmy inwestycyjnej z rynku kryptowalut Mechanism Capital. Napisał w maju na platformie X, że gdy dwa lata wcześniej po raz pierwszy przyglądał się robotyce, „większość funduszy venture capital, z którymi rozmawiałem, odradzała inwestowanie w ten sektor”.
Nastroje od tamtej pory zmieniły się jednak błyskawicznie.
Do połowy czerwca start-upy z branży robotyki pozyskały w tym roku 18,8 mld dol. (16,6 mld euro), czyli więcej niż w rekordowym 2025 r. – wynika z danych platformy Crunchbase, która śledzi informacje o firmach prywatnych i publicznych, w tym rundy finansowania start-upów.
Takie wehikuły jak RoboStrategy powstają dlatego, że firmy dużo dłużej pozostają dziś prywatne.
Mediana wieku amerykańskich spółek technologicznych debiutujących na giełdzie w 2025 r. wynosiła 12 lat, podczas gdy w 1999 r. były to zaledwie cztery lata – wylicza profesor Uniwersytetu Florydy Jay Ritter, znany jako „Mr. IPO” ze względu na ponad 40 lat pionierskich badań nad pierwszymi ofertami publicznymi.
W USA udziały w firmach prywatnych są w dużej mierze zarezerwowane dla zamożnych „akredytowanych” inwestorów. Przewodniczący amerykańskiej Komisji Papierów Wartościowych i Giełd (SEC), Paul Atkins, powiedział w marcu, że taki dostęp „nie powinien być zarezerwowany wyłącznie dla osób spełniających określony próg majątkowy lub uznanych za wystarczająco wyrafinowane”.
Dostęp ten ma jednak swoją cenę, nawet w przypadku nowych funduszy.
Akcje RoboStrategy rozpoczęły w piątek handel na poziomie 27,34 dol., czyli ok. 2,4 raza powyżej wartości aktywów netto funduszu, która na koniec sierpnia wynosiła 11,35 dol. na akcję. W maju papiery funduszu sięgały maksimum na poziomie 59 dol.
„To premia za rzadkość, która może pojawić się w gorącym segmencie rynku [...] inwestorzy mogą uznać, że warto zapłacić więcej za RoboStrategy, jeśli oznacza to wczesną ekspozycję na spółki, które mogą stać się jutrzejszymi liderami rynku” – tłumaczy Coatsworth w rozmowie z Euronews.
Taka premia może jednak bardzo szybko stopnieć.
Na początku lipca kupujący płacili prawie czterokrotność wartości aktywów w portfelu, a od tego czasu stracili ok. jednej czwartej zainwestowanych środków, mimo że wartość aktywów netto na akcję w zbliżonym okresie wzrosła o 27%.
Inwestorzy płacą też 2,5% rocznej opłaty za zarządzanie, a łączne koszty sięgają niemal 4% rocznie. Udziały w prywatnych spółkach są przy tym wyceniane na podstawie szacunków, a nie cen rynkowych.
„Inwestycja w RoboStrategy ma charakter spekulacyjny i wiąże się z wysokim poziomem ryzyka, włącznie z możliwością utraty całości zainwestowanych środków” – ostrzega fundusz na swojej stronie internetowej.
Istnieje już precedens, gdy inwestorzy ponieśli dotkliwe straty, gdy premia funduszu gwałtownie się skurczyła.
Fundusz Destiny Tech100, posiadający udziały w prywatnych firmach takich jak SpaceX i OpenAI, w ciągu dwóch tygodni od debiutu na nowojorskiej giełdzie w 2024 r. handlowany był z premią sięgającą ok. 2000% względem wartości aktywów. Jego akcje kosztowały 8 kwietnia tamtego roku 99,79 dol., lecz już 12 kwietnia spadły do 29 dol., co oznaczało ok. 71% przeceny w cztery dni.
„Dla inwestorów kluczowe jest, by wiedzieli, za co płacą, i zdawali sobie sprawę, kiedy cena znacznie przewyższa wartość aktywów w tle” – przestrzega Coatsworth.
Fundusze ETF inwestujące w robotykę
Fundusze ETF zwykle są notowane blisko wartości aktywów netto, choć w większości inwestują w spółki giełdowe. Przykładowo ETF Roundhill Humanoid Robotics miał na koniec czerwca wśród największych pozycji Teslę, chińskiego producenta robotów UBTech oraz Hyundaia.
„Na rynku jest kilka ETF-ów z ekspozycją na robotykę, które handlowane są po wartości aktywów netto, więc inwestorzy nie muszą zadowalać się pierwszym produktem, jaki znajdą” – dodaje Coatsworth.
Nawet gdy producent robotów wchodzi na giełdę, jego akcje mogą pozostać poza zasięgiem wielu inwestorów.
Na przykład chińska spółka Unitree wzrosła w dniu debiutu w sierpniu o 460% na technologicznym rynku STAR w Szanghaju, gdzie zagraniczni inwestorzy z reguły potrzebują specjalnej licencji, by kupować nowo notowane akcje.
Dopóki więcej liderów branży nie trafi na giełdę, inwestorzy szukający „czystej” ekspozycji na roboty będą za nią płacić w taki czy inny sposób – poprzez producenta samochodów, przemysłowy konglomerat albo wysoką premię w wycenie.
Zastrzeżenie: te informacje nie stanowią porady finansowej. Zawsze samodzielnie weryfikuj, czy dana inwestycja jest odpowiednia dla twojej sytuacji. Przypominamy też, że jesteśmy portalem dziennikarskim i chcemy przekazywać jak najlepsze poradniki, wskazówki i opinie ekspertów. Jeśli opierasz się na informacjach z tej strony, robisz to wyłącznie na własne ryzyko.