





Lepsze niż oczekiwano wyniki Apple za ostatni kwartał roku fiskalnego 2026 przyćmiły rosnące koszty chipów pamięci i prognozę wolniejszego wzrostu usług.
Apple Inc. w trzech miesiącach do 26 września 2026 r. wypracował przychody wyższe od prognoz. Wsparła je rekordowa sprzedaż iPhone’ów w tym wrześniowym kwartale.
 REKLAMA
Jednak w handlu po zamknięciu giełdy w poniedziałek kurs akcji spółki spadł o ok. 3%, ponieważ inwestorzy zestawiali mocne wyniki z presją na marże zysku.
Przychody wzrosły o 12%, do 114,5 mld dol. (102,1 mld euro) z 102,5 mld dol. (91,4 mld euro).
Spółka z Cupertino w Kalifornii zarobiła w okresie lipiec–wrzesień 30,71 mld dol. (27,4 mld euro), czyli 2,10 dol. na akcję. To o 12% więcej niż 27,47 mld dol. (24,5 mld euro), czyli 1,85 dol. na akcję, rok wcześniej.
Analitycy, według średniej z ankiety FactSet, oczekiwali zysku na akcję na poziomie 1,99 dol. przy przychodach sięgających 113,4 mld dol. (101,1 mld euro). Obie wartości okazały się lepsze od prognoz.
Część poprawy zysku wynikała jednak ze zwrotów ceł, które dodały 0,05 dol. (0,04 euro) na akcję i podniosły marżę brutto firmy o ok. jeden punkt proc., do 47,9%.
Kwartalny raport obejmuje tylko pierwsze dni sprzedaży flagowych modeli iPhone 18 Pro. Nowy składany telefon Apple, iPhone Duo, trafił do sprzedaży w obecnym kwartale, więc jego wyniki nie znalazły się w tym sprawozdaniu.
Przychody z iPhone’ów wzrosły o 17,5%, do 57,6 mld dol. (51,4 mld euro), a sprzedaż komputerów Mac zwiększyła się niemal o 24%. Przychody z iPadów spadły o 10,4%, a segment urządzeń noszonych, domowych i akcesoriów zmniejszył się o 7,9%.
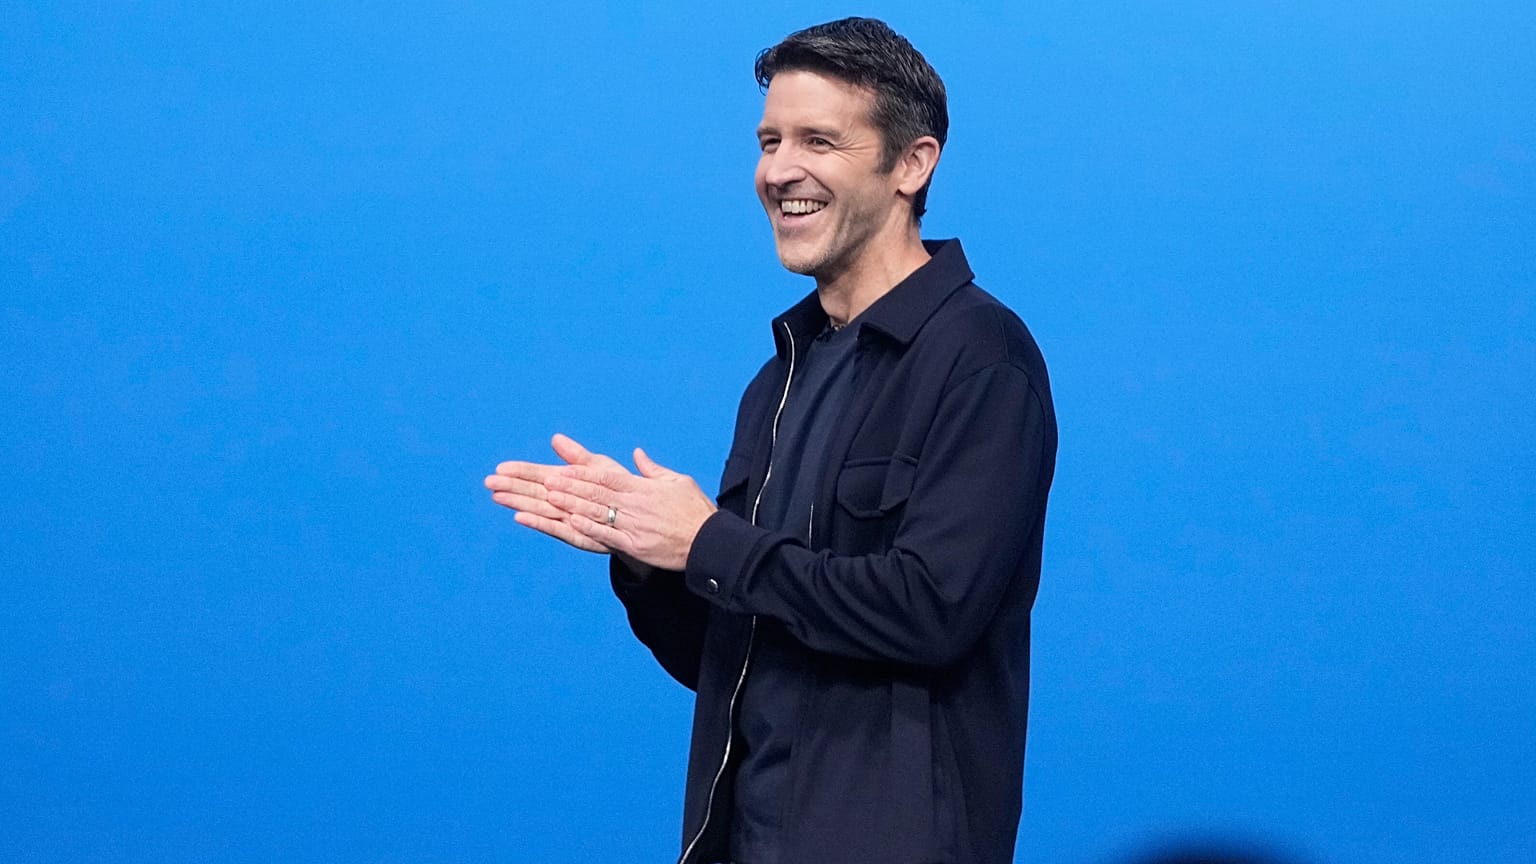
To pierwszy raport wynikowy Apple od czasu, gdy 1 września stery przejął dyrektor generalny John Ternus, który zastąpił Tima Cooka.
Ternus podkreślił odbicie w regionie Wielkich Chin, gdzie przychody w kwartale wzrosły o 21%, a w całym roku finansowym o 28%. Jak powiedział, kwartalny wzrost napędzała sprzedaż iPhone’ów i komputerów Mac.
Jednak starszy analityk Investing.com Jesse Cohen zwrócił w nocie cytowanej przez MarketWatch uwagę, że wpływy z Chin oraz ze sprzedaży urządzeń noszonych i domowych były niższe od oczekiwań analityków.
Lepsze perspektywy sprzedaży, ale niższe marże
Podczas telekonferencji wynikowej Apple zapowiedział, że w kwartale do grudnia spodziewa się wzrostu przychodów o 7–10% rok do roku. Firma ocenia, że będzie to jej największy kwartał pod względem sprzedaży.
Wzrost segmentu usług ma jednak spowolnić do 8–9%, z 9,8% we wrześniowym kwartale, kiedy przychody z tego źródła sięgnęły rekordowych 31,6 mld dol. (28,2 mld euro). Apple wskazał na presję ze strony licencji zewnętrznych oraz wahania kursów walutowych.
Spółka przewiduje, że rosnące koszty pamięci oraz wydatki na wdrożenie Siri AI obniżą jej marżę brutto w kwartale do grudnia do 45–46%, poniżej 46,3%, której oczekiwali analitycy. Wyższe ceny układów pamięci odpowiadają za większość tej presji.
„Tym, czego inwestorom zabrakło, była marża” – powiedział Ben Barringer, szef działu badań technologicznych w Quilter Cheviot.
„Gdy korzyści z ceł wygasną, marża ucierpi i stąd zapowiedź jej spadku”.
Jednocześnie spółka oczekuje, że przychody w kwartale wzrosną o 7–10%, powyżej 6,1%, których spodziewali się analitycy.
Apple już w tym roku podniósł ceny kilku produktów. Stara się też ograniczać wpływ wyższych kosztów pamięci, korzystając z zapasów kupionych taniej i tnąc wydatki na inne komponenty.
W centrum uwagi wydatki Apple na sztuczną inteligencję
Od dawna krytykowany za opóźnienia w dziedzinie AI Apple współpracuje z partnerami, aby poprawić swoje usługi, jednocześnie utrzymując stosunkowo niskie własne nakłady inwestycyjne.
We wrześniu producent iPhone’ów potwierdził, że modele zasilające nowe Siri powstały we współpracy z Google, zgodnie z wieloletnią umową ogłoszoną w styczniu.
Barringer ocenił, że mniejsza ekspozycja Apple na boom inwestycyjny w AI dawała mu pewną ochronę podczas ostatniej wyprzedaży spółek technologicznych, choć wycena pozostaje wygórowana.
„Apple nie jest uzależniony od koniunktury na rynku AI tak jak część operatorów centrów danych i nie doświadcza podobnej presji na przepływy pieniężne. W krótkim okresie to korzystne, ale firma musi zadbać, by w długim terminie nie zostało to jej minusem”.
W całym roku finansowym nakłady inwestycyjne Apple spadły o 29%, do 9 mld dol. (8 mld euro), natomiast wydatki na badania i rozwój wzrosły o 32%, do 45,8 mld dol. (40,8 mld euro). Spółka nie ujawnia, jaka część tych kwot jest przeznaczana na AI.
Dla porównania, Microsoft, Alphabet, Amazon i Meta mają w tym roku wydać na inwestycje kapitałowe ponad 700 mld dol. (624 mld euro), z czego znaczną część na infrastrukturę AI – wynika z szacunków analityków.