









Od właściciela Legolandu po Lipton i Astona Martina – najsłabiej oceniani dłużnicy w Europie zbliżają się do ściany refinansowania, gdy stopy znów rosną.
Pożyczanie pieniędzy znów drożeje.
 REKLAMA
Dla większości europejskich firm to niekomfortowe, ale do udźwignięcia. Dla przedsiębiorstw już mocno zadłużonych może to być znacznie poważniejszy problem.
Wśród firm, które znalazły się w tym finansowym uścisku, są zaskakująco dobrze znane marki.
To między innymi spółka stojąca za Legolandem i muzeami figur woskowych Madame Tussauds, właściciel herbaty Lipton, jeden z największych w Europie zarządców nieruchomości mieszkaniowych oraz telekomunikacyjne imperium zbudowane przez miliardera Patricka Drahiego.
Do tego dochodzi Aston Martin, brytyjski producent samochodów Jamesa Bonda.
Wiele z tych firm mocno się zadłużyło, gdy stopy procentowe były bliskie zera.
Dziś wszystkie mieszczą się w lub tuż obok przedziału CCC w skali ratingów kredytowych, czyli wśród najniższych ocen przed ogłoszeniem niewypłacalności.
Teraz część tego zadłużenia zbliża się do terminu zapadalności, dokładnie w momencie, gdy koszty pożyczania znów rosną.
A inwestorzy oczekują bardzo wysokich zwrotów, żeby pożyczyć im pieniądze.
EBC znów podniósł stopy: rośnie presja na najsłabszych pożyczkobiorców w Europie
Po serii obniżek stóp aż do 2025 roku Europejski Bank Centralny zmienił kierunek.
W czerwcu podniósł stopę depozytową, po raz pierwszy od prawie trzech lat, gdy wojna z udziałem Iranu podbiła ceny energii i inflację.
W tym miesiącu poszła za tym druga podwyżka, która podniosła stopę do 2,5%.
Podobnie postąpiła Rezerwa Federalna USA, która we wrześniu podniosła swoją stopę do przedziału 3,75–4%.
Dla zdrowej firmy niewielki wzrost oprocentowania mało co zmienia.
Dla przedsiębiorstwa, które już zmaga się z długiem, może to być różnica między uzyskaniem nowego kredytu a jego brakiem.
„Wyższe stopy przez dłuższy czas oznaczają powolne wyciskanie kredytów niskiej jakości” – napisał w nocie opublikowanej w piątek główny ekonomista Apollo Global Management, Torsten Slok.
Innymi słowy, im dłużej stopy utrzymują się na wysokim poziomie, tym trudniejsze staje się życie najsłabszych pożyczkobiorców.
Slok dodał, że podwyżki stóp „działają z opóźnieniem i nierówno”: ich skutki pojawiają się z czasem i nie dotykają wszystkich w takim samym stopniu.
Ten finansowy ucisk może ujawniać się latami, bo firmy nie refinansują całego zadłużenia naraz.
Każde dojście długu do terminu spłaty oznacza jednak kolejny sprawdzian.
Zbliża się ściana refinansowania
S&P Global Ratings zwróciła uwagę na 10 największych dłużników z ratingiem CCC, których kredyty znajdują się w europejskich zabezpieczonych zobowiązaniach kredytowych, tak zwanych CLO, w raporcie opublikowanym 31 lipca.
Nazwa brzmi skomplikowanie, ale sama konstrukcja już nie.
Zarządzający CLO w praktyce kupują setki kredytów korporacyjnych i łączą je w portfele, które są następnie finansowane przez inwestorów.
S&P wyliczyła, że europejskie CLO miały na koniec czerwca w portfelach 5,3 mld euro pożyczek udzielonych firmom z ratingiem CCC, których zapadalność przypada na 2028 rok.
To wyraźny wzrost w porównaniu z 3,5 mld euro na koniec 2025 roku.
Sześciu z dziesięciu największych dłużników CCC zidentyfikowanych przez S&P musi spłacić lub odnowić zadłużenie w latach 2027 lub 2028.
Tu presja jest największa.
Dziesięciu najbardziej zagrożonych dłużników w Europie
10. Colisée
Francuska grupa Colisée prowadzi domy opieki i placówki dla osób starszych w kilku krajach Europy.
Jej historia pokazuje, co dzieje się, gdy ciężar zadłużenia staje się zbyt duży.
Sąd w Paryżu zatwierdził w kwietniu plan restrukturyzacji. Wierzyciele zamienili część swoich kredytów na udziały w spółce, a większość pozostałego długu przesunięto na 2031 rok.
S&P potraktowała tę transakcję jak default, po czym w maju podniosła rating Colisée do CCC+.
Dlatego według lipcowych danych S&P jej dług zabezpieczony przynosił inwestorom jedynie około 5% rentowności. Największe straty zostały już poniesione.
9. Stow Group
Belgijska grupa Stow produkuje systemy magazynowe oraz zautomatyzowany sprzęt logistyczny.
Jeśli magazyn działający na wzór Amazona potrzebuje regałów, półek czy automatycznego systemu składowania, Stow funkcjonuje właśnie w tym segmencie.
Większościowym udziałowcem jest fundusz Blackstone.
S&P ocenia spółkę na CCC+ z perspektywą stabilną, a europejskie CLO mają w portfelach 364 mln euro jej kredytów.
Najbliższy termin zapadalności przypada na wrzesień 2028 roku. Według lipcowych danych S&P dług zabezpieczony Stow dawał około 9%.
8. Merlin Entertainments
Merlin jest właścicielem jednych z najbardziej rozpoznawalnych atrakcji w Europie, w tym parków Legoland, muzeów Madame Tussauds, akwariów Sea Life oraz londyńskiego diabelskiego młyna London Eye.
Kontrolę nad spółką sprawuje KIRKBI, firma inwestycyjna rodziny stojącej za Lego, wspólnie z funduszem Blackstone i kanadyjskim funduszem emerytalnym CPP Investments.
Europejskie CLO posiadały 583 mln euro jej kredytów. W lipcowym zestawieniu S&P dług zabezpieczony Merlina dawał rentowność na poziomie około 12–13%.
Od tego czasu inwestorzy nieco się uspokoili.
Na początku września Merlin zapewnił sobie nowe finansowanie, które pozwoli uporać się z długiem przypadającym na 2027 rok. Jego euroobligacja oprocentowana na 4,5% i zapadająca w listopadzie 2027 roku podskoczyła z około 95 centów na euro do mniej więcej 98 centów, co oznacza rentowność rzędu 6–7%.
Rynek obligacji pokazuje, że Merlin pozostaje mocno zadłużony, ale jego najbliższe ryzyko refinansowania zmalało.
7. Solera
Amerykańska firma Solera tworzy oprogramowanie wykorzystywane w całej branży motoryzacyjnej, choć jej kredyty są szeroko rozproszone w europejskich funduszach.
Ubezpieczyciele komunikacyjni korzystają z jej technologii do szacowania szkód po wypadkach, warsztaty używają jej do obsługi roszczeń, a firmy z branży motoryzacyjnej opierają się na jej platformach danych.
Właścicielem spółki jest fundusz Vista Equity Partners. S&P ocenia Solerę na CCC+, a europejskie CLO mają w portfelach ok. 515 mln euro jej zadłużenia.
Najbliższa duża zapadalność przypada na marzec 2028 roku. Według lipcowych danych S&P jej dług zabezpieczony dawał rentowność w granicach 11–14%.
6. AD Education
AD Education prowadzi prywatne uczelnie i wyspecjalizowane szkoły, szczególnie w obszarach projektowania, komunikacji i kompetencji cyfrowych.
Francuska grupa jest w większości własnością funduszu private equity Ardian.
Część problemów ma charakter operacyjny. W maju S&P obniżyła rating spółki do CCC+, gdy presja na jej rentowność zaczęła rosnąć.
Europejskie CLO posiadały 343 mln euro jej kredytów. Dług nie zapada przed majem 2031 roku, ale w lipcu jego rentowność sięgała około 15%.
5. Pharmanovia
Zarejestrowana w Wielkiej Brytanii firma Pharmanovia sprzedaje na całym świecie dobrze znane oraz wyspecjalizowane leki.
Większościowym właścicielem jest fundusz private equity Triton Partners. W styczniu S&P obniżyła rating spółki do CCC+, określając jej strukturę kapitałową jako nie do utrzymania.
Europejskie CLO miały w portfelach 485 mln euro jej kredytów.
Najbliższy termin zapadalności wypada dopiero w sierpniu 2029 roku. Inwestorzy jednak nie są spokojni: w lipcu dług zabezpieczony Pharmanovii dawał rentowność około 17%.
4. Lipton Teas and Infusions
Lipton Teas and Infusions jest właścicielem jednych z najbardziej rozpoznawalnych marek herbaty na świecie, w tym Lipton, PG Tips, Pukka, T2 i Tazo.
Fundusz CVC Capital Partners zgodził się kupić ten biznes od koncernu Unilever za 4,5 mld euro w 2021 roku, a transakcja została sfinalizowana w 2022 roku.
Samo sprzedawanie herbaty nie jest szczególnie ryzykowne. Ryzyko kryje się w sposobie finansowania.
S&P ocenia spółkę-matkę, Cuppa Bidco, na CCC+ z negatywną perspektywą i wskazuje na „znaczną” presję spadkową. CLO mają w portfelach 330 mln euro jej kredytów.
Największa najbliższa zapadalność przypada na czerwiec 2029 roku. W lipcu dług zabezpieczony dawał inwestorom ponad 20%.
3. Emeria
Z siedzibą w Paryżu Emeria, wcześniej Foncia Groupe, zarządza nieruchomościami mieszkalnymi i budynkami apartamentowymi w całej Europie. We Francji wciąż posługuje się marką Foncia.
Pod rządami właścicieli, funduszy Partners Group i TA Associates, spółka zgromadziła mocno lewarowany bilans.
W czerwcu S&P obniżyła jej rating do CCC+, wskazując na utrzymujący się wysoki poziom zadłużenia i ryzyko refinansowania, oraz podkreślając „znaczną” presję spadkową.
Europejskie CLO posiadały ok. 1,1 mld euro jej kredytów, co jest największą kwotą na całej liście. Najbliższa istotna zapadalność przypada na wrzesień 2027 roku.
Według lipcowych danych S&P rentowność jej długu zabezpieczonego sięgała około 17%.
Rynek obligacji od tego czasu kreśli jeszcze mroczniejszy obraz.
Euroobligacja Emerii oprocentowana na 3,375% i zapadająca w marcu 2028 roku była 11 września notowana po około 74 centy na euro. Do 28 września jej cena spadła do ok. 71 centów, co oznacza rentowność rzędu 29%.
2. Arxada
Arxada to szwajcarska firma z branży chemikaliów specjalistycznych z siedzibą w Bazylei.
Jej produkty są wykorzystywane w wielu sektorach, od farb i powłok, przez higienę i pielęgnację osobistą, po ochronę drewna.
Właścicielami biznesu są fundusze private equity Bain Capital i Cinven.
W czerwcu S&P obniżyła rating Arxady do CCC z negatywną perspektywą i wskazała na „wysoką” presję spadkową.
Problemy zadłużeniowe Arxady są już przedmiotem rozmów z wierzycielami.
W maju spółka zawarła porozumienie z kredytodawcami, na mocy którego właściciele mają wnieść 200 mln CHF (211,40 mln euro) nowego kapitału, a większość długu zostanie wydłużona o około trzy lata, do 2031 i 2032 roku. Plan zatwierdził 15 września sąd w Anglii.
Daje to firmie więcej czasu, ale nie zmniejsza samego zadłużenia.
Europejskie CLO posiadały 748 mln euro jej kredytów. Obligacja dolarowa Arxady oprocentowana na 4,75%, której termin zapadalności przesunięto z 2028 na 2031 rok, była pod koniec września notowana po około 87 centów na dolara.
1. Altice International
Altice International jest częścią mocno zadłużonego telekomunikacyjnego imperium Patricka Drahiego.
Kontroluje portugalskiego operatora MEO oraz izraelską sieć kablową HOT.
S&P ocenia spółkę na CCC z negatywną perspektywą i wskazuje na „wysoką” presję spadkową. CLO mają w portfelach 525 mln euro jej kredytów, a najbliższa zapadalność przypada na luty 2027 roku, najwcześniej spośród wszystkich na liście.
Spółka ma też najsłabsze perspektywy odzysku w całej grupie. S&P szacuje, że w razie defaultu wierzyciele posiadający zabezpieczony dług na pierwszym miejscu mogliby odzyskać jedynie ok. 35%.
Już w lipcu dług zabezpieczony Altice dawał rentowność przekraczającą 35%.
Nowsze notowania obligacji są jeszcze bardziej uderzające.
Obligacja Altice Financing oprocentowana na 3% i zapadająca w styczniu 2028 roku była 28 września notowana po około 56 centów na euro, co oznacza rentowność przekraczającą 60%.
Przy takich poziomach inwestorzy nie pytają już tylko, ile odsetek Altice będzie płacić.
Zastanawiają się, ile mogliby odzyskać, gdyby trzeba było zmienić całą strukturę kapitałową.
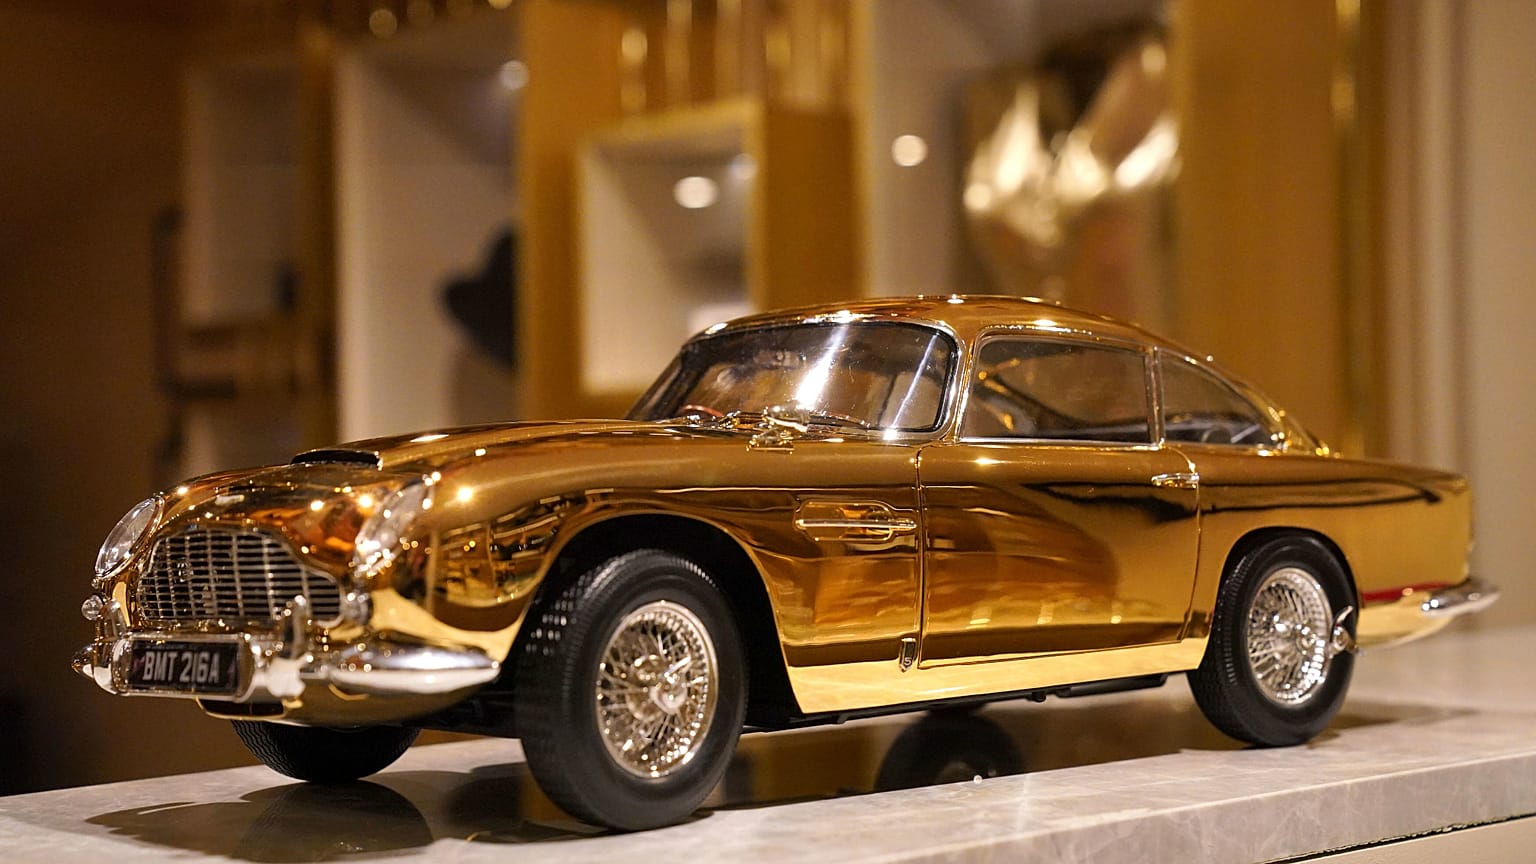
A na koniec Aston Martin
Wśród spółek giełdowych Aston Martin Lagonda Global Holdings jest prawdopodobnie najbardziej widocznym przykładem europejskiego zacisku zadłużenia.
Brytyjski producent luksusowych aut stoi za modelami DB12, Vanquish i Vantage, a jego marka jest nierozerwalnie kojarzona z Jamesem Bondem.
Biznes spółki pod pewnymi względami się poprawia.
W pierwszej połowie 2026 roku jej przychody wzrosły o 38%, do 629 mln funtów (733 mln euro).
Jednocześnie Aston Martin wciąż odnotował stratę przed opodatkowaniem w wysokości 154,2 mln funtów (179,7 mln euro), a zadłużenie netto wynosiło ok. 1,54 mld funtów.
W lipcu spółka pozyskała 550 mln funtów (641 mln euro) nowego długu.
Warunki pokazują, jak drogie stało się nowe finansowanie.
Nowe finansowanie jest oprocentowane na 6,75 pkt proc. powyżej stawki SONIA, referencyjnej jednodniowej stopy procentowej dla rynku funta, a jego zapadalność przypada na 2031 rok.
Ponieważ nowi kredytodawcy uzyskali silniejsze zabezpieczenia na aktywach spółki, S&P obniżyła później rating istniejących zabezpieczonych obligacji Aston Martina do CCC i zmieniła perspektywę spółki na negatywną.
Rynek wtórny obligacji patrzy na spółkę jeszcze surowiej.
Dolarowa obligacja Aston Martina oprocentowana na 10% i zapadająca w marcu 2029 roku była 28 września notowana jedynie po około 57 centów na dolara. Oznacza to rentowność do wykupu na poziomie ok. 37%.
Rynek obligacji nie okazuje producentowi samochodu Jamesa Bonda żadnej litości.
Europa nie przeżywa kryzysu zadłużenia firm
Jest tu jednak ważne zastrzeżenie.
Opisane firmy to najsłabszy ogon europejskiego rynku kredytowego. Nie są typowymi przedsiębiorstwami w Europie.
Obligacje z ratingiem CCC stanowią zaledwie 4,3% europejskiego rynku długu o podwyższonym ryzyku, jak wyliczył David Fancourt z M&G Investments na blogu Bond Vigilantes w sierpniu.
Indeks obligacji CCC oferował inwestorom 13,06 pkt proc. dodatkowej rentowności względem długu państwowego.
Średnią zawyża niewielka grupa firm, które już mają poważne kłopoty, a ich obligacje są wyceniane pod kątem tego, ile wierzyciele mogą odzyskać w restrukturyzacji.
Podobny obraz widać w szerszym rynku. Typowa europejska obligacja high-yield jest dziś wyceniana blisko najwyższego poziomu w ostatnich pięciu latach.
Innymi słowy, zdrowe firmy nadal mogą się zadłużać na przyzwoitych warunkach.
Na drugim biegunie obligacje wyemitowane przez Emerię, Aston Martina i Altice są dziś notowane z rentownościami od mniej więcej 30% do ponad 60%.
Wyższe stopy procentowe nie przygniatają europejskich firm w równym stopniu.
Ujawniają słabości spółek, które zadłużyły się najmocniej, gdy pieniądz był tani, testując je po kolei przy każdym kolejnym terminie refinansowania.