






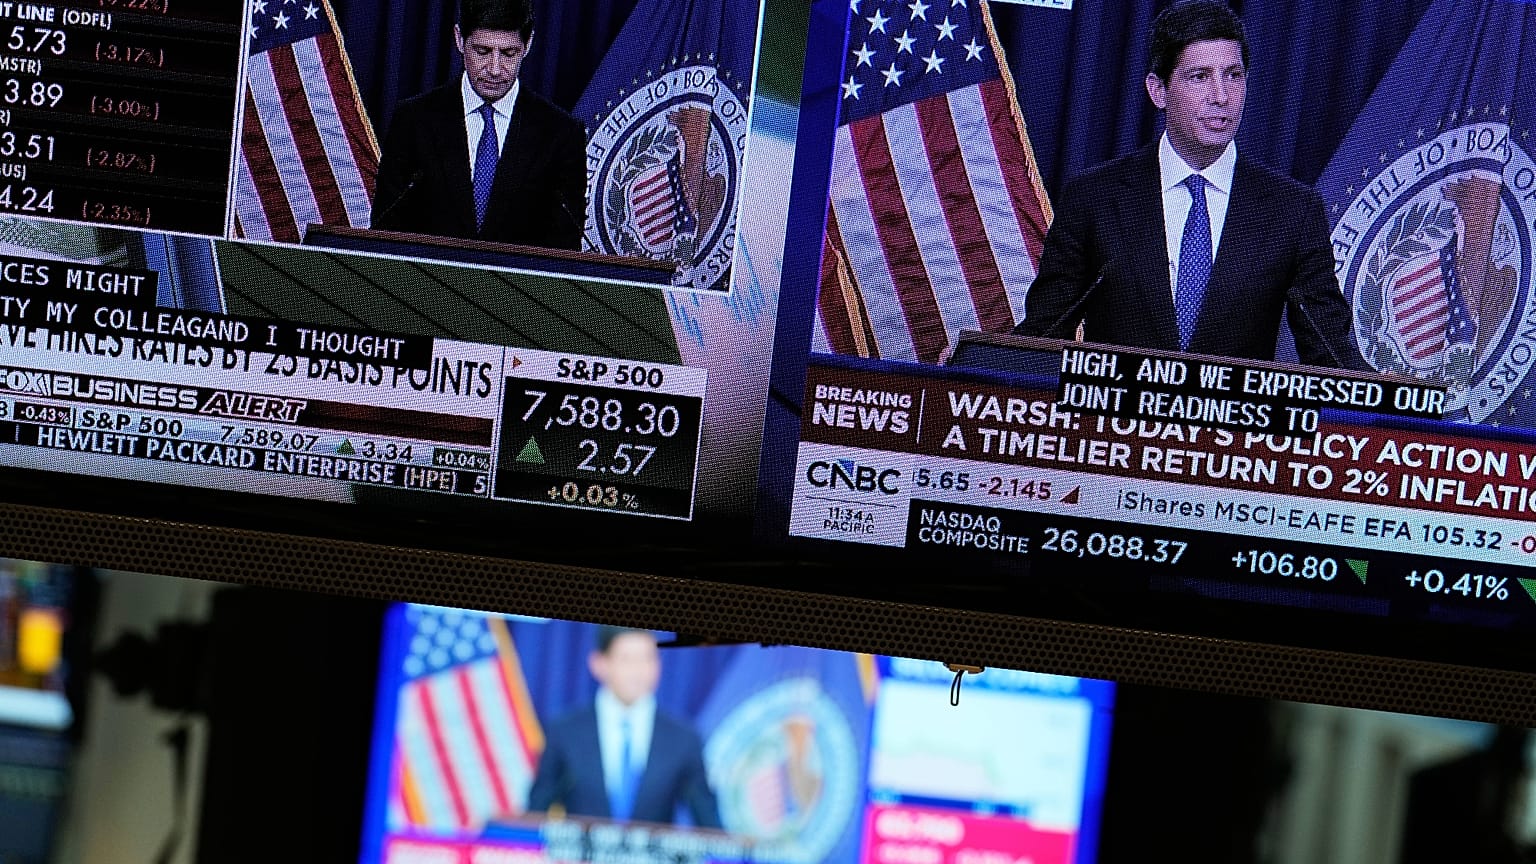


Europejskie giełdy rozpoczęły czwartkową sesję na plusie, ignorując spadki na Wall Street po pierwszej od ponad trzech lat podwyżce stóp Fedu i zapowiedzi dalszych ruchów.
Europejscy inwestorzy spokojnie przyjęli podwyżkę stóp procentowych Rezerwy Federalnej USA.
 REKLAMA
Na początku czwartkowej sesji indeks Euro Stoxx 50 oraz szerszy, paneuropejski Stoxx 600 zyskiwały ponad 0,6%.
Francuski CAC 40, niemiecki DAX 30, włoski FTSE MIB, hiszpański IBEX 35, holenderski AEX i szwajcarski CH20 rosły od 0,2% do 0,7% względem środowego zamknięcia.
Londyński FTSE 100 przewodził stawce, zwyżkując o ponad 1%.
Na paryskiej giełdzie indeks prowadziły w górę producenci aut i spółki przemysłowe: Renault zyskało ponad 2%, Stellantis 1,6%, a Schneider Electric 1,3%. Sektor technologiczny zachowywał się odwrotnie – akcje Dassault Systèmes spadły o 2,4%.
Spokój kontrastował z bardziej nerwową sesją w Nowym Jorku, gdzie w środę Dow Jones Industrial Average zakończył dzień 1,2% na minusie, S&P 500 stracił 0,4%, a Nasdaq pozostał w zasadzie bez zmian.
Na azjatyckich parkietach panował mieszany nastrój: tokijski Nikkei 225 wzrósł o 0,2%, seulski Kospi o 0,9%, podczas gdy hongkoński Hang Seng stracił 0,7%, a Shanghai Composite 0,4%.
„Reakcje były w dużej mierze spodziewane, bo podwyżka stóp była zgodna z oczekiwaniami rynku” – powiedziała Lorraine Tan, dyrektorka ds. analiz akcji w Azji w Morningstar, dodając, że wojna z Iranem prawdopodobnie utrzyma presję na inflację.
Silniejszy dolar i wyższe rentowności obligacji
Najważniejsze ruchy dotyczyły jednak rynku walutowego i długu.
Dolar umocnił się do najwyższego poziomu od siedmiu tygodni wobec koszyka głównych walut, wspierany przez skok rentowności krótkoterminowych obligacji skarbowych po decyzji Fed.
Euro kosztowało około 1,146 dolara, o 0,5% mniej niż przy środowym otwarciu.
Silniejszy dolar czyni europejski eksport bardziej konkurencyjnym na rynku USA, ale jednocześnie podnosi ceny dóbr wycenianych w dolarach, w tym ropy i gazu, co dodatkowo obciąża rachunek za energię w Europie w trudnym momencie.
Na rynku obligacji rentowność dwuletnich papierów skarbowych, najbardziej wrażliwych na oczekiwania dotyczące stóp procentowych, skoczyła z 4,67% do około 4,72% i w czwartek utrzymywała się blisko tego poziomu.
Rentowność dziesięcioletnich obligacji pozostawała w pobliżu 5%, odzwierciedlając zarówno szok energetyczny wywołany wojną, jak i rosnące obawy inwestorów o zadłużenie rządu USA.
Inwestorzy w pełni zakładają teraz kolejną podwyżkę stóp do grudnia i oceniają prawdopodobieństwo ruchu już w październiku na około 50%. Goldman Sachs jako jeden z pierwszych dużych banków z Wall Street prognozuje dwie kolejne podwyżki, odchodząc od wcześniejszego założenia, że obecna decyzja będzie jedyną.
Uwaga rynku kieruje się teraz na Bank Anglii, który ogłosi swoją decyzję później w czwartek i ma pozostawić stopy bez zmian, a także na Bank Japonii, gdzie w piątek oczekiwana jest podwyżka.