






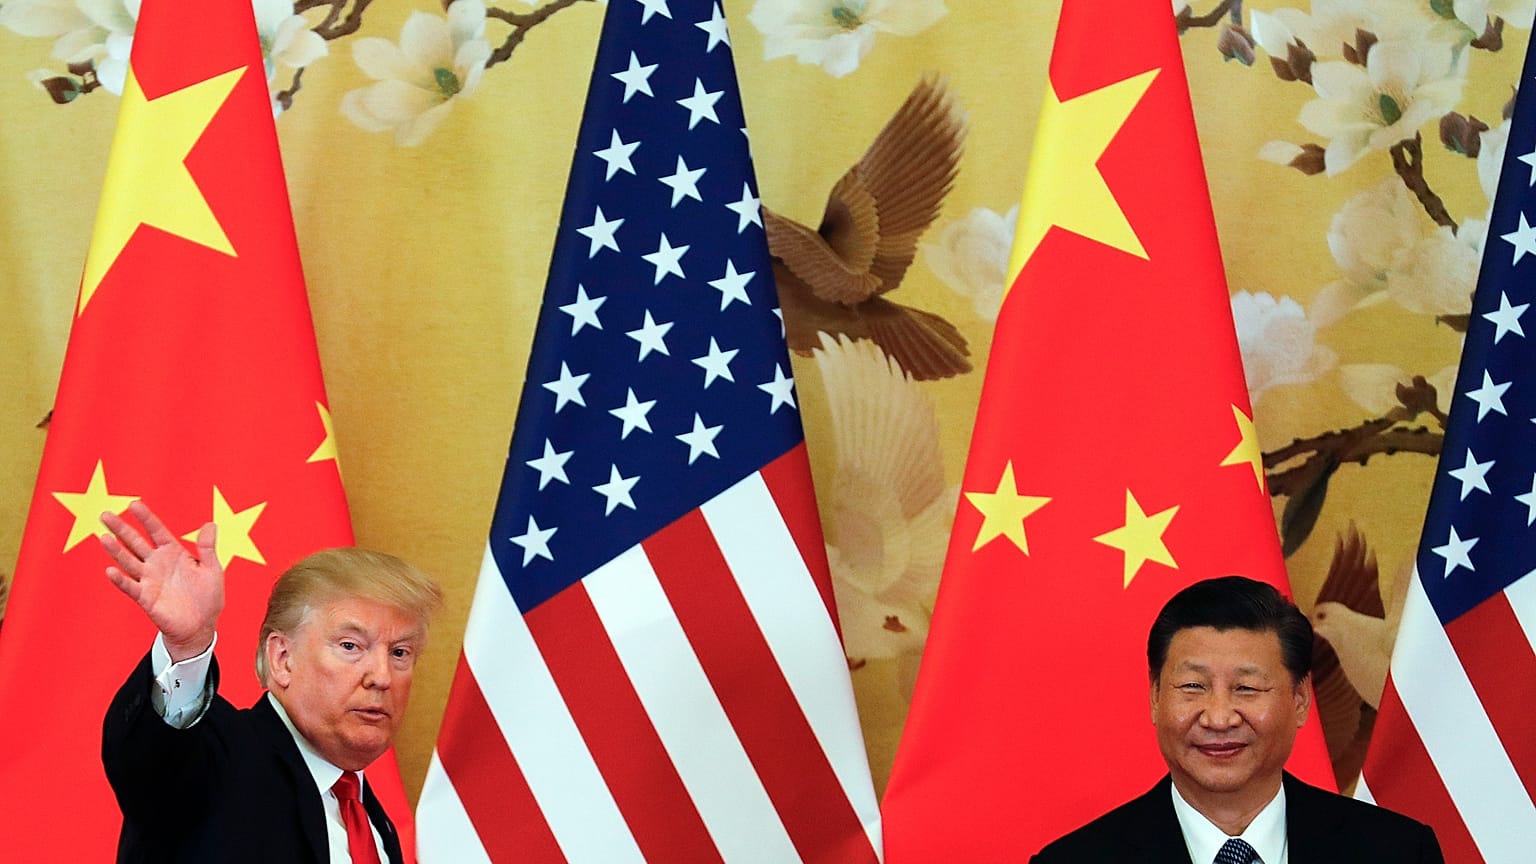


Wizyta prezydenta USA Donalda Trumpa w Chinach w tym tygodniu ma miejsce, gdy rywalizacja między dwiema największymi gospodarkami świata jest coraz bardziej kształtowana przez konkurencję gospodarczą, przywództwo technologiczne i globalne wpływy.
Jako że prezydent USA Donald Trump przybywa do Pekinu w środę na trzydniowy szczyt, który ma zakończyć się w piątek, sama symbolika ma duże znaczenie.
 REKLAMA
Jest to pierwsza państwowa wizyta urzędującego prezydenta USA w Chinach od czasu poprzedniej podróży Trumpa w 2017 roku, prawie dziewięć lat temu, podczas wczesnej fazy jego pierwszej kadencji.
Tło geopolityczne tej wizyty jest znacznie bardziej niestabilne niż wtedy. Wojna w Iranie wywołała niepokój na światowych rynkach energii, zakłóciła szlaki żeglugowe i odnowiła obawy o szerszą eskalację w regionie.
W międzyczasie Chiny próbowały pozycjonować się jako źródło ciągłości gospodarczej i stabilności dyplomatycznej, wzmacniając więzi handlowe w Azji Południowo-Wschodniej, Zatoce Perskiej oraz części Afryki i Ameryki Łacińskiej.
Oprócz zaangażowania na Bliskim Wschodzie, Stany Zjednoczone aktywnie konsolidują swoje wpływy na półkuli zachodniej poprzez odnowioną "Doktrynę Monroe".
Administracja Trumpa skutecznie przekierowała wenezuelski reżim z dala od Chin poprzez działania wojskowe, wywarła presję ekonomiczną na kubańskie rządy na skraju upadku poprzez sankcje i stworzyła nową koalicję bezpieczeństwa z kilkoma krajami Ameryki Łacińskiej i Karaibów, nazwaną "Tarczą Ameryk".
Amerykańska strategia przywróciła prymat militarny i gospodarczy w regionie z wyraźnym celem ograniczenia wpływów Chin i zabezpieczenia krytycznych łańcuchów dostaw. Przykładowo, USA i Chiny toczą obecnie zażarty spór o kontrolę nad portami w Kanale Panamskim.
Stany Zjednoczone są nadal bogatsze, ale Chiny zmieniły kształt globalnej gospodarki
Od czasu wizyty Trumpa w Chinach w 2017 r. Stany Zjednoczone nadal przewodzą światowej gospodarce.
Według najnowszych prognoz MFW opublikowanych w kwietniu, nominalny PKB Stanów Zjednoczonych ma przekroczyć 30 bilionów dolarów (25,5 biliona euro) w 2026 r., w porównaniu do około 20 bilionów dolarów (17 bilionów euro) w przypadku Chin, co stanowi odpowiednio około 25% i 17% udziału w światowej gospodarce.
Stany Zjednoczone i Chiny zajmują dwa pierwsze miejsca w rankingu nominalnego PKB od ponad dekady, ale różnica, choć duża, stopniowo maleje wraz z szybszym wzrostem Chin.
Zgodnie z danymi MFW, roczna stopa wzrostu realnego PKB w Chinach od 2017 r. wynosiła średnio 5,48%, podczas gdy w USA 2,5%, a na świecie 3,26%. Zasadniczo chińska gospodarka rośnie dwukrotnie szybciej niż jej amerykański rywal i znacznie powyżej globalnego tempa.
Bardzo istotnym czynnikiem przyczyniającym się do ponadprzeciętnych wyników Chin był fakt, że był to jedyny duży kraj, który zakończył 2020 r. wzrostem gospodarczym po tym, jak pandemia Covid-19 spustoszyła światową gospodarkę.
Przewiduje się, że w tym roku roczny wzrost realnego PKB w Chinach wyniesie 4,4%, podczas gdy w USA 2,3%, a na świecie 3,1%.
W 2016 r. Chiny prześcignęły również Stany Zjednoczone, stając się większą częścią globalnej gospodarki w oparciu o parytet siły nabywczej (PPP), zwiększając od tego czasu lukę. Miara ta uwzględnia krajowe poziomy cen i odzwierciedla rzeczywistą skalę produkcji i konsumpcji w gospodarce.
Zmiana ta podkreśla, w jaki sposób Chiny stały się kluczowe dla globalnej produkcji, łańcuchów dostaw i popytu na towary.
Poziom życia w obu krajach pozostaje jednak znacząco różny.
Prognozy MFW przewidują, że PKB na mieszkańca w USA w 2026 r. wyniesie ponad 94 000 USD (79 850 EUR), podczas gdy w Chinach wyniesie blisko 15 000 USD (12 750 EUR), a na świecie prawie 16 000 USD (13 600 EUR).
Pomimo dziesięcioleci szybkiej ekspansji, chińska gospodarka nadal stoi w obliczu wyzwań strukturalnych, w tym słabej konsumpcji krajowej, wysokiego bezrobocia wśród młodych ludzi, spowolnienia w sektorze nieruchomości i presji demograficznej związanej ze starzeniem się społeczeństwa.
Konfrontacje dotyczące łańcuchów dostaw i eksportu
Najnowsza kłótnia dotycząca łańcuchów dostaw została wywołana w kwietniu, kiedy sekretarz stanu USA Marco Rubio oskarżył Chiny o "zastraszanie" poprzez wstrzymywanie dziesiątek statków pływających pod banderą Panamy po tym, jak kraj ten unieważnił umowy pozwalające spółce zależnej CK Hutchison z Hongkongu na zarządzanie dwoma terminalami portowymi na początku tego roku.
Napięcia handlowe pozostają kluczowe dla relacji USA-Chiny pomimo kilku rund negocjacji w ciągu ostatniego roku.
Chociaż oba kraje złagodziły niektóre cła i ograniczenia eksportowe pod koniec 2025 r., spory nadal dotyczą półprzewodników, pojazdów elektrycznych, sztucznej inteligencji i dostępu do krytycznych minerałów.
Lista liderów biznesu dołączających do prezydenta USA Donalda Trumpa podczas tej podróży do Chin podkreśla główne omawiane tematy. Grupa ponad tuzina dyrektorów najwyższego szczebla obejmuje Elona Muska, ustępującego dyrektora generalnego Apple Tima Cooka i dyrektora generalnego Nvidii Jensena Huanga.
Administracja Trumpa ograniczyła sprzedaż chipów sztucznej inteligencji H200 firmy Nvidia do Chin, powołując się na ich możliwe wykorzystanie do celów wojskowych. Eksport jest ograniczony pod szeregiem warunków, takich jak testowanie przez strony trzecie w celu potwierdzenia możliwości wydajności przed wysyłką do chińskich klientów.
Od tego czasu Nvidia intensywnie lobbuje w Białym Domu na rzecz zniesienia ograniczeń.
Ogólnie rzecz biorąc, Waszyngton oskarża Pekin o wykorzystywanie dotacji państwowych i polityki przemysłowej do zakłócania globalnych rynków, podczas gdy chińscy urzędnicy twierdzą, że amerykańskie kontrole eksportu mają na celu spowolnienie rozwoju technologicznego Chin.
Chińskie rezerwy walutowe
Pekin zachowuje znaczną siłę finansową, ponieważ nadal się rozwija.
Na podstawie danych Chińskiej Państwowej Administracji Wymiany Walutowej i raportów państwowej agencji prasowej Xinhua, chińskie rezerwy walutowe pozostają największe na świecie i wynoszą ponad 3,2 bln USD (2,8 bln EUR).
Fundusze te zapewniają decydentom znaczną zdolność do zarządzania zmiennością finansową i wspierania chińskiego juana lub renminbi.
Stany Zjednoczone posiadają stosunkowo mniejsze rezerwy, ale nadal korzystają z globalnej dominacji dolara, który pozostaje główną walutą wykorzystywaną w handlu międzynarodowym i rezerwach banków centralnych.
Zasoby złota odzwierciedlają inny wymiar tej rywalizacji. Według Światowej Rady Złota, Stany Zjednoczone nadal oficjalnie posiadają największą krajową rezerwę złota, wynoszącą ponad 8 100 ton.
Niemniej jednak Chiny stale zwiększały swoje własne zasoby w ostatnich latach, ponieważ Pekin stara się zdywersyfikować rezerwy z dala od aktywów denominowanych w dolarach i wzmocnić długoterminowe zaufanie do renminbi.
Od tego miesiąca Ludowy Bank Chin znajduje się w 18-miesięcznej passie zakupowej, która jest najdłuższym nieprzerwanym szałem zakupów złota przez chiński bank centralny. Całkowite zasoby osiągnęły nowe rekordy i wynoszą ponad 2300 ton.
Sztuczna inteligencja i wydatki wojskowe stały się głównymi polami bitew
Rywalizacja gospodarcza między Waszyngtonem a Pekinem jest również coraz bardziej nierozerwalnie związana z rywalizacją wojskową i technologiczną.
Według danych opublikowanych w zeszłym miesiącu przez Sztokholmski Międzynarodowy Instytut Badań nad Pokojem (SIPRI), trzema największymi wydatkami wojskowymi na świecie pozostają odpowiednio Stany Zjednoczone, Chiny i Rosja, które łącznie odpowiadają za 51% globalnej sumy.
W 2025 r. Stany Zjednoczone wydały 954 mld USD (810,3 mld EUR), co w rzeczywistości było o około 7,5% niższe niż w roku poprzednim, ale tylko dlatego, że nie zatwierdzono żadnej nowej pomocy finansowej dla Ukrainy.
Kraj nadal zwiększał inwestycje w nuklearne i konwencjonalne zdolności wojskowe w celu utrzymania dominacji na półkuli zachodniej i powstrzymania Chin na Indo-Pacyfiku, które są priorytetami nowej strategii bezpieczeństwa narodowego USA.
Wydatki zatwierdzone przez Kongres USA na ten rok wzrosły już o ponad 1 bln USD (849,4 mld EUR), co stanowi wzrost o ponad 5% od 2025 r. i mogą wzrosnąć jeszcze bardziej do 1,5 bln USD (1,275 bln EUR) w 2027 r., jeśli najnowsza propozycja budżetowa prezydenta USA Donalda Trumpa zostanie zaakceptowana.
SIPRI szacuje, że chiński budżet obronny na 2025 r. wyniósł około 336 mld USD, ale kilku analityków uważa, że szersze wydatki związane z bezpieczeństwem mogą technicznie zwiększyć rzeczywistą liczbę.
W ciągu ostatniej dekady Chiny szybko zmodernizowały swoje siły zbrojne, zwiększając potencjał morski, systemy rakietowe i zdolności w zakresie cyberwojny, podczas gdy Stany Zjednoczone nadal utrzymują znaczną przewagę dzięki globalnej sieci sojuszy, w tym partnerstwom NATO i więziom bezpieczeństwa na Indo-Pacyfiku z Japonią, Koreą Południową i Australią.
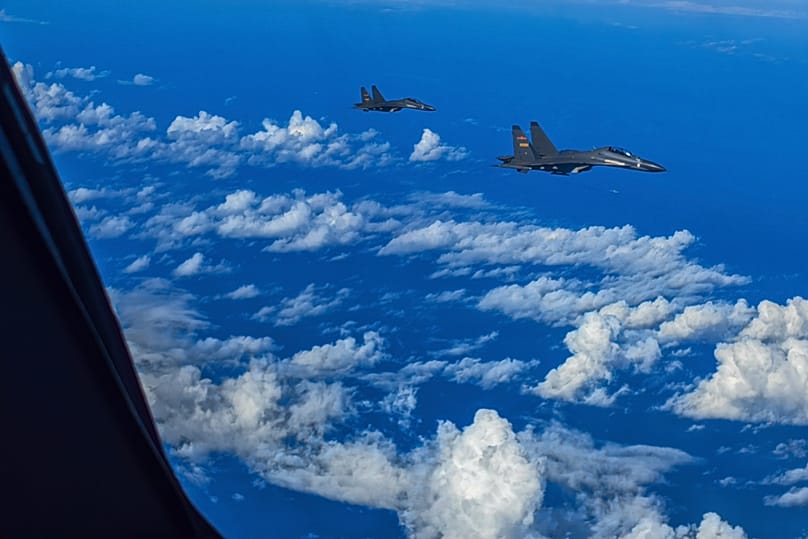
Tajwan pozostaje najbardziej wrażliwą kwestią we wzajemnych relacjach. Pekin postrzega samorządną wyspę jako część swojego terytorium i wielokrotnie krytykował amerykańską pomoc wojskową dla Tajpej.
Waszyngton utrzymuje, że utrzymanie stabilności w Cieśninie Tajwańskiej ma zasadnicze znaczenie dla bezpieczeństwa regionalnego i globalnych przepływów handlowych, zwłaszcza biorąc pod uwagę kluczową rolę Tajwanu w zaawansowanej produkcji półprzewodników.
Technologia, a mianowicie sztuczna inteligencja, stała się być może decydującą areną konkurencji.
Stany Zjednoczone utrzymują silną pozycję w zakresie zaawansowanego projektowania chipów, lotnictwa i kosmonautyki, oprogramowania i potencjału badawczego. Tymczasem Chiny zbudowały dominującą pozycję w dziedzinie akumulatorów do pojazdów elektrycznych, infrastruktury energii odnawialnej, sprzętu telekomunikacyjnego i produkcji przemysłowej.
Według raportów Bruegel i SNE Research, chińskie firmy odpowiadają obecnie za ponad 90% globalnej zdolności produkcyjnej fotowoltaiki słonecznej i ponad 70% globalnego rynku akumulatorów do pojazdów elektrycznych.
Sektory te są postrzegane przez Pekin jako strategicznie ważne dla przyszłych wpływów gospodarczych.
Jednocześnie Waszyngton zaostrzył ograniczenia dotyczące eksportu zaawansowanych półprzewodników w związku z obawami dotyczącymi sztucznej inteligencji i zastosowań wojskowych.
Wizyta Trumpa będzie zatem prawdopodobnie oceniana nie tyle pod kątem natychmiastowych porozumień, ile tego, czy pomoże ona zapobiec dalszemu pogorszeniu stosunków między dwoma mocarstwami, których rywalizacja w coraz większym stopniu kształtuje globalny handel, inwestycje i bezpieczeństwo.
Stany Zjednoczone pozostają dominującą potęgą militarną i finansową, wspieraną przez globalną rolę dolara i głębokość amerykańskich rynków kapitałowych.
Chiny przekształciły się jednak w systemowego rywala o skali przemysłowej, zasięgu eksportu i wspieranej przez państwo zdolności inwestycyjnej do wpływania na łańcuchy dostaw, infrastrukturę i układy geopolityczne na całym świecie.
Dla Pekinu szczyt jest okazją do zaprezentowania pewności siebie i stabilności w obliczu szerszej niepewności na arenie międzynarodowej. Dla Waszyngtonu jest to sprawdzian, czy USA mogą nadal kształtować gospodarcze i strategiczne zasady coraz bardziej wielobiegunowego świata.