


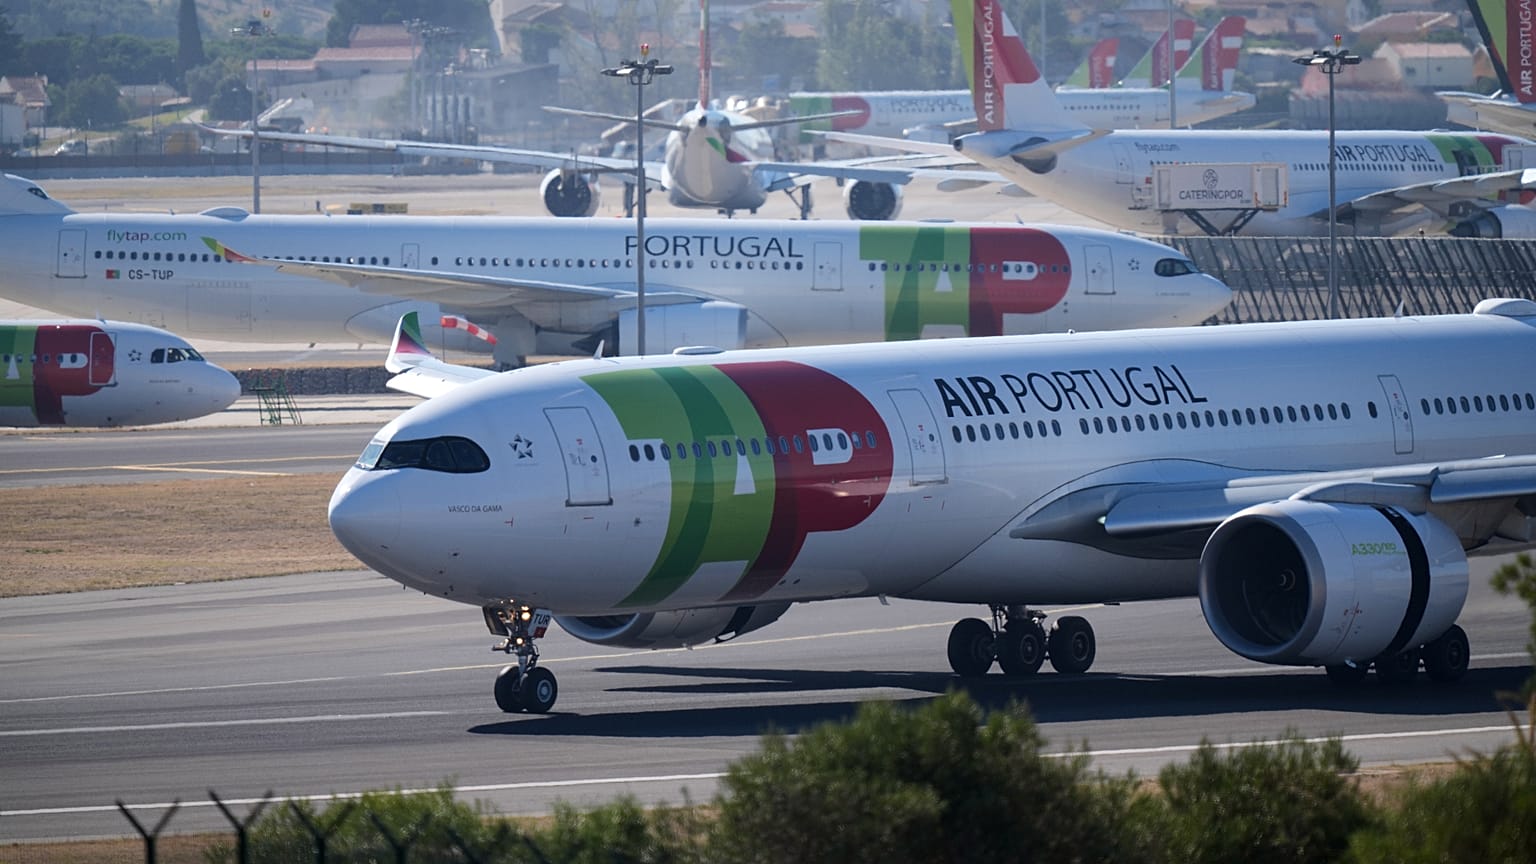


Lufthansa liczy na ok. 450 mln euro rocznie synergii z zakupu do 49,9% TAP za 1,2 mld euro, lecz kontrola Portugalii i żmudne zgody mogą odsunąć korzyści o lata.
Zwycięska oferta Lufthansy, sięgająca 1,2 mld euro za maksymalnie 49,9 proc. udziałów w TAP Air Portugal, może przynieść niemieckiej grupie ok. 450 mln euro rocznych oszczędności i dodatkowych przychodów.
 REKLAMA
Jednak silna pozycja państwa portugalskiego w spółce, żmudne przeglądy antymonopolowe oraz opóźnienia we włączaniu włoskiej linii ITA Airways do grupy sugerują, że korzyści pojawią się dopiero z czasem.
Do takiego wniosku dochodzi raport opublikowany we wtorek przez Gimme Credit, niezależną firmę analizującą rynek obligacji korporacyjnych.
Rząd Portugalii wybrał w zeszłym tygodniu ofertę Lufthansy, odrzucając konkurencyjną propozycję francusko-holenderskiej grupy Air France-KLM.
Transakcja wciąż wymaga finalnych negocjacji, zgody portugalskiej Rady Ministrów oraz zielonego światła od Komisji Europejskiej, a jej zamknięcie wstępnie zaplanowano na 2028 rok.
Lufthansa zapłaci 1,025 mld euro za 44,9 proc. udziałów, z możliwością zwiększenia kwoty do 1,2 mld euro za 49,9 proc., jeśli odkupi także akcje najpierw zaoferowane pracownikom TAP, stanowiące do 5 proc. kapitału spółki, oraz uiści tzw. ticking fee, naliczaną do momentu domknięcia transakcji.
Państwo portugalskie zachowa 50,1 proc. udziałów, ale Lufthansa będzie miała prawo wskazać prezesa TAP, podczas gdy rząd utrzyma większość w radzie dyrektorów.
Oferta Lufthansy wyceniła TAP o ok. 16 proc. wyżej niż propozycja Air France-KLM i była w całości gotówkowa, podczas gdy konkurent przedstawił mieszankę gotówki i akcji.
„Lufthansa bardzo się postarała, aby zapewnić sobie zwycięstwo w tym przetargu” – zauważyła Gimme Credit, a prezes Lufthansy Carsten Spohr nazwał TAP „silną i dochodową linią lotniczą”.
TAP czwarty rok z rzędu zakończył 2025 rok na plusie, ale zysk netto spadł do 4,1 mln euro, m.in. z powodu jednorazowej korekty podatkowej, a w pierwszej połowie 2026 roku linia odnotowała stratę w wysokości 99,2 mln euro w związku z gwałtownym wzrostem kosztów paliwa.
Kierownictwo Lufthansy zakłada, że synergie pojawią się w działalności handlowej, lepszym skomunikowaniu siatki połączeń, wspólnych zakupach i segmencie cargo – poinformował dyrektor ds. badań europejskich w Gimme Credit, Cedric Rimaud.
Największą stawką jest siatka połączeń TAP do Brazylii i reszty Ameryki Łacińskiej, a także ruch między Europą a Portugalią oraz między południową Europą a Ameryką Północną.
Spohr stwierdził, że transakcja „trwale wzmocni naszą [Lufthansy] pozycję na rynku południowego Atlantyku”.
Według Rimauda kierownictwo oczekuje, że w latach 2025–2030 ruch na tych trasach wzrośnie o ok. 2–3 proc. w przypadku Ameryki Łacińskiej oraz o 6–7 proc. na pozostałych kierunkach.
TAP ma 24 proc. udziału w oferowanej liczbie miejsc na trasach między Europą a Brazylią, ustępując jedynie latynoamerykańskiej grupie LATAM – podaje firma analityczna OAG.
Po włączeniu TAP linie z grupy Lufthansy kontrolowałyby 36 proc. tego rynku.
TAP wykorzystuje wyłącznie samoloty Airbusa, które stanowią też większość floty Lufthansy, co – jak zauważył Rimaud – „zapewnia naturalne efekty skali między obiema liniami”, ponieważ część wydatków na inżynierię, szkolenia i utrzymanie floty można połączyć.
Długa droga do 2030 roku
Lufthansa zobowiązała się powiększyć flotę TAP do 117 samolotów do 2035 roku oraz zainwestować 500 mln euro w Portugalii – poinformował rząd.
Spółka obiecała również utrzymać TAP jako odrębną linię lotniczą. W połączeniu z kontrolnym pakietem państwa będzie to jednak – jak wyjaśnił Rimaud – „ograniczać możliwości porządkowania działalności operacyjnej w całej grupie”.
Lufthansa spodziewa się, że TAP dołączy do jej transatlantyckiego joint venture z United Airlines i Air Canada, w ramach którego partnerzy koordynują rozkłady lotów i dzielą się przychodami. Podobną obietnicę złożyła, gdy w styczniu 2025 roku kupiła udziały w ITA Airways.
ITA wciąż czeka na zgodę amerykańskiego Departamentu Transportu, a pierwszy wspólnie koordynowany lot przez Atlantyk ma odbyć się dopiero latem 2027 roku.
Unijni urzędnicy ds. konkurencji zbadają także to joint venture, a Rimaud uważa, że „przychody z tej integracji są mało prawdopodobne przed 2030 rokiem”.
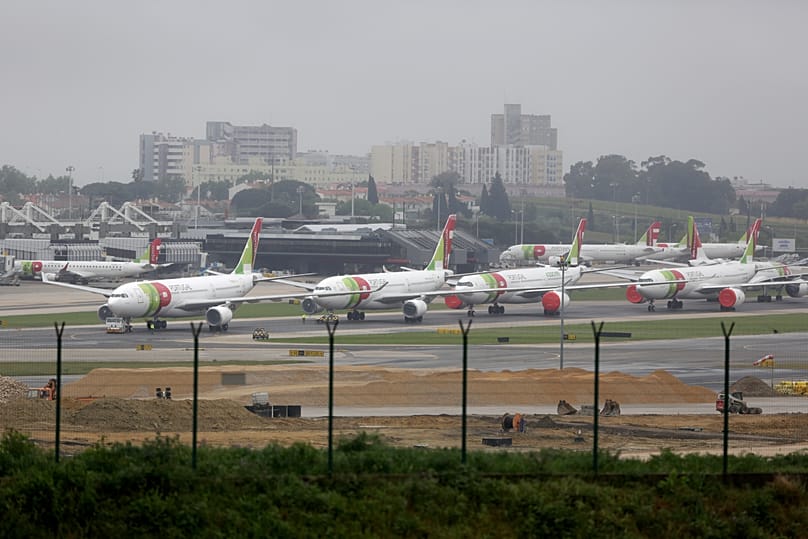
Wzrost w hubie TAP w Lizbonie jest również ograniczony, bo lotnisko jest już w pełni wykorzystane, a nowy port – według OAG – nie zostanie otwarty przed 2034 rokiem.
Lufthansa może sfinansować przejęcie TAP z własnych środków, a Gimme Credit nie spodziewa się „istotnego wzrostu zadłużenia Lufthansy”. Niewielkie ryzyko stwarza też zadłużenie samego TAP, ponieważ znaczące spłaty przypadają dopiero na 2029 rok, kiedy zapadają obligacje spółki.
Gimme Credit oczekuje, że Lufthansa będzie dążyć do przejęcia pozostałej części TAP do 2028 roku, po tym jak Portugalia uruchomiła proces pełnej prywatyzacji przewoźnika. Firma utrzymała rekomendację „sprzedaj” dla obligacji Lufthansy, wskazując na ich rentowność na poziomie 5,52 proc., wobec 6,9 proc. w przypadku długu Air France.
Choć Gimme Credit zakłada, że TAP ostatecznie dołączy do transatlantyckiego przedsięwzięcia, ocenia, że stanie się to „w dłuższym horyzoncie czasowym, niż obiecuje kierownictwo”.